
当前位置:首页 → 资讯 → 软件教程 → 比特币九天跌11.76% 季度合约的年化基差却钉在5.7% 永续那边一分钱都没跟上
比特币九天跌11.76% 季度合约的年化基差却钉在5.7% 永续那边一分钱都没跟上
发布时间:2026/11/14 17:07:02来源:y8l编辑部
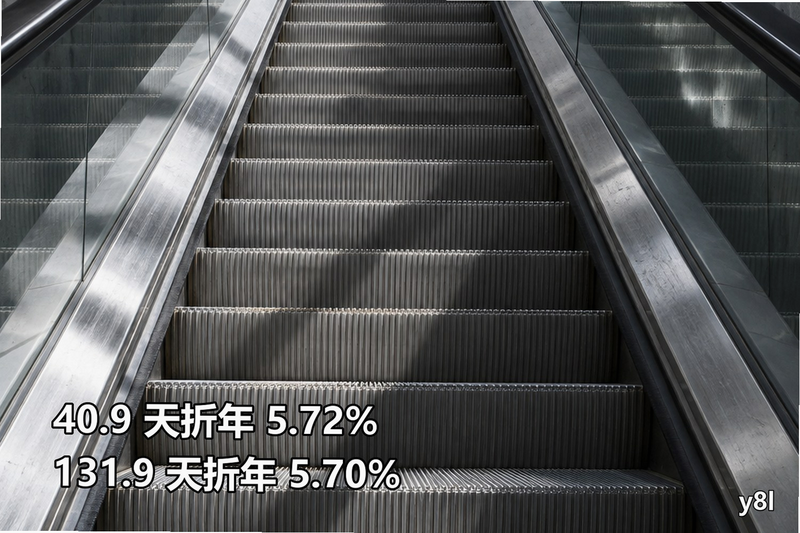
11 月 14 日下午,比特币现货报 67128 美元,比九天前的 76088 跌了 11.76%。在这个背景下,币安两个季度合约的报价值得单独看一眼:12 月 26 日到期的合约报 67565,3 月 26 日到期的报 68514。把价差换成时间,前者比现货贵 0.6421%,后者贵 2.059%。两个数看上去差三倍,折成年化却是 5.72% 和 5.70%,几乎一模一样。
先算年化,不然两个基差没法比
季度合约的价格天然含时间价值,离到期越远,同样的年化利率会推出越大的价差。12 月那档还有 40.9 天,3 月那档 131.9 天,时间差三倍多,所以价差也差三倍是应该的。把两个基差各自乘以 365 再除以剩余天数,得到 5.72% 和 5.70%,相差 0.02 个百分点。
两个久期独立算出来同一个数,说明这条曲线不是被情绪推歪的,它是一条标准的正向期限结构。在教科书里这叫 contango,意思是远期比近期贵,通常由持有成本和资金利率决定,不直接表示看涨。如果市场单纯看多,短期那档往往会被抢得更贵,年化反而倒挂。
以太坊那边是同一套结构,只是水平低一些。12 月合约比现货贵 0.4990%,折年 4.45%;3 月贵 1.6250%,折年 4.50%。两个久期同样吻合,差距 0.05 个百分点。比特币 5.7% 对以太坊 4.5%,相差 1.2 个百分点,这个差更像是两种资产各自的借贷需求差,不是方向判断差。
期现价差要连着现价一起读,
的行情页给的是现货方向,季度曲线得另外取。
跌了 11.76%,曲线还是向上的
真正值得说的是这个组合。现货九天跌了 11.76%,可季度曲线并没有跟着变成倒挂。如果市场普遍预期还会继续跌,愿意付钱做空远期的人会多于愿意接的人,远期价格应该跌到现货之下,基差转负。这里没有发生,两个久期都稳稳站在正基差上。
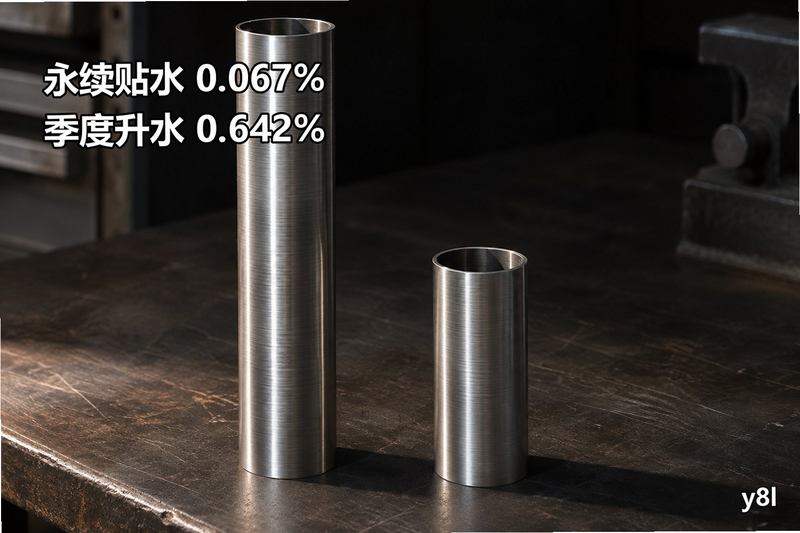
这和资金费率的读数方向相反。同一时刻,永续合约的标记价是 67098,指数价是 67144,永续比指数低 0.0674%,也就是永续在贴水。永续贴水通常意味着空头多、多头需要被补贴,和季度升水是两套读数。
两边并不矛盾,因为它们计的东西不同。永续反映的是当下的多空持仓失衡,几分钟到几小时就能翻面;季度合约反映的是持有到期的资金成本,由利率和套利资本的报价决定,几个月才有一次像样的移动。一个是即时情绪,一个是期限利率,短期不同步是常态,同步反而是例外。
资金费率那侧其实一次没转过负
永续贴水容易让人以为多头在挨罚,实际不是。过去七天共 21 次结算,比特币永续的资金费率依次是 0.0013%、0.0053%、0.0072%……一路到 0.0044%,没有一次是负的,七天合计 0.1360%。以太坊同期 21 次里有 4 次为负,合计 0.0661%。
把七天的合计折成年化,比特币是 148.9%。这个数不能和季度基差的 5.72% 直接比,因为前者是分次结算的浮动费率、后者是持有到期的固定价差,两者的分母不同。但它们确实指向两个不同的规模:按最近七天的强度,永续那头一年要结出去的费率,是季度基差年化水平的二十六倍。
这个比例本身不稳定。资金费率随行情剧烈摆动,某一天集中爆仓就能把七天的均值拉高好几倍;季度基差则相对钝,一两天内很少动超过几个基点。所以拿这两个数做比较时,季度那侧更适合当基准,永续那侧适合当温度计。
成交量把这个结构说清楚了一半
两个季度合约的成交并不厚。12 月那档 24 小时成交 1740 万美元,3 月那档只有 970 万美元,持仓分别是 24860 张和 10762 张。相比之下,永续合约一天的成交动辄几十亿美元。这个体量说明季度曲线不是一个活跃的交易场所,而是一小群套利盘在挂价格。
这个结构对持仓的人意味着什么
对做多的人来说,季度合约的 5.7% 年化不是白拿的。把它当成一个三个月期的持仓,买入价已经比现货贵 2.059%,到期交割时价差归零,这 2.059% 就是持有成本。现货同期要涨过这个数,季度多单才不亏。换句话说,季度合约自带一个 5.7% 的门槛,涨不到这个位置,多头锁定的就是负收益。
反过来对做空的人来说,这 5.7% 是收入,但前提是交割时能如约履约,中间还要扛住保证金波动。比特币九天跌了 11.76%,若在 40 天前做空这个合约并持有到现在的价格水平,价差本身几乎没变,赚的是币价那一段,不是基差那一段。把两笔账混在一起算,很容易高估这类策略的贡献。
薄盘的一个后果是基差更容易被单个报价带偏。如果一个做市商撤单,价差可能一下子宽出几十个基点,看起来像利率变了,其实只是流动性变了。所以读这条曲线要连着成交量和持仓一起看,光看价差容易把噪声当信号。
为什么两个久期的年化会一致
一致性本身是套利的结果。如果 12 月那档年化 5.72%、3 月那档只给 4%,套利者会买 3 月卖 12 月,把两边的价格推向一致,直到扣掉成本后无利可图。这条曲线能维持 0.02 个百分点的贴合,说明做这个期限套利的成本很低,或者做的人很少但足够精确。
以太坊那边同理,4.45% 和 4.50% 只差 5 个基点。两个资产各自的曲线都内部一致,但两条曲线之间的 1.2 个百分点没有被抹平,这通常意味着跨资产的套利成本更高,比如要同时承担两种币的保证金和汇率风险。
永续那一侧的数字换一个地方看更清楚,
展示的合约面值同样需要自己换算成年化。
这套读法在哪里会失效
第一个边界是到期日附近。合约临近交割时,基差会自然收敛到零,年化换算的分母趋近于零,算出来的数会被放大到没有意义的量级。本文两档分别还有 40.9 天和 131.9 天,离这个区间很远,但同一根曲线上的近月档就不能这样算。
第二个边界是资金费率的结算频率。币安永续是八小时一结,折算年化要乘以 3 再乘 365;如果换成四小时一结或者每小时一结的市场,同样的费率数值年化会高出两倍到八倍。把不同市场的费率直接比大小,很容易得出相反结论。
第三个边界是基差里含着利率本身。5.7% 这个数不能全算成市场的看多溢价,它至少包含了美元利率、抵押品的资金成本和交易所的结算规则。在没有拆开这几项之前,说“市场愿意为三个月后的比特币多付 5.7%”是对的,说“市场看好比特币 5.7%”就过头了。
最后一条边界来自样本。本文只取了两个到期日、两个币种,四个点。四个点能说明曲线形状,说明不了整条曲线上有没有扭曲;要看扭曲,得把每个到期日都拉出来画一遍。
复核需要的三个接口
第一个取现货价,作为所有基差的分母。第二个取季度合约的标记价与指数价,标记价用来算基差,指数价用来确认合约和现货的偏离方向。第三个取资金费历史,每次结算一条,用它确认永续那头究竟是正费还是负费。
算年化只有一步:基差百分比乘以 365,再除以剩余天数。剩余天数用到期时间减当前时间,按小时折算,不要按整天取整,40 天和 41 天在年化上会差出 2.5%。
本文所有数字取自 11 月 14 日北京时间下午的接口快照。现货取自币安现货接口,季度合约与永续的资金费率取自币安合约接口,四个到期日的剩余天数按取证时刻计算,年化结果保留两位小数。
资料来源:币安现货接口 data-api.binance.vision(ticker/price)与币安合约接口 fapi.binance.com(premiumIndex、fundingRate、ticker/24hr),读取时间 2026-11-14 17:22 前后。
最新文章
-
551个永续里395个十基点的挂单不到五千美元 十万的单子
币安 551 个永续合约的盘口快照里,中间价上下各十基点的可成交名义额中位数只有 2 千
更新:26-11-14
-
凯翼汽车怎么样值得买吗?车主真实评价和优缺点分析
凯翼汽车怎么样值得买吗?汇总真实车主评价,聊聊凯翼昆仑、炫界等车型的优缺点、油耗
更新:26-11-14
-
加密聊天软件哪个好用安全吗实测对比告诉你答案
加密聊天(CipherChat)软件哪个好用安全吗?实测对比几款热门加密聊天工具,从加密方式
更新:26-11-14
-
老人不会说普通话怎么用手机求助 方言识别不准怎么办
老人不会说普通话怎么用手机求助?方言识别不准怎么办?实测暖聆智伴(乡音守护)的方言
更新:26-11-14
-
十天跌一成 HBAR的合约币数却多了三成二 小币加仓的费
十一个主流永续里,HBAR、RENDER、INJ 的合约币数涨了三成二到两成,NEAR 与 TRX 也按
更新:26-11-14
-
同一个币两个盘口 251对里195对USDC那边更便宜 中位差
币安现货里同一枚币都挂着 USDC 与 USDT 两个交易对。以 USDC/USDT 报价 1.00072 折算
更新:26-11-14
COMMENTS 网友评论





推荐文章
热门文章
 2026年世界杯小组赛好看吗?世界杯2026
26-05-14
 2026年世界杯预选赛在哪里看 世界杯足球
26-05-14
 VMware ESXi 9.0如何使用 ESXi 9.0激活
25-09-15
 2026捕鱼游戏那个最火 捕鱼游戏推荐哪个
26-01-16
 lmarena生成手办指令 lmarena怎么生成3
25-09-02
 HttpCanary怎么用 httpcanary打不开如何
25-09-02
 黄金交易平台app排行榜 贵金属黄金交易
25-07-14
 追番动漫软件推荐app2026 追番的免费软
25-07-14
 永久免费的追剧软件无广告 2026永久免费
25-07-14
 和平精英手游是刺激战场吗 腾讯光子和平
19-05-08