
影之刃零各国销量 影之刃零海外销量 影之刃零销量回本了吗
发布时间:2026/11/6 13:14:09来源:本站编辑
11 月 6 日上午,游民星空转述市场研究机构 Alinea Analytics 的一份估算,把《影之刃零》首发五天的收入按地区拆开:中国大陆、中国香港、中国台湾以外的市场卖出约 200 万份,收入约 1.23 亿美元,占其估算总收入 2.23 亿美元的 55%。同一份报告里,陆港台三地合计占估算销量的 55%,占收入的约 45%。两个 55% 和 45% 叠在一起,才是这个话题真正的信息量:同样一批玩家,在不同地区为同一款游戏付的钱并不一样多。
这组数字之所以容易读歪,是因为它同时踩着三个口径:估算机构的口径、平台的口径、以及玩家自己看到的价格。下面把这三层分开,再解释一个更要紧的问题,为什么在销量结构没怎么变的情况下,收入结构会在四天里翻一次面。
地区份额是这么算出来的
Alinea 的估算总量是五天约 430 万份、2.23 亿美元,其中 Steam 约 310 万份、PlayStation 约 120 万份。这个平台拆分本身就有个前提:PlayStation 端只有数字版能计入,实体盘和主机捆绑无法追踪,所以主机侧的数字更接近下限而不是全量。Steam 侧的误差主要来自退款与区域切换,五天窗口内这两项通常不超过个位数百分比。
把这两块拆开看,收入份额的抬升其实先发生在 Steam 上。报告说陆港台贡献了 Steam 收入的 47%、PlayStation 收入的 40%。也就是说,即便在同一个平台内部,海外玩家的每一份也更贵:PlayStation 上陆港台占销量比例比占收入比例高得更多,而这正是区域定价最直接的后果。
把这组数字放进同期市场里看,反差更明显。五天 430 万份放在国产单机里属于第一梯队,但它的收入结构有一半来自境外,这意味着后期的运营节奏必须同时照顾两个时区的玩家。海外玩家买得多、付得贵,对更新频率和本地化质量的要求也更直接;国内玩家的价格敏感度高,对内容量的期待却不低。同一款游戏被两套期待夹在中间,是这轮定价策略带来的长期成本。
回头看陆港台 55% 的销量这个数字本身,它其实说明了一件事:国产动作游戏的核心用户群已经足够大,能在首发五天撑起超过一半的份数。这与几年前国产单机首发时国内占比常常只有三四成的情况不同。市场结构变了,定价表却没有跟着变,收入份额的错位就是这两者之间的时差。
需要说清的是,430 万份与官方先前公布的72 小时销量突破 400 万并不矛盾。两个数字一个按三天算、一个按五天算,Alinea 自己在报告里也写了「基本符合」。真正该盯住的不是总量,而是总量下面的结构。
定价表决定了每一份卖多少钱
报告把标准版的定价摆了出来:美国 59.99 美元,折合约 400 元人民币;中国内地 268 元;中国香港 328 港币,折合约 279 元。同一个标准版,境内外差了将近 5 成。按这三档算,如果一份游戏在陆港台卖 268 到 279 元,在境外卖到 400 元上下,那么陆港台拿走一半多的销量、却只留下不到一半收入,是算术上的必然。
这不是《影之刃零》独有的做法。国产单机长期用低价换国内渗透率、用接近国际均价的价格打海外,本质上是一种价格歧视:需求弹性大的市场定低价、弹性小的市场定高价。它成立的前提有两个,一是区域锁与账号地区审核足够严,二是低价区的玩家不会大规模反向流入高价区。国区 Steam 的低价一旦被套利,这套结构就会从收入优化变成收入流失。
还有一个常被忽略的成本项:平台分成。Steam 的分成按份数分档,PlayStation 有自己的比例,两者都不随地区变化。也就是说,低价区那一份的绝对利润被压缩得比价格差更狠:卖 268 元那一份,扣掉分成和税费后的净额,与卖 59.99 美元那一份的差距,比标价看上去的 1.5 倍更大。
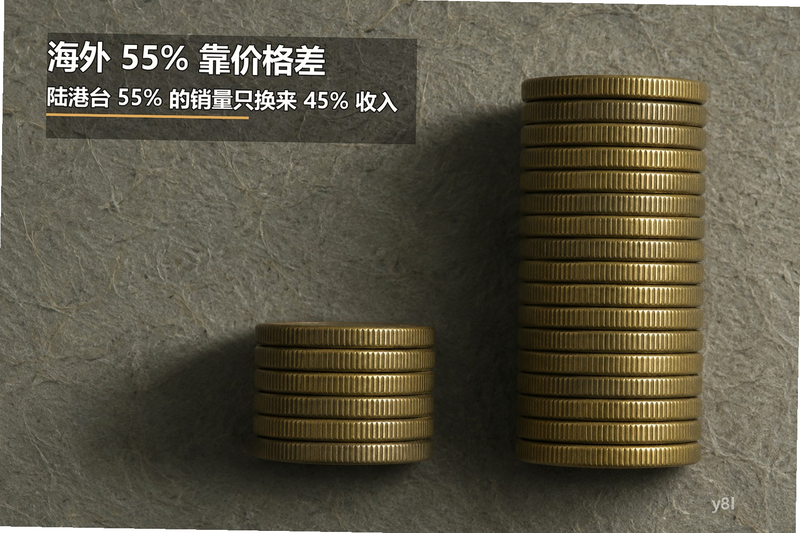
还有一层容易被忽略的换算:报告给的 2.23 亿美元是总收入,而 1.23 亿美元是境外部分。两者相减得到的约 1 亿美元,对应陆港台约 230 万份的销量,折算下来每份约 43 美元的收入贡献,而境外那 200 万份折算下来每份约 61.5 美元。这两个单价的差距接近四成,比标价上的差距更直观。
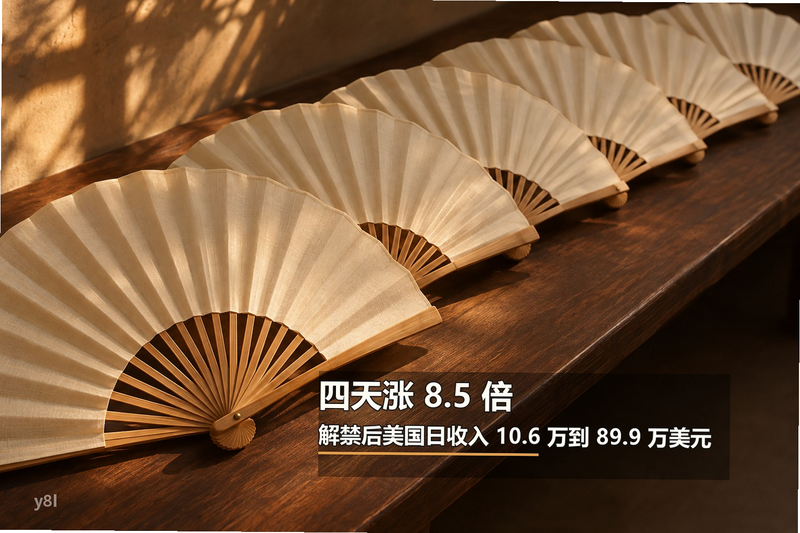
四天涨 8.5 倍,涨的是收入不是销量
报告里最有价值的一段是时间序列。8 月中旬 Steam 预购开放时,中国大陆占每日 Steam 收入的近 70%,8 月大部分时间维持在约 68%。8 月 18 日 PlayStation 的 State of Play 展示之后,美国的每日收入从约 7.2 万美元升到 14.6 万美元。这一跳是曝光带来的,还不算口碑。
真正的拐点在评测解禁。10 月 25 日美国每日收入 10.6 万美元,26 日 23 万,27 日 46.3 万,28 日 89.9 万,四天增长约 8.5 倍。到 11 月 2 日,中国大陆的估算收入份额从 8 月的 68% 降到 45%,美国从 10% 升到 18%,世界其他地区从 25% 升到 38%。
销量份额与收入份额的错位就是从这里扩大的。评测解禁把一部分原本在观望的海外玩家推到了购买页,而海外玩家每一份的价格更高,于是收入份额的抬升速度会快过销量份额。换句话说,口碑解禁在收入表上的杠杆,比在销量表上大得多。这也是发行方在发售窗口内特别重视媒体评分解禁时间的原因:它决定的不是能不能卖出去,而是以哪个价格带卖出去。
55% 与 45% 这两个数字,别当成「国内卖得差」
看到「海外占收入 55%」就推出「国内玩家不买账」,是这类报道最常见的误读。陆港台卖出了约 55% 的销量,说明国内玩家的购买决策并没有问题,只是每份付的钱少。同样,海外收入超过一半,也不代表海外是主力市场,它只是被更高的定价抬了一档。
要判断一款国产单机的真实处境,应该看的是销量份额,而不是收入份额。销量份额告诉你多少人愿意买,收入份额告诉你这些人愿意付多少钱。两者同时上升才是市场扩张,只有收入份额上升、销量份额下降时,往往意味着核心用户群在低价区已经接近饱和,靠海外高价区来补。
报告里还有一层容易漏掉的信息:Steam 预购期间中国大陆占每日 Steam 收入接近 70%,而到 11 月 2 日降到 45%。这个降幅不是国内玩家退出了,而是海外玩家的加入把分母做大了,同时预购期的集中付款也被摊平到正式发售后的持续购买。用单日份额去比较不同阶段的市场表现,会得出偏激的结论。
回本这个问题,卡在成本口径上
搜索框里连带出现的问题大多指向回本,但两家公开报道都没有给出开发与宣发的确切总额。Alinea 的 2.23 亿美元是流水分成前的毛收入,扣掉平台分成、发行渠道费用与区域税费之后,落到开发商手上的净额会明显低一截;而研发投入是一次性支出,还要加上市场费用。用毛收入除以一个未经证实的成本数字,得出的任何回本结论都不成立。
能确定的是节奏。五天 2.23 亿美元对于国产单机属于高量级,而且收入曲线还在评测解禁后的上行段。真正会决定回本速度的,是接下来两次节点:一是 12 月前后假期窗口的第二次曝光,二是主机端的持续补丁与内容更新。前者决定新增销量,后者决定长尾退款与口碑折损。
现在能下的三个判断
第一,两个 55% 对 45% 的错位是真实现象,来源是区域定价,不是统计失误。陆港台销量过半、收入不过半,账面上完全解释得通。
第二,海外收入份额的抬升主要发生在评测解禁后的四天,是价格杠杆与口碑叠加的结果,不能简单解释成国内热度下滑。
第三,关于回本的讨论目前缺乏可信的成本数字,任何结论都属于推测。与其猜总额,不如盯住假期窗口的销量与主机端的更新节奏,这两项是可观察的。
还有一个悬而未决的点:Alinea 的全部数据都是估算,报告没有说明采样与推断方法,平台侧的官方销量也只公布了 72 小时那一档。等官方给出更完整的数字,销量与收入的地区结构还可能被修正,尤其主机侧那 120 万份的划分方式。
资料来源
游民星空 11月6日《曝影之刃零海外收入反超国内》,转述 Alinea Analytics 估算:https://www.gamersky.com/news/202611/2241684.shtml;游民星空 11月5日《魔兽世界无限首日上线 全球玩家遭遇漫长登录排队》,用于交叉核对发售周时间线:https://www.gamersky.com/news/202611/2241035.shtml
最新文章
-
悦阳数据香港优化B 两个系列同价并不重叠:ECS 卖到 1
香港优化B 下面挂着 ECS 和 TCS 两个系列,价格表上 2 核 1G 那档之间只差 10 美元,很
更新:26-11-06
-
六家永续的资金费率顶在0.01%上限 币价从低点只弹回0.
十一家交易所期货合约的最近十二次结算里,比特币、以太坊、XRP、ZEC、NEAR、LTC 有七
更新:26-11-06
-
香港 CN2 GIA 六个档每 1Mbps 配 10GB:满速 22.2 小时
把 CUBECLOUD 香港 CN2 GIA 六档的流量除以端口,1G、2G、8G、VDS32 四档都是精确的 1
更新:26-11-06
-
两天里ETF先买2.76亿再卖4.30亿 份额只多出0.5% 那笔钱
Farside 的日度表把11月4日和11月5日摆在一起,比特币现货ETF一天净申购 2.758 亿、隔
更新:26-11-06
-
DeepAI超级智能体怎么用才安全可靠
DeepAI超级智能体怎么用才安全可靠?这篇从普通用户角度讲清楚权限设置、隐私保护、内
更新:26-11-06
-
灵智AI聚合平台怎么用?多模型切换与问答实测指南
灵智AI聚合平台怎么用?这篇实测指南手把手教你多模型切换操作,从注册登录到问答对比
更新:26-11-06
COMMENTS 网友评论





推荐文章
热门文章
 2026年世界杯小组赛好看吗?世界杯2026
26-05-14
 2026年世界杯预选赛在哪里看 世界杯足球
26-05-14
 VMware ESXi 9.0如何使用 ESXi 9.0激活
25-09-15
 2026捕鱼游戏那个最火 捕鱼游戏推荐哪个
26-01-16
 lmarena生成手办指令 lmarena怎么生成3
25-09-02
 HttpCanary怎么用 httpcanary打不开如何
25-09-02
 黄金交易平台app排行榜 贵金属黄金交易
25-07-14
 追番动漫软件推荐app2026 追番的免费软
25-07-14
 永久免费的追剧软件无广告 2026永久免费
25-07-14
 和平精英手游是刺激战场吗 腾讯光子和平
19-05-08