
币安这轮反弹 20个加密合约的多头仓位缩了1.84% 空头缩了5.59%
发布时间:2026/11/16 8:33:28来源:y8l
11月16日早上八点四十五分,币安24个成交额最大的加密永续里,有20个在过去24小时涨超3%,中位数涨幅5.07%。同一天,这24个合约的未平仓合约币数中位数少了2.22%,跌破上一周低点时留下的仓位,在这一轮反弹里没有回来。价格涨、仓位缩,这两件事同时成立并不稀奇,但把它们拆开之后会看到一个更具体的结果:这一轮上涨的钱,主要来自两批人各自关掉自己的仓位,而不是新钱入场把价格推上去。
先把三份数据各自的口径摊开
这篇的三个来源都取自币安合约公开接口,时间窗口统一为11月15日09:00至11月16日08:45,15分钟一根,共96根。持仓来自 openInterestHist,它同时给出 sumOpenInterest(以币计)和 sumOpenInterestValue(以USDT计)。多空比来自 globalLongShortAccountRatio,返回的是 longAccount 与 shortAccount 两个占比,统计单位是账户数而不是仓位金额。价格来自同一窗口的15分钟K线,取第一根开盘与最后一根收盘。
三个字段放在一起才有意义。持仓币数变动只说明合约里还剩多少个币的敞口;longAccount 只说明在开仓账户中,多头账户占了百分之多少。单独看任何一个都会被误导:多头账户占比下降,可能是多头账户离场,也可能是空头账户在增加,两者的经济含义正好相反。要分清这两种情况,必须把占比乘回持仓币数,还原出多头一侧和空头一侧各自的仓位规模。
公式很直白。多头仓位币数变化 = (期末多头占比 × 期末持仓币数) ÷ (期初多头占比 × 期初持仓币数) 1,空头一侧把占比换成 (1 多头占比) 即可。这个式子唯一的假设是每个账户的平均仓位规模不变,后文第五节会专门讲这条假设在什么条件下会崩掉。
24个合约里,两边的仓位都在缩
把40个流动性最好的USDT永续(成交额前40)全部算一遍,其中24个属于加密币,16个是股票与商品代币。加密币这一组的结果最干净:多头仓位币数中位数 1.45%,空头仓位币数中位数 4.44%。24个合约里,多头一侧缩水的有15个,空头一侧缩水的有17个。空头缩得比多头更狠,也就是说反弹里回补的空单比新开的空单更多,这解释了价格为什么能在这两天从六万二附近弹回六万五。
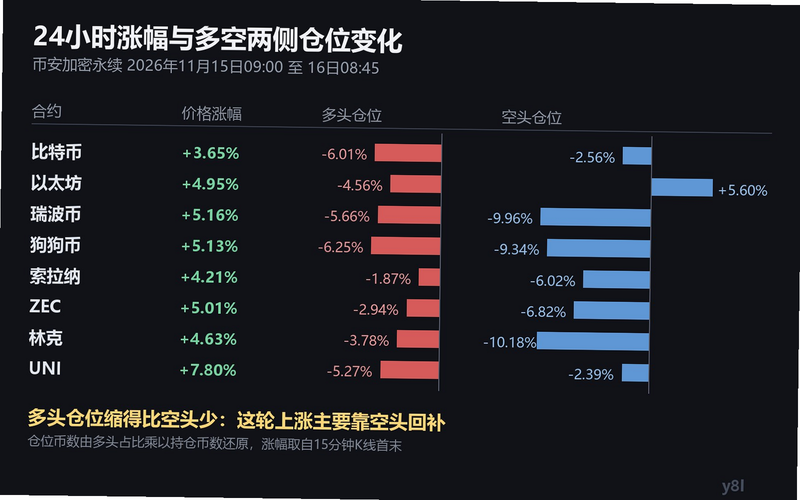
只取涨幅最大的那20个加密合约看得更清楚:多头仓位缩 1.84%,空头仓位缩 5.59%,空头一侧的收缩是多头一侧的三倍。这是典型的空头回补形态,市场里没有多少新多头接手,是原来压在上面的空单自己撤了,价格才被抬起来。
几个大合约的读数一并列出:比特币涨3.65%,持仓币数少5.18%,多头仓位缩6.01%,空头仓位只缩2.56%,多空账户占比从75.68%退到75.01%。以太坊涨4.95%,持仓币数少1.91%,多头仓位缩4.56%,空头仓位反而多了5.60%,账户占比从73.88%掉到71.88%。索拉纳涨4.21%,持仓少2.81%,多头缩1.87%,空头缩6.02%。这些都是空头回补与多头离场同时发生的画面,没有一个合约出现两边同时加仓。
多空账户占比和价格的关系,比它和持仓的关系强得多
把40个合约放在一起算相关系数,结果有点意外。多头账户占比的24小时变化与价格涨幅的相关系数是 0.797,与持仓币数变化只有 0.348。也就是说,账户数这一侧的变动几乎是被价格牵着走的,涨得越多,多头账户占比掉得越多,而它和仓位增减的关系要弱一半以上。
这条相关性里有一个值得单独拎出来的合约。EVAA 一天涨了82.41%,持仓币数多了31.40%,多头账户占比从51.3%砸到31.6%,跌了19.8个百分点。多头账户占比掉这么狠、仓位却在增加,说明进场的是少数大账户,离场的是大量小账户。按前面的公式还原,EVAA 的多头仓位缩了19.17%,空头仓位多了84.71%:一大批散户多单被洗出去,空头一侧却在成倍加码。这类币的账户占比读数几乎不能用来判断方向,因为它统计的是人头,而这里的人头变化正好和钱的流向相反。
反方向也有极端个案。SOPHUSDT 一天跌56.84%,持仓币数多了38.44%,多头账户占比从51.7%升到57.0%,多头仓位因此多出52.57%。价格腰斩的时候多头账户数和多头仓位同时增加,24个加密合约里只有它一个这样,属于标的自身基本面出问题后的特殊形态,不能当作普遍规律。
为什么账户数上升不能证明有人在抄底
加密币这一组的账户占比中位数其实是上升的:24个合约里,涨了价还看到多头占比上升的有15个。乍看像是底部有人进场,但配上前面的仓位数据,这个解释立刻站不住。全组中位涨幅5.07%、持仓币数中位少2.22%、多头仓位币数中位再缩1.45%,账户变多而仓位变小,只可能是每个账户的平均仓位在变小。
这有一个很实际的解释。价格从六万二弹到六万五,同样一百美元的保证金,在10倍杠杆下能开的合约名义额不变,但账户里剩下的可开额度会因为浮亏收窄而回升,一些人补开了小仓。同时原来仓位较大的账户在减仓兑现,账户数因此增加、总仓位因此减少。两种力量方向相反,账户占比这个指标看不见后者。
所以在这个窗口里,把 longAccount 当成「市场看多情绪」来读会读反。它回答的是有多少个账户持有多头,不回答多头一共持有多少。要判断筹码是在集中还是分散,必须同时看持仓币数和仓位还原后的多空两侧规模。

空头回补的幅度决定了这轮反弹能走多远
空头仓位缩5.59%这句话的实践含义是:这一轮上涨的燃料是原本就存在的空单,而不是增量买盘。可回补的空单是有限量的,回补完之后,价格要继续往上,就得靠真正的新多单接手,而目前的持仓币数并没有给出这个信号。这是这一轮反弹和「资金推动型上涨」最关键的区别。
按合约看,空头收缩最猛的是 AKE(25.75%)、林克(10.18%)、瑞波(9.96%)、狗狗币(9.34%),这几个都是价格涨了3%到5%的中小市值品种。空头在这些合约上撤退,同时多头仓位也在减少:以狗狗币为例,多头仓位缩6.25%,空头仓位缩9.34%,两边一起走,价格却涨了5.13%。这正是流动性薄的市场里空头回补的典型价格效应:不需要很多买盘,只要原来挂在上面的卖压被撤走,价格就会往上跳。
反过来,空头仓位没有明显减少的合约,反弹就更依赖真实买盘。以太坊这个窗口的空头仓位反而多了5.60%,它涨的4.95%不能算作回补行情,更接近多头增仓。同一个市场里两种机制同时存在,只看涨幅排序会把它们混成一种。
这套算法在什么时候会失效
第一个限制是账户数的口径。globalLongShortAccountRatio 统计的是账户数占比,每个账户算一票,不管仓位大小。所以第三节那个「平均仓位不变」的假设一旦不成立,还原出来的多空仓位规模就会失真。EVAA 就是极端例子:它的账户数变化与资金流向完全反向,还原结果的正负号虽然大概率对,幅度却不可靠。
第二个限制是口径的另一半:账户数无法区分「一个人开了一个大仓」和「一个人开了一个小仓」,更无法区分对冲。币安同一个账户可以同时持有多空,长仓短仓在同一账户内互相抵消,但账户数会同时计一次多头和一次空头,这类账户在极端行情里会显著扭曲读数。做合约的人对这套账本通常不陌生,站内 合约交易入门 那篇把保证金、强平价与账户权益三者的关系讲得更细,先弄明白账户权益怎么算,再回头看多头占比才有落脚点。
第三个限制是时间窗口。这里用的96根15分钟K线覆盖24小时,中间包含了一次完整的探底和一次反弹,两张方向相反的仓位变化在同一个窗口里会互相抵消。如果窗口再拉长到一周,得到的多空仓位变化会是另一组数字,读出的结论也会变。
第四个限制是范围。40个合约是全市场成交额前40,占币安永续总成交额的74.5%,剩下718个合约没有算进去。24个加密合约的中位涨幅是5.07%,这个数字代表的是流动性最好的那一批,不是全市场。
还有一点需要明确:持仓币数减少并不等于有人亏钱离场。持仓减少也可能是价格变化后保证金占用变少,账户自动调整了仓位规模,或者是阶梯保证金制度下仓位被分档拆开。真正区分「主动平仓」和「被动变动」需要看强平数据,币安公开接口不提供逐笔强平明细,这一点本文只能记录限制,不能下结论。
怎么自己复核这几个数
打开币安合约的 /futures/data/openInterestHist 接口,把 symbol 换成想查的合约,period 设为 15m,limit 设 96,返回的第一条与最后一条的 sumOpenInterest 相除就得到持仓币数的变化率。再用 /futures/data/globalLongShortAccountRatio 取同一组参数,把 longAccount 字段按同样的公式还原成多空两侧的仓位规模。价格从 /fapi/v1/klines 取同样96根,第一根开盘价与最后一根收盘价相除。
三个数算完,先看持仓币数的方向:如果持仓在涨而价格也在涨,那是新钱进场;如果持仓在跌而价格在涨,就要看多空两侧谁缩得更狠。空头缩得更狠是回补行情,多头缩得更狠是被动平仓。这个判据比单纯看资金费率或账户占比都稳定,因为它直接对应合约里还剩多少敞口。想先把多空比这几个字段的含义理顺,站内 永续合约看盘 那一篇逐项解释过这些指标的差别。
资料来源
币安合约公开接口 openInterestHist、globalLongShortAccountRatio、klines,数据窗口 2026年11月15日09:00 至 11月16日08:45(UTC+8),共96根15分钟K线。合约列表与成交额取自 fapi.binance.com/fapi/v1/ticker/24hr。全部指标由本地按上述公式重算,未使用任何第三方汇总口径。
最新文章
-

聚玻宝靠谱吗?玻璃行业用聚玻网采购到底怎么样
聚玻宝(聚玻网)靠谱吗?玻璃行业用聚玻网采购到底怎么样?本文从真实使用角度聊透聚玻
更新:26-11-16
-
哈优行司机端怎么注册接单?新手跑车常见问题解答
哈优行司机端(哈出行司机端)新手怎么注册接单?本文手把手教你完成哈优行司机端下载安
更新:26-11-16
-
币安这轮反弹 20个加密合约的多头仓位缩了1.84% 空头缩
过去24小时24个加密永续中位涨5.07%,但持仓币数中位少了2.22%。把多空账户占比和持仓
更新:26-11-16
-
币安清算费只有四档 但2.5%那档把强平价从342%拉到200
同样一套维持保证金率和强平公式,清算费从1.25%跳到2.5%,单个仓位能扛的反向价格距离
更新:26-11-16
-
安检员题库怎么选?初级和高级考试重点有什么区别
安检员题库怎么选才不踩坑?初级和高级考试重点到底差在哪?本文从真实备考经验出发,
更新:26-11-16
-
多佳惠选直播购物靠谱吗?和普通直播间比哪个更值得买
多佳惠选(直播购物)到底靠谱吗?和普通直播间比哪个更值得买?本文从真实下单体验、价
更新:26-11-16
COMMENTS 网友评论





推荐文章
热门文章
 2026年世界杯小组赛好看吗?世界杯2026
26-05-14
 2026年世界杯预选赛在哪里看 世界杯足球
26-05-14
 VMware ESXi 9.0如何使用 ESXi 9.0激活
25-09-15
 2026捕鱼游戏那个最火 捕鱼游戏推荐哪个
26-01-16
 lmarena生成手办指令 lmarena怎么生成3
25-09-02
 HttpCanary怎么用 httpcanary打不开如何
25-09-02
 黄金交易平台app排行榜 贵金属黄金交易
25-07-14
 追番动漫软件推荐app2026 追番的免费软
25-07-14
 永久免费的追剧软件无广告 2026永久免费
25-07-14
 和平精英手游是刺激战场吗 腾讯光子和平
19-05-08