
微策略被踢出指数 1300万股约14.6亿美元 被动卖出的账算出来不到一半
发布时间:2026/11/14 2:33:07来源:y8l编辑部
2026 年 11 月 11 日,MSCI 的 11 月评审把 Strategy(代码 MSTR)列进删除名单,生效时间是 11 月 30 日收盘,同时被移出 MSCI World 与 MSCI ACWI。消息出来后,11 月 12 日股价收在 114.41 美元,跌 6.49%;11 月 13 日再跌到 112.56 美元,对比 2025 年 7 月 7 日的 434.58 美元已经缩水七成多。很多解读停在「被动基金要卖 28 亿美元」这一步,但这个数字出自 JPMorgan 2025 年 11 月的旧测算,针对的是 MSCI 后来搁置的那版提案。真去把这笔卖出算出来,金额不到它的一半,而更能说明问题的其实是另一个比例。
先把这次剔除讲清楚,它不是退市
MSCI 在 10 月 15 日采纳了新的非经营性公司筛选,取代 2025 年 10 月 10 日那套临时措施。旧措施只针对数字资产占总资产一半以上的公司,限制的是指数权重上调和新增;新规则先判断一家公司有没有实质经营资产,没通过这一关的再看五项财务比率,命中四项或以上就判定不合格。存量成分股还有一道缓冲:必须在最近两个年度申报期都没通过,才会被删。
这次最终名单一共六家:Strategy、日本的 Metaplanet、英国的 Yellow Cake、冰岛的 Skel Fjarfestingafelag、Agronomics 和 Upexi,另有 19 家在观察名单上,包括 SharpLink 和日本的 Quantum Solutions。MSCI USA 这一轮删了 24 只、只加了一只 Moderna,Strategy 是这 24 只里唯一没有降到小盘指数的,也就是说它连小盘股那条退路都没拿到。
需要说清楚的边界有三条。MSCI 的删除不改变纳斯达克上市状态,不影响公司继续做生意,也不强制它卖掉任何一枚比特币。它做的只是把这只股票从「基金按名单被动持有」的池子里拿掉。对一家靠发股买币的公司,这个池子的意义恰好不在价格,而在融资。
1300 万股、14.6 亿美元:被动卖出这笔账自己就能算
Strategy 在 8 月给 MSCI 的回复里自己披露过一个数:挂钩 MSCI 指数的基金合计持有约 1300 万股,占基本股本的 3.1%,并称这不到一天的成交量。按 11 月 13 日的 112.56 美元折算,这批股份值 14.6 亿美元左右。JPMorgan 由 Nikolaos Panigirtzoglou 牵头的团队在 2025 年 11 月给的是 28 亿美元,如果其他指数商跟进再加 88 亿美元。两组数字差一倍,原因不在算术,在假设:28 亿是按更高的股价和更宽的追踪覆盖率估的,而这次的规则和那版提案并不是同一套。
MSCI 自己至今没有公布任何金额估算。把 28 亿美元当成既定事实来推演比特币会不会被砸,中间其实隔了两层未经证实的假设:一是基金实际覆盖率,二是卖出之后谁接盘。被动基金卖出的股份是卖给别人,不是注销,公司账上的 850,364 枚比特币一枚都不会动。
价格已经跌到「扣掉优先股只剩比特币净值」
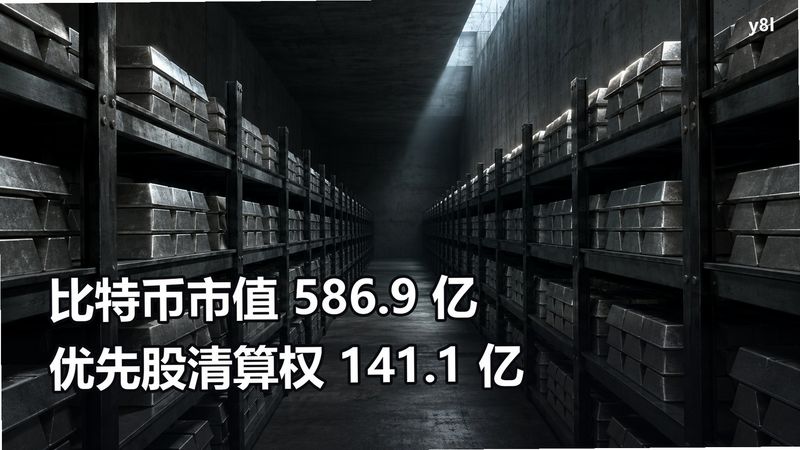
比被动卖出更值得注意的是估值本身的变化。按 11 月 9 日 8-K 披露的持仓,Strategy 持有 850,364 枚比特币,总成本 641.6 亿美元、均价 75,456 美元。11 月 13 日比特币现货报 69,018.58 美元,这批币的市值是 586.9 亿美元。
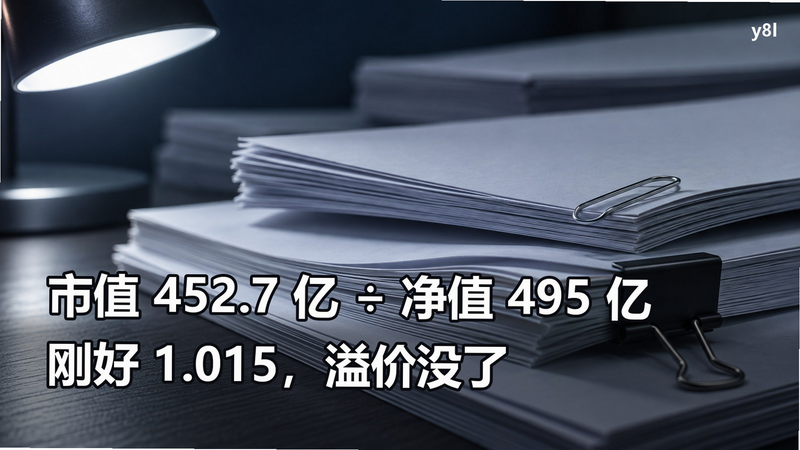
另一边是优先股。9 月 30 日的资产负债表上,五个系列优先股的清算优先权合计 141.1 亿美元:STRC 91.0 亿、STRF 13.3 亿、STRK 与 STRD 各 14.0 亿、STRE 8.8 亿。把 586.9 亿减去 141.1 亿,留给普通股股东的比特币净值是 495 亿美元。而以 112.56 美元、约 4.02 亿股计算,公司市值是 452.7 亿美元。两者之比 1.015,意味着市场给普通股的定价已经基本等于这份净值,指数带来的那层溢价没有了。
同一时刻换一个分母,结论会差很远。拿市值直接除以比特币市值,得到 0.771,看上去是折价 23%;换成市值除以「比特币市值减优先股」,是 1.015,几乎平价;再看每 1 美元优先股清算权背后压着多少比特币市值,是 4.16 美元。三个数字都不错,但只有一个能回答「普通股还值不值这个价」。
作为对照,2025 年 7 月股价 434.58 美元时,市值 1748 亿美元,是当时比特币持仓市值的近三倍。溢价从近 3 倍掉到 1.0 附近,不是一天完成的,但被剔除这件事把它压到了最后一段。
为什么 0.771 会骗人
优先股在公司资本结构里排在普通股前面。比特币涨价时,先赔优先股的清算权再算普通股;跌价时同理。用市值除以全部比特币市值,等于把本该先归优先股的那 141.1 亿美元也算进了普通股的份里,杠杆越低,这个算法越低估普通股的实际折价;杠杆越高,它越会把普通股算得比实际更便宜。所以 0.771 这个数在优先股规模不断扩大的公司身上,参考价值逐年下降。
融资通道:真正的风险不在 11 月 30 日那一天
Strategy 的商业模式是用发股、发优先股、发债换来的钱买比特币,再靠每股对应的比特币数量增长来证明这套做法值得溢价。10-Q 里把这个增长量化了,叫 BTC Yield。2026 年三季度是负 11.9%,前三季度负 3.7%,而去年同期分别是正 6.2% 和 25.9%。同期 BTC Gain 为负 79,710 枚,按公司自己的折算口径折合负 66.60 亿美元。
这个指标转负,说明通过资本市场增发的份额增长已经跟不上股本扩张。被剔除指数会从两头挤压它:一头是被动资金的边际需求消失,另一头是后续增发的定价参照变差。11 月 2 日至 8 日那一周的数据已经能看到转向:公司卖了 2,051,348 股 MSTR、净得 2.838 亿美元,其中 只有 8,190 万拿去买了 1,036 枚比特币,1.883 亿拿去回购 188.7 万股 STRC,1,360 万划进 USD Cash。买币的钱连融资额的三成都不到。
回购优先股和买比特币在同一张表里并列,说明管理层的优先顺序在往「守住资本结构」这边挪。这对普通股不一定是坏事,但它确实意味着「每周必买币」的节奏被打断了。
现金垫有多厚:36.6 个月股息,卖币授权还一分没动
优先股是每年要付息的。按 9 月 30 日的存量和各系列票面利率,STRF 10%、STRC 12%、STRE 10%、STRK 8%、STRD 10%,年度股息合计约 15.65 亿美元,折算下来每月 1.3 亿。11 月 8 日,公司披露的 USD Reserve 是 47.7 亿美元,USD Cash 1.462 亿美元。用 47.7 亿除以月均 1.3 亿,大约能覆盖 36.6 个月;公司自己按 9 月 30 日的 58 亿美元 USD Assets 算过,是 43 个月。USD Reserve 政策规定最低要预留 12 个月,眼下还算宽裕。
再看那条被反复引用的授权:董事会允许通过卖比特币筹措最多 12.5 亿美元来补充储备,但截至 10 月 25 日一分钱都没卖过。同期真正在用的是增发额度:MSTR 还有 183.373 亿美元没发,STRC 还有 175.108 亿美元没发。账上 47.7 亿美元的现金垫摊到 850,364 枚比特币头上,等于每枚币头上压着约 5,610 美元的成本;从比特币持仓那一侧倒推这 47.7 亿,按 11 月 13 日的价格约合 69,112 枚比特币。这个数不算小,但和 850,364 枚比起来只有 8.1%。
优先股的定价反而比股票稳
11 月 13 日,STRC 收在 99.94 美元,面值 100 美元;STRF 101.26 美元,清算价 103.57 美元。同期普通股从 434.58 的高点跌到 112.56,跌幅 74%。同一个发行人的两类证券,一类几乎没动,一类跌了四分之三,原因在于合同条款:优先股的清算顺序在前,股息按票面固定或按月度重设,而普通股拿到的是全部剩余。价格差异说明的正是资本结构本身的分层,不是市场情绪的分歧。
需要注意的是,STRK 66.65 美元与 STRD 66.30 美元都只有面值的六六折左右,这两个系列分别付 8% 与 10% 的股息、累计性不同,价格里已经包含了不小的信用折价。所以「优先股很稳」这句话只对 STRC 和 STRF 成立,对更低的两个层级并不成立。
11 月 30 日之后要看的是三份文件
第一份是 12 月初的 8-K。Strategy 每周一披露上周的买卖,如果 12 月第一周的表格里还有新的比特币买入,说明被动卖出并没有打断它的积累节奏;如果连续几周只回购优先股、不买币,卖压就通过融资渠道传到了比特币那一侧。
第二份是 12 月的优先股股息支付记录。$1.3 亿的月均在 USD Reserve 面前不算重,但要看它动用的是利息收入还是本金。前者说明现金垫在自然生长,后者说明开始消耗存量。
第三份是观察名单的下一轮筛选。这次 19 家在观察名单上,包括 SharpLink 与 Quantum Solutions,规则要求存量成分股连续两个年度申报期未通过才删,所以短期不会有第二波同规模的剔除。但这对所有「持币为主业」的公司都提出了同一个问题:指数成分这个身份,本身是靠经营资产换来的,不是靠持币量买来的。
这套读法在哪里会失效
第一,股本是一个估计值。文中用 4.0015 亿股(三季度加权基本股数)加上 11 月 2 至 8 日增发的 205 万股,得到约 4.02 亿股,公司没有公布 11 月 8 日的精确期末股本,这一项误差会直接放大到市值。
第二,优先股清算权用的是 9 月 30 日的存量。STRC 在 11 月第一周被回购了 188.7 万股,实际清算权比 141.1 亿美元略低,本文按 9 月 30 日口径统一计算,不逐日调整。
第三,MSCI 的公告原件受验证码拦截,删除名单与规则细节取自 Unchained、The Asian Banker、Bitcoin Magazine 与 Cointelegraph 的报道。规则本身已经由 MSCI 10 月 15 日的公告确认,但最终名单的逐项细节以转载为准。
第四,JPMorgan 的 28 亿美元来自 2025 年 11 月的旧测算,本文只用它来说明常见的引用偏差,不把它当作本次的实际流出。MSCI 至今没有发布任何金额估算。
资料来源
Strategy Inc. 2026 年 9 月 30 日季度 10-Q,2026 年 11 月 2 日提交,SEC EDGAR;Strategy Inc. 2026 年 11 月 9 日 8-K(ATM、比特币持仓、回购与 USD Reserve 周报),SEC EDGAR。MSCI 10 月 15 日非经营性公司方法学公告与 11 月 11 日 11 月评审最终名单。Unchained《Strategy to Leave MSCI Indexes By Month End, Metaplanet Also Out》;The Asian Banker《MSCI removes Strategy from global indexes》;Bitcoin Magazine《MSCI Removes Strategy (MSTR) From Its Index》;Cointelegraph 2026 年 11 月 12 日《Strategy stock sheds 5% amid MSCI index removal》;Decrypt 2026 年 11 月 12 日《Strategy Made $19.5 Billion in Profit. So Why Is MSCI Removing It From Stock Indexes?》。行情数据:雅虎财经 MSTR、STRC、STRF、STRK、STRD 日线(2026 年 11 月 13 日收盘);币安 BTCUSDT 现货报价与 CoinGecko 全球市值(2026 年 11 月 13 日)。
最新文章
-
黄果漫剧App官方下载安卓版怎么下载安装及常见问题解答
黄果漫剧App官方下载安卓版怎么下载安装?这篇把下载渠道、安装步骤、常见报错和常见问
更新:26-11-14
-
碧蓝语音包怎么用?碧蓝航线语音包问答合集
碧蓝语音包怎么用?这篇碧蓝航线语音包问答合集把安装步骤、切换方法、常见报错和音量
更新:26-11-14
-
微策略被踢出指数 1300万股约14.6亿美元 被动卖出的账
MSCI 11 月 11 日的评审把 Strategy 从 MSCI USA、World 与 ACWI 一起删除,11 月 30
更新:26-11-14
-
科索顿随身WiFi怎么用?信号差怎么办?
科索顿随身WiFi怎么用?信号差怎么办?本文手把手教你科索顿随身WiFi开机连接、后台设
更新:26-11-14
-
2.1万美元的盘口撑着2亿美元的持仓 那个没上市的公司是
Hyperliquid 的 io 场所里,Anthropic 前上市永续挂着 2.01 亿美元持仓,占整个场所的
更新:26-11-14
-
企业培训平台怎么选才不踩坑?时习培训常见问题解答
企业培训平台怎么选才不踩坑?本文围绕时习企业培训的真实使用体验,聊透选型时最容易
更新:26-11-14
COMMENTS 网友评论





推荐文章
热门文章
 2026年世界杯小组赛好看吗?世界杯2026
26-05-14
 2026年世界杯预选赛在哪里看 世界杯足球
26-05-14
 VMware ESXi 9.0如何使用 ESXi 9.0激活
25-09-15
 2026捕鱼游戏那个最火 捕鱼游戏推荐哪个
26-01-16
 lmarena生成手办指令 lmarena怎么生成3
25-09-02
 HttpCanary怎么用 httpcanary打不开如何
25-09-02
 黄金交易平台app排行榜 贵金属黄金交易
25-07-14
 追番动漫软件推荐app2026 追番的免费软
25-07-14
 永久免费的追剧软件无广告 2026永久免费
25-07-14
 和平精英手游是刺激战场吗 腾讯光子和平
19-05-08