
以太坊质押收益率 以太坊质押率和收益率的关系
发布时间:2026/11/4 23:21:21来源:币圈资讯
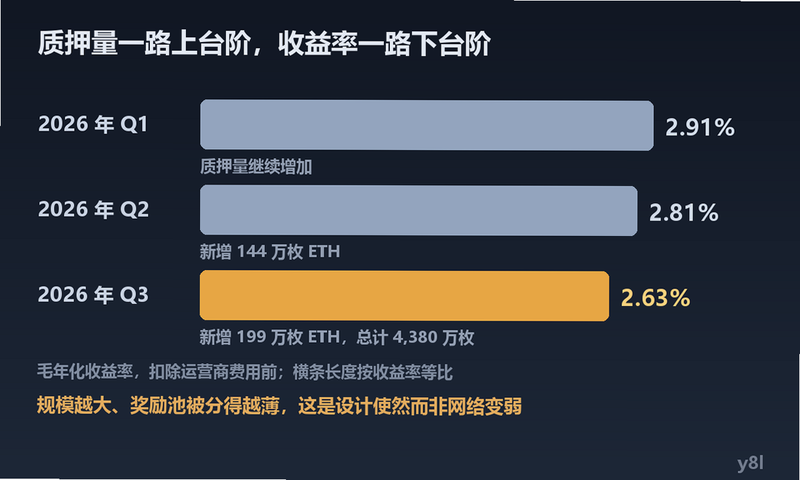
11 月 4 日以太坊从 2,276 美元附近一路推到 2,434 美元,一天涨了 6.38%,据 CoinGecko 在 11 月 5 日凌晨的报价。涨得最猛的一天,恰好是质押这个生意最不划算的时候:Bitwise 在 10 月 20 日发布的季度报告里,以太坊毛年化质押收益率已经降到 2.63%,低于第二季度的 2.81%,也低于第一季度的 2.91%。一边是持仓者看着 6% 的涨幅,一边是锁仓一年只拿 2.6% 的利息,这两个数字同时出现在同一块屏幕上,才是 11 月初最值得算清楚的一件事。
要看懂这两个数字,先得拆开质押的收益率是怎么来的。
收益率下行,是奖励池被分薄而不是安全预算被砍
以太坊的共识奖励按有效余额分配,质押的总量越大,每一枚 ETH 分到的份额就越少。Bitwise 的数字把这条曲线画得很清楚:第二季度末质押总量约 4,310 万枚,第三季度末升到 4,380 万枚,占总供应量 35.9%,季度净流入 199 万枚,是连续第六个季度净流入。收益率的对应变化是 2.81% 降到 2.63%,季度环比少了 0.18 个百分点。
这条曲线不是坏消息,也不是好消息,它只是算术。真正要问的是:这 2.63% 从哪里来?Bitwise 的拆分是,2.53 个百分点来自协议增发,占总收益的 96.3%,只有 0.10 个百分点来自优先费与 MEV。换句话说,质押收益的绝大部分不是「网络用得多、收费多」,而是「协议新印出来发给验证者的币」。
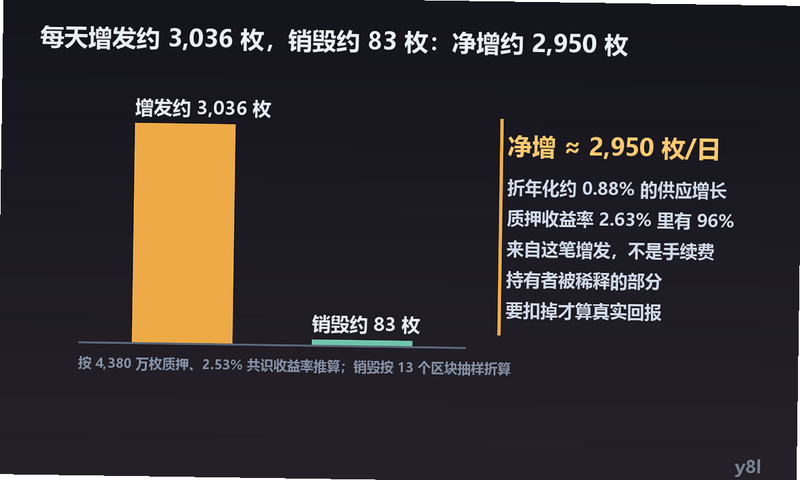
这就决定了 2.63% 的性质:它是稀释换取现金流,不是业务收入。持有者拿到 2.63% 的 ETH,代价是全网每多质押一枚,自己手里的份额就被分走一点。按当前数据粗算,每天新增发行约 3,036 枚 ETH,销毁只有 80 枚上下(下面会讲这个数怎么来的),净增约 2,950 枚,折年化约 0.88% 的供应增长。也就是说,锁仓者的毛收益 2.63% 里,有近三分之一是自己在稀释自己,把稀释算进去,真实回报大约落在 1.7% 到 1.8% 之间。
这个差值听起来小,但它解释了机构为什么在 2.6% 还在加仓:对它们而言,替代品不是 5% 的借贷池,而是不生息的托管账户,0% 到 1.7% 的差额,比 2.6% 的绝对水平更值得看。
质押率越高,收益率越低,这条反向关系的边界在哪
质押率指质押 ETH 占总供应量的比例。当前是 35.9%,第三季度还创下了历史新高。这个比例和收益率之间的反向关系有个上限:以太坊不像部分公链那样有固定的通胀率上限,共识奖励的发放曲线是设计出来的,质押率越高,单位 ETH 的收益越低,但它不会无限制地往下降,因为奖励池本身也会随着质押量调整。
更值得看的是另一端:高质押率锁住了流通盘。Bitwise 报告提到,验证者数量从约 110 万降到约 88.1 万,原因是 Pectra 升级允许一个验证者最高合并到 2,048 枚 ETH 的有效余额,运营方把多个 32 枚的验证者并成一个。验证者数量减少不等于质押 ETH 减少,质押总量反而是上升的。市场里常有人把「验证者数量下降」读成「有人在退出」,这个误读在 2026 年下半年出现了不止一次。
质押率上升有一个真实的副作用:可流通的 ETH 变少。4,380 万枚锁在共识层,占供应量的三成半,剩下的流通盘在遇到大规模清算时更薄,价格弹性更大。这是 11 月 4 日那种 6% 的单日反弹能走出来的结构性背景之一,但它也意味着回撤同样会被放大。
进队和出队:11 月初的那张快照说了什么
质押的两端各自排着队。11 月初的公开快照显示,等待进入质押的 ETH 约有110 万枚,按当前处理速度要等 20 天上下;等待退出的几乎为零。多个来源给出的数字并不一致:CryptoKeyhole 在 11 月 2 日 09:52 UTC 的进队读数是 1,104,862 枚、预计 19.7 天,ValidatorQueue 在 11 月 1 日的读数是约 123 万枚、21 天 16 小时,PANews 在 10 月下旬引用的是约 137 万枚、24 天以上。差异来自抓取时刻不同,不是谁写错了。
同期的事件背景是 MetaMask 因为 9 月 30 日披露的安全事件,从 Lido 的验证者里撤出约 52.3 万枚 ETH,一度把退出队列推到 85 万枚的峰值,三周之后被网络消化干净。这个案例说明一件常被忽略的事:队列长短变化很快,用它来判断「趋势」至少要跨月看,单日读数只能说明某个时点的口径。
进队长、出队短,意味着持有者的边际倾向是锁仓而不是释放。但它也意味着,如果你今天想把 ETH 锁进去,要接受 20 天左右才真正开始计息:进队期间不产生收益,资金却已经离开钱包。按 2.63% 算,20 天的机会成本约 0.14%,听上去不大,但如果你的替代选择是 24 小时可赎回的流动性质押代币,这个等待本身就变成了犹豫的理由。

同一时刻的三条利率,哪一条更值钱
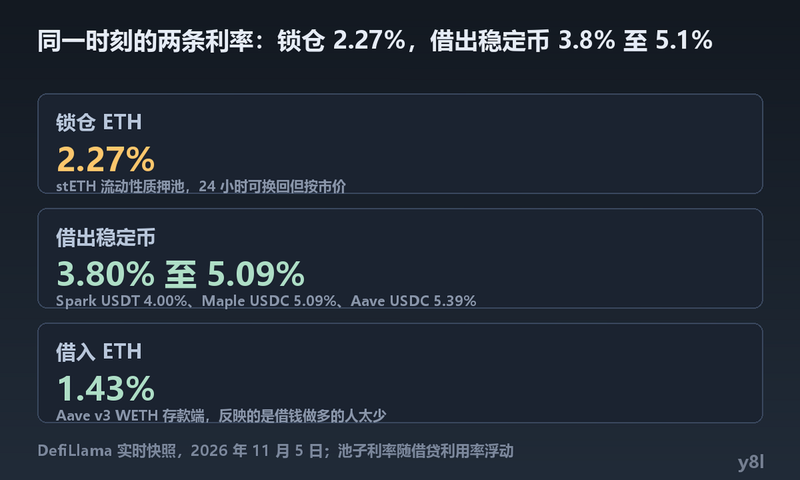
把 11 月 5 日凌晨 DefiLlama 的实时池子数据摆在一起看,问题会变得具体。stETH 的流动性质押池年化 2.27%,24 小时可以换回,但换回时按市价结算,折价风险由持有者承担。同一时刻,借出稳定币的利率是:Spark 的 USDT 池 4.00%,Maple 的 USDC 池 5.09%,Aave v3 的 USDC 池 5.39%。而借入 ETH 的成本只有 1.43%,这是 Aave v3 WETH 存款端的数字。
这三个数字排在一起,暴露的是市场对方向的分歧。稳定币借款利率高于 4%,说明有真实的需求在借稳定币去加杠杆或做市;ETH 存款利率只有 1.43%,说明借钱做多 ETH 的人太少,池子里的 ETH 供过于求。一个简单的套利结构是:锁仓赚 2.27%,同时按 1.43% 借入 ETH 去补仓,理论上有约 0.8 个点的正向利差,但这套结构把清算风险、协议风险和资金费率风险都加了进来,不是无风险收益。
这不是「该买什么」的答案,而是两套完全不同的风险定价。质押的 2.27% 是确定的增发收入,代价是本金价格会动;借贷的 5% 是对交易对手的债权,代价是协议风险、抵押品价格和稳定币本身的信任。同一时刻两条利率差 3 个百分点,差的是风险类别,不是收益水平。
如果看的是「持有 ETH 这件事」,它的机会成本要按代币计价的回报来算:2.27% 的 ETH 计价回报遇上 6.38% 的 USD 计价涨幅,持有者这一天的美元收益远高于利率本身。这也是为什么质押利率降了,质押需求却没有降:大部分锁仓的人买的是 ETH 的价格,不是 2.63% 的利息。
销毁只有 80 枚的量级,那 2.63% 里的「超声波」还剩多少
2021 年前后,以太坊社区用「超声波货币」描述 EIP-1559 的销毁机制:网络越忙、销毁越多,供应越紧,价格越高。这个叙事在 2026 年已经不成立。我用 Blockchair 抽了 13 个区块,覆盖 11 月 2 日到 11 月 4 日,把 base fee 乘以实际 gas 用量算出来的平均销毁是 0.0116 ETH 一枚区块,按每天 7,172 个区块折算约 83 枚。同一时期,按 4,380 万枚质押、2.53% 共识收益率推算,每天增发约 3,036 枚。
这个抽样不是全链日总量,但它和独立报道的方向一致:第三季度网络手续费与交易排序收入的日均值只有 198 枚 ETH,比上一季度减少 40.2%;另有公开统计给出年初至今净增约 77.8 万枚、约 0.64% 的供应增长。几个口径的绝对值不同,结论一致:以太坊现在是轻度通胀的资产,不是通缩的。
对锁仓者来说,这意味着什么
如果质押收益率里有 96% 是增发,那么质押本质上是「用稀释换现金流」。按当前数字,全网每年增发约 108 万枚 ETH,这些币是发给验证者的,不是发给全部持有者的。一个持有 1% 供应量却不质押的人,每年被稀释掉 1% 的百分之几;一个全部锁仓的人,拿到的 2.63% 里有接近三分之一是自己的稀释。
这不是说质押不值得做。它说明判断标准要换个问法:不是「2.63% 高不高」,而是「在我能接受的流动性约束下,这个现金流是否值得多等 20 天、承担价格波动和协议风险」。对不接受美元计价回报的机构,答案是值得;对把 ETH 当作短期仓位的交易者,答案往往是否定的。
还有一个常被忽略的容量问题:Aave v3 的 USDT 池出现 7.02% 的报价,但池子总规模只有0.96 亿美元,几十万美元的存款就能把利率压下去。拿一个百万级的小池子的高利率去和 2.63% 比,是在比两种东西。
哪些观察会让上面这套判断失效
第一个是质押总量的方向。如果进队规模在两周内持续下滑、退出队重新抬头,说明锁仓倾向正在改变,那么「高质押率压住流通盘、支撑价格弹性」这条推断就要重算。第二个是手续费。如果主网 base fee 重新回到 15 gwei 以上并维持,销毁会重新超过发行,净发行转负,质押收益里「稀释自己」的那三分之一就会消失,2.63% 的性质会从「稀释收益」变成「接近净收益」。第三个是稳定币借贷利率。如果 Aave、Maple 这类池子的稳定币年化回落到 2% 以下,2.27% 的锁仓收益相对就会变得有吸引力,资金流向会反过来。

我不认为 11 月 4 日那 6% 的涨幅改变了上面任何一条。涨 6% 当天,以太坊链上的总锁仓只涨了 4.09%,从 435.9 亿美元到 453.7 亿美元,而按价格全额计价本该涨到 463.7 亿美元,缺口约 10 亿美元。价格涨得比链上资金快,通常说明当天进场的是杠杆和平仓,不是新的锁仓资金。一天的读数不足以定趋势,但它与「这轮反弹由衍生品推动」的解读方向一致。
质押收益率的这次下行,最容易被套进两种误读:一种是说收益率低说明网络不赚钱,其实网络赚不赚钱看的是手续费,而手续费本来就是收益里的小头;另一种是说收益率低说明该换去稳定币,其实两条利率对应的是两种风险。把这两个误读排掉,剩下的问题就很窄:你锁 ETH 是为了价格,还是为了那 2.63% 的现金流。
资料来源
Bitwise《The Bitwise Staking Report》2026 年第三季度版,10 月 20 日发布,关于质押规模与收益率的原始数据;Cryptopolitan、Blockonomi、news.bitcoin.com 对同一报告的数次转述,用于交叉核对 2.63% 与 4,380 万枚两组数字。DefiLlama 的链级 TVL、DEX 成交、手续费与池子收益率快照,取自其公开 API。CoinGecko 的现货报价,取值为 2026 年 11 月 5 日凌晨抓取时刻。Blockchair 的以太坊区块数据,用于抽样计算销毁量。CryptoKeyhole、ValidatorQueue 与 PANews 的质押队列读数,作为进队与出队的参考。以及 ethereum.org 与 tokenpost、cryptoslate 对质押提款流程与队列口径的说明。
最新文章
-
洛克王国世界s5赛季什么时候更新 洛克王国世界s5赛季奇
官方把 S4 的家底分成三类:跟着走的、按汇率折成洛克贝的、直接下架等返场的。月涌代
更新:26-11-04
-
Bacloud 起价写着 5.71 欧,最便宜的 3.38 欧档却要一
官网 FAQ 说套餐从 5.71 欧起,商城最上面那档实际是 3.38 欧的 OpenVZ,只是必须一次
更新:26-11-04
-
以太坊质押收益率 以太坊质押率和收益率的关系
11 月 4 日以太坊涨了 6%,可把 ETH 锁进质押的人拿到的毛收益率已经掉到 2.63%,这个
更新:26-11-04
-
Terabix 20 个套餐库存清零了 16 个:同机房同配置,G
二十个型号里十六个卡片的库存栏写着 0,连 96GB 那台大机器也没有了。剩下能下单的四
更新:26-11-04
-
搜片.com电视版apk怎么下载?电视端安装方法详解
搜片.com电视版apk怎么下载?这篇把电视端安装方法从头到尾讲清楚,包括U盘安装、当贝
更新:26-11-04
-
门罗币为什么不涨了 xmr算力表
门罗币 11 月 4 日报 640.91 美元,比 1 月 14 日的历史高点只低 19.6%,是主流币里最
更新:26-11-04
COMMENTS 网友评论





推荐文章
热门文章
 2026年世界杯小组赛好看吗?世界杯2026
26-05-14
 2026年世界杯预选赛在哪里看 世界杯足球
26-05-14
 VMware ESXi 9.0如何使用 ESXi 9.0激活
25-09-15
 2026捕鱼游戏那个最火 捕鱼游戏推荐哪个
26-01-16
 lmarena生成手办指令 lmarena怎么生成3
25-09-02
 HttpCanary怎么用 httpcanary打不开如何
25-09-02
 黄金交易平台app排行榜 贵金属黄金交易
25-07-14
 追番动漫软件推荐app2026 追番的免费软
25-07-14
 永久免费的追剧软件无广告 2026永久免费
25-07-14
 和平精英手游是刺激战场吗 腾讯光子和平
19-05-08