
当前位置:首页 → 资讯 → 软件资讯 → SEC 11月15日前的JitoSOL ETF:1.31比1卡在收据与商品之间
SEC 11月15日前的JitoSOL ETF:1.31比1卡在收据与商品之间
发布时间:2026/11/4 9:40:00来源:游吧乐编辑部
美国证券交易委员会对一只直接持有 Solana 流动性质押代币的基金,已经推到不能再推的位置。9月9日发布的 34-106309 号公告把审批期限定在 2026年11月15日,连同 9月16日到期的 180 天原始审查期一起算,这是《1934年证券交易法》19(b)(2) 条允许的最后一次 60 天延长。超期之后,委员会只剩两个动作:发一纸批准令,或发一纸否决令。
把日历翻完,剩下的问题不在日历上
2026年3月10日,纳斯达克替 VanEck 提交了这份上市规则变更申请,文件号 SR-NASDAQ-2026-016,3月20日在联邦公报公示。5月1日委员会第一次延长,指定6月18日为期限;6月17日转为正式审议程序;9月9日第二次延长,把日期钉在11月15日。顺带一提,34-106309 号公告里写明,这份提案至今没有收到任何公众意见函。程序上没人吵,时间表就不用再动了。
很多人会以为拖到最后一刻意味着分歧巨大。可是从文件看,SEC 要裁决的东西比「流动性质押代币是不是证券」窄得多,也具体得多:一只按 Nasdaq 5711(d) 条注册的商品信托,能不能把 JitoSOL 当作它的参照资产。这个问题跟「SEC 对流动性质押的态度」重叠,却不相等,两者之间的空隙正好是本篇要拆的地方。
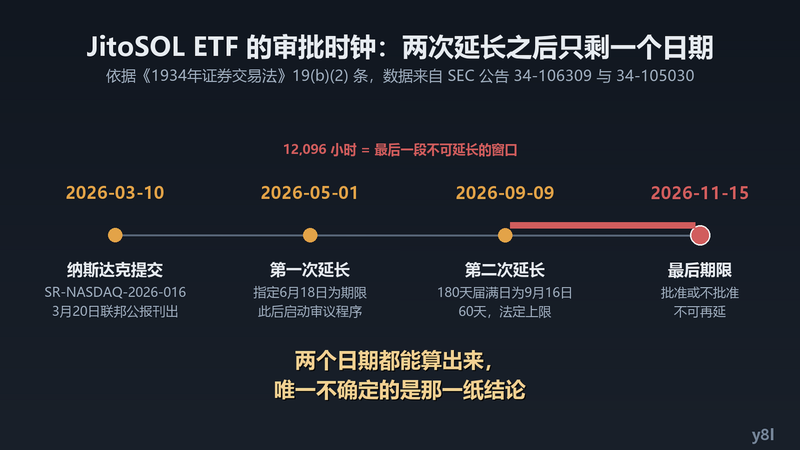
时间线上没有任何一格是模糊的。真正空着的是终点那个待填的「批准」或「不批准」,以及支撑它的理由书。任何关于「下周会通过」的预期,都不能从程序进度本身推出来,因为两次延长只说明委员会要时间,没说明它倾向于哪一边。
纳斯达克自己写了那句话:它现在不满足通用上市标准
提案第二部分第一节有一句很容易被略过的话,却决定了整件事的性质。纳斯达克明确承认,JitoSOL「目前不满足」5711(d)(iv)(A) 项下商品与商品类资产的入选条件,所以这份申请才会走单独的规则变更程序,而不是像绝大多数现货基金那样直接套用通用上市标准完成挂牌。
为什么卡在这里?通用标准是为「商品」写的,而 JitoSOL 既不是 SOL 本身,也不是一份简单的债权凭证。它的经济价值确实直接来自 SOL,纳斯达克的提案里也引用了一组数据:JitoSOL 与 SOL 的小时级价格相关性约为 0.9979(OKX)与 0.9985(Coinbase)。高相关说明它跟 SOL 走得很近,却不等于它是 SOL;「高度相关」和「等同」之间有一步,规则条文不会自己跨过去。
所以这份 19b-4 真正要解决的,是参照资产类别的一次扩张:把一个由第三方质押池铸造、由治理参数调整收益分配、且并非一比一计量的代币,纳进本来为原生商品设计的产品框架里。委员会如果批准,先例的形状就定了;如果否决,否决理由也会被后来者逐条研究。两种结局都不是小事,只是方向相反。
指引覆盖到哪里:一比一是边界,不是附注
2025年8月5日,SEC 公司金融部发布《关于某些流动性质押活动的声明》。它对方向给出了相当明确的判断:在声明描述的范围内,流动性质押活动本身及质押收据代币的发行销售,不构成证券的要约销售。但同一份文件对适用范围划了线,那条线正落在发行比例上。
声明的原文描述是,收据代币「按存入的受监管加密资产数量一比一发行」(issued to Depositors on a one-for-one basis)。而且它还补了一句:本声明不延伸到超出行政性与事务性范畴的提供方活动,也不延伸到与上述描述不一致的收据代币发行。换句话说,声明的保护罩是按「收据」的物理形态剪裁的,不是按「质押」这个动作剪裁的。
JitoSOL 在这一点上和模板不一样。它是收益累加型代币:你钱包里的数量始终不变,变化的是每一枚能换回多少 SOL。基多基金自己的 S-1 文件描述得很直接:JitoSOL「维持恒定数量」,奖励以「一枚 JitoSOL 可赎回的底层 SOL 数量持续增加」的方式体现。我在2026年11月4日12时07分直接读取了 Solana 主网上的 Jito Stake Pool 账户,第1076个 epoch:池内 10,307,794 枚 SOL,流通 7,870,515 枚 JitoSOL,折算下来 1 JitoSOL = 1.309672 SOL。
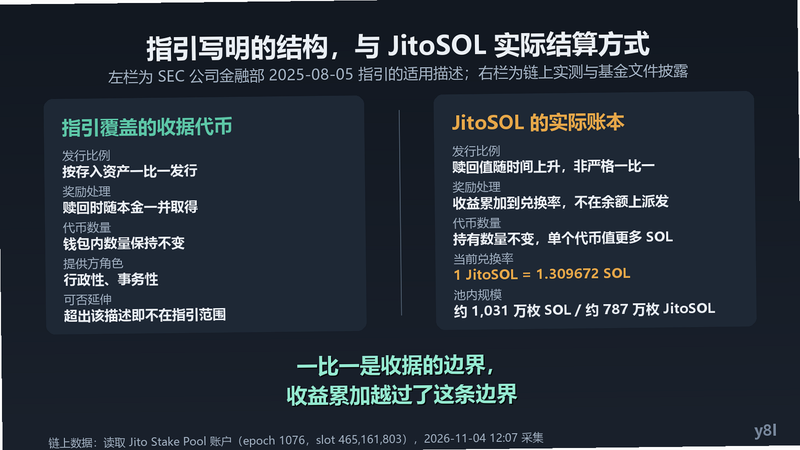
这个1.309672不是笔误,也不是溢价,它就是质押收益累积了若干年之后的结果。问题在于:声明的措辞建立在「一比一」这个前提上,而一个按1.309672兑换的代币,严格读下来落在「与上述描述不一致」的那一侧。当然,声明也说了奖励可以随赎回一并取得,所以这未必是致命的矛盾;但这条推理链需要委员会自己接上,不能由发稿人替它接。
一个容易被忽略的时间顺序
2026年3月17日,SEC 与商品期货交易委员会联合发布了一份解释性文件,把质押、挖矿、空投和包装纳入「不构成证券交易」的范围,其中也包括流动性质押,并说明收据代币只是底层数字商品的收据。这份文件的分量比职员声明重,因为它由两个机构共同签署,不再只是部门观点。但要注意它出现的时间:3月17日,比这份 ETF 申请在联邦公报公示的3月20日还早三天。
这个时间顺序说明,法律定性上的障碍在申请进入公众视野之前就已经被拆掉了大半。可委员会依然在6月17日启动审议、9月9日用满最后一次延长。挡住产品的看来不是「代币是不是证券」。当定性问题不再是瓶颈,剩下的候选人通常只有几个,估值可靠性、赎回与流动性、以及参照资产的可监控性。产品结构把流动性问题挪到了基金之外
提案里有一段写得比很多宣传材料诚实:直接从 Jito 质押池赎回 JitoSOL,需要经历一到两个 epoch 的解绑期,约合2至5天;二级市场卖出则接近实时。接着是一句关键声明:该信托不打算把持有的 JitoSOL 赎回成 SOL。
这句话的含义值得展开。一只拒绝走赎回通道的基金,它的退出能力完全依赖二级市场深度。只要做市商在场、申赎篮子运转正常,这套设计没有问题,很多商品信托也这么运行。但它在压力情境下的表现,取决于一个外部条件:JitoSOL 的成交能不能持续接住篮子规模。纳达斯克的应对方式是指数化估值,按 MarketVector JitoSol VWAP Close Index 每日计价,取成交价来自其认为的前五大交易平台。
用 VWAP 收盘价可以降低单点价格失真的影响,代价是把估值锚交给了那几个平台的成交量与报价质量。这一点在平静期几乎不会被察觉,在剧烈波动期会同时变成两件事:净值可能偏离真实兑换价值,而偏离幅度又刚好无法在盘中及时反映。这不是说这个设计有问题,而是说它的风险位置被明确地放在二级市场一侧,而不是放在质押池一侧。
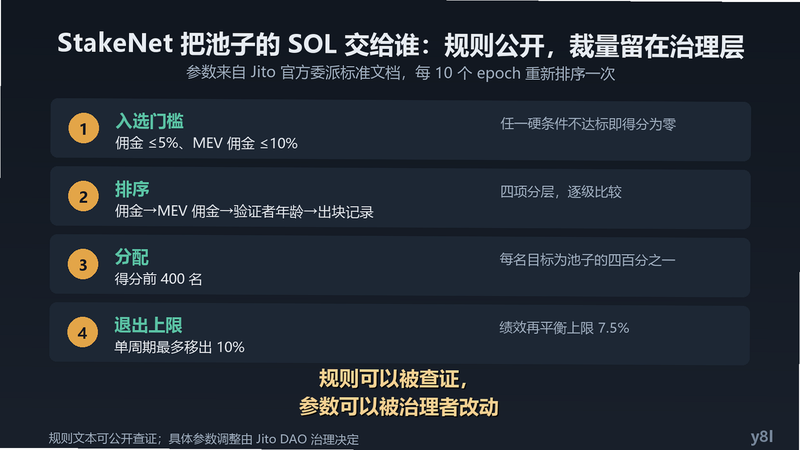
质押池这一侧反而是相对可查的。Jito 的委派标准是公开文档:验证者佣金不超过5%、MEV 佣金不超过10%、不得属于质押前33.3%的超级少数派、最近30个 epoch 出块投票率不低于97%,任何一项不达标,总得分直接归零。通过硬门槛的验证者再按佣金、MEV 佣金、验证者年龄与出块记录四级排序,每个10 epoch 周期取前400名,每名目标为池子的四百分之一。单周期可移出的质押有上限,绩效再平衡为7.5%,即时移出为10%。
这些数字之所以重要,是因为它们构成了「收益从哪里来、能不能被操纵」的可核查证据。但同一份文档也写了另一半:参数调整由 Jito DAO 治理决定。规则文本可以查,参数可以被改。一只商品信托的参照资产,其收益分配方式由一群持币人投票调整这件事在 ETF 框架里没有先例,也没有现成的披露格式。
那委员会到底在纠结什么
把几条线索拼起来,比较可信的解释是:这不是一道定性题,而是一道参照资产适格性的题。适格性至少要过三关,而 JitoSOL 每一关都只过了一半。
第一关是同一性。它要和 SOL 高度相关,事实层面已经做到了(0.9979与0.9985)。但它同时携带一层额外收益与一层额外治理,这让「1 枚 JitoSOL 等于多少 SOL」变成一个随时间变动的量,而不是一个固定换算率。固定的东西容易监控,变动的量需要一套解释规则。
第二关是可估值性。VWAP 指数解决了大部分日常计价问题,但它依赖一个未必永远存在的成交基础。基金不赎回、只卖出的设定,使这个依赖成为结构性的,而不是临时的。
第三关是操纵与监控的可及性。提案里说得很明白:委员会对 JitoSOL 作为商品的交易没有管辖权,也不存在受监管的最近成交价来源。它靠的是与 SOL 的高相关性、跨平台套利者对价差的抹平,以及指数方法学。这套论证在纸面上成立,但它是一层间接论证,和直接持有一只受 CFTC 监管期货的商品基金相比,强度不同。
还有一个不能忽略的细节:整个过程中没有收到任何评论函。通常情况下,争议大的产品会引来大量意见交锋,委员会据此写理由书。零评论意味着理由书几乎完全由委员会自己构建,而理由书一旦写就,会成为后续所有「持有非一比一收益累加型代币」申请的先例。对委员会来说,快的选择不是批,而是把定义写清楚。
11月15日之后看什么,而不是猜什么
既然结论不可预测,可观察的信号就得挑得准一些。以下几个是可以实际核对、而不是靠感觉判断的。
- 批准令的措辞层级:如果理由书把「收益累加」明确列为可接受特征,并把 JitoSOL 纳入商品类资产的定义范围,那么同类产品的排队会立刻变短;如果它只是针对本申请事实的个案豁免,先例效力就是窄的。
- 否决的理由落点:落在「代币本身不是商品」和落在「该产品结构不满足监控要求」,后续影响完全不同。前者会波及整个流动性质押板块的基金化路径,后者只影响拒绝赎回的那一类结构。
- 基金文件的补充披露:若在期限前出现关于解绑期、篮子规模或指数方法学的修订,通常意味着双方在往可批准的方向收口。
- 质押池自身的连续性:1.309672 这个兑换率是按 epoch 累积的,任何一次削减惩罚或治理参数突变,都会让「收益可预测」这个隐含假设松动。观察点是池子总量与验证者集合的稳定性,而不是代币价格。
需要说清楚的失效条件也在这里。上面这套「适格性而非定性」的解释,如果遇到一份理由书通篇只谈证券法条文,就解释力不足;反过来,如果11月15日之前出现公开的委员会问题清单或补充意见征询,说明真正的堵点在别处。这两种情况下,本文的判断需要修正,而不是硬套。

对普通持有者意味着什么
如果这只基金获批,它给美国投资者提供的是一条新通道:不用自己管理钱包、不用处理解绑期,就能拿到接近质押收益的敞口。但它同时把几层东西叠在了一起SOL 的价格、质押池的收益、治理参数的变动、以及二级市场对 JitoSOL 的定价。任何一层出问题,净值都会体现,而投资者看到的只有一个报价。
如果没有获批,被否决的也只是这一种结构,而不是流动性质押本身;已经在美国挂牌的质押型基金(例如黑岩3月12日在纳斯达克上市的 ETHB)走的是另一条路径,它们的参照资产仍然是原生代币,只是把质押收益传导给持有人。这两类产品的差别,正是这次裁决要划的那条线。

把结论收在一个可以检验的位置
整件事的实质,可以用一句话压缩:委员会要决定的不是「JitoSOL 算不算证券」,而是「一个收益累加、参数可治理、退出依赖二级市场的代币,能不能代表商品被装进商品信托」。前一问在2025年8月和2026年3月的两份文件里已经有了倾向性答案;后一问至今没有答案,而11月15日是它必须找到答案的日期。
对于关心这一板块的人,与其等一个「涨还是跌」的结论,不如记住这条线的位置:收据型与收益累加型之间那道差别,看着只是1.309672和1之间的数字距离,实际上决定了同一套框架能不能沿用。委员会这一纸理由书写成什么样,会告诉后来者那道距离要不要跨过去。
资料来源
- 美国证券交易委员会,Release No. 34-106309(SR-NASDAQ-2026-016),2026年9月9日:sec.gov 34-106309
- 美国证券交易委员会,Release No. 34-105030(SR-NASDAQ-2026-016),2026年3月17日:sec.gov 34-105030
- SEC 公司金融部,《Statement on Certain Liquid Staking Activities》,2025年8月5日:sec.gov 流动性质押声明
- 美国商品期货交易委员会,新闻稿 9198-26,2026年3月17日:cftc.gov 9198-26
- VanEck JitoSOL ETF 注册声明 S-1:sec.gov S-1 原文
- Jito Foundation,Delegation Criteria(链上委派规则):jito.network 委派标准
- Solana 主网 Jito Stake Pool 账户(Jito4APyf642JPZPx3hGc6WWJ8zPKtRbRs4P815Awbb),2026年11月4日12时07分读取,epoch 1076
最新文章
-
小兜记账AI语音记账怎么用,问答式记账软件真的靠谱吗
小兜记账(AI语音记账)到底怎么用?问答式记账软件真的靠谱吗?本文用大白话讲清语音记
更新:26-11-04
-
胜利女神新的希望克劳斯特值得抽吗 胜利女神新的希望克
克劳斯特11月4日进池,2%概率、200张金票,辅助型水冷代码。她的增益分成两档:三次速
更新:26-11-04
-
以太坊的燃料费是从哪里转来的 以太坊gas费用
以太坊今年手续费是真降了,但降在哪个环节、谁省了钱、ETH 的销毁为什么跟着熄火,三
更新:26-11-04
-
GoMami流量用完会怎样?六档套餐超额后限速20kb/s,提
六档都写着 1000GB 到 5000GB,真正决定体验的是超额那天:官网说法是降到 20 kb/s 直
更新:26-11-04
-
鲤慧生活圈怎么用才省心?日常缴费与邻里服务真能一站
鲤慧生活圈怎么用才省心?这篇把日常缴费、邻里服务、物业报修这些事挨个试了一遍,说
更新:26-11-04
-
松鼠掌柜展业宝怎么用?新手如何快速上手并提升展业效
松鼠掌柜展业宝怎么用?这篇从下载注册到日常展业全流程拆解,手把手教新手快速上手松
更新:26-11-04
COMMENTS 网友评论





推荐文章
热门文章
 2026年世界杯小组赛好看吗?世界杯2026
26-05-14
 2026年世界杯预选赛在哪里看 世界杯足球
26-05-14
 VMware ESXi 9.0如何使用 ESXi 9.0激活
25-09-15
 2026捕鱼游戏那个最火 捕鱼游戏推荐哪个
26-01-16
 lmarena生成手办指令 lmarena怎么生成3
25-09-02
 HttpCanary怎么用 httpcanary打不开如何
25-09-02
 黄金交易平台app排行榜 贵金属黄金交易
25-07-14
 追番动漫软件推荐app2026 追番的免费软
25-07-14
 永久免费的追剧软件无广告 2026永久免费
25-07-14
 和平精英手游是刺激战场吗 腾讯光子和平
19-05-08