
Circle申请稳定币现金待遇:2%券商折扣降至零,会改变哪笔账
发布时间:2026/11/2 20:46:05来源:游吧乐编辑
支付稳定币进入证券发行和结算环节后,同一枚代币可能同时面对认购款资格、券商资本计量和客户资产保护几个问题。Circle在2026年10月28日公布的意见说明,希望美国证券交易委员会明确合格支付稳定币的现金待遇,并在客观保障条件下把相关券商折扣从2%降至零。这份材料对应10月20日提交的意见函。到11月2日本次核验时,能够确认的是公司的建议,不能把它写成监管部门已经批准的规则。
现金资格与资本折扣,影响的是不同一笔账
Circle的说明把拟议规则302(b)项下的现金资格、美元计价、会计与客户准备金待遇分别提出,还单独建议调整券商折扣。这种写法本身就说明,“按现金处理”不是一个可以自动覆盖全部业务的开关。认购时能否交付某种资产,关系到发行人能不能接受这笔对价;券商持有资产时如何扣减计量,影响其资本安排;客户余额应当受到什么保护,又涉及另一组责任。
假设某机构允许投资者用合格支付稳定币认购链上发行的资产,付款人仍需知道何时完成交付、发行失败如何退款、退款返回哪一种资产。即使规则允许把这种付款认作现金对价,也不能据此推导所有接收方必须接受,或每条链上的同名代币均符合条件。具体资格、网络和交易合同仍须彼此对应。这是分析现金待遇时必须保留的业务边界。
Circle申请的是特定规则和条件下的待遇,不能概括为稳定币在所有法律关系中都等同银行美元。它的公告没有提供一项可以直接套用于所有代币、所有账户和所有地区的批准。对读者而言,比“稳定币成为现金”这个宽泛说法更有用的,是确认该待遇适用于谁持有、用于哪一种交易,以及哪份正式条文承担授权。

2%降到零,先看受约束的是哪种资本
Circle原文写明,它建议在客观保障条件下,将符合GENIUS法案要求的支付稳定币所涉及的当前2%券商折扣降至零。这里的百分比应保留“公司描述的现行口径”和“提出调整建议”两层限定;本文没有取得一份已经接受这项调整的最终规则,也没有据此认定所有券商的全部稳定币头寸都适用同一计算方式。
可以用一笔明确假设说明量级:假设有100万美元头寸全部适用2%的扣减,单看这一项,计量扣减就是2万美元;如果同一头寸在相同范围内获准使用零折扣,这一项扣减才会消失。减少2万美元的资本计量扣减,并不意味着账户新增2万美元现金,更不等于客户取得2%的收益。这个示例没有包含其他资本要求、融资费用或业务限制,不能用来估算真实券商能释放多少资金。
企业可能因此更愿意持有一部分支付稳定币作为结算库存,但这种意愿还取决于其他约束是否先成为瓶颈。若客户资金保护要求、内部集中度限额或兑付安排更严格,单独减少一项扣减未必改变业务规模。反过来,如果原先主要限制恰好来自这项资本处理,调整才可能改善持仓成本。两种情形都需要企业自身资产负债和业务资料,不能仅从公告算出行业新增需求。
上图用资金与透明分隔表达不同计量边界,是概念插画。资本扣减有助于覆盖什么风险,与一个代币通常保持什么市场价格,也不能直接画等号。价格接近一美元,只是观察价格的结果;机构能否按约定兑换、异常情况下能否及时取得资金,还需要另外核对。这些检查不会因为折扣被建议降至零而自然完成。
客观保障条件决定建议能走多远
Circle博客在零折扣建议之后保留了“subject to objective safeguards”的条件。这几个字不能在中文转述中丢掉。它意味着该建议并非要求无条件取消限制。至于最终采用哪些保障、由谁验证、发现不符合条件后怎样恢复扣减,需要以监管部门最终文本和适用口径为准,不能把本文的风险分析写成已经公布的具体门槛。
从机构选择结算资产的角度,可以检验几个有业务意义的问题:持有的代币是否确属合格发行人的发行物,兑换权由哪个主体承担,所用网络能否正常转出,以及异常时如何完成客户资金结算。这些是本文提出的分析问题,并不是宣称SEC已经逐项规定。若一种资产的形式资格合格,但机构无法在需要付款的时点兑回所需资金,资本计量上的便利仍不足以解决业务中断。
也存在相反情形:市场因短期流动性不足出现价格偏离,但符合条件的机构仍能按合同兑付。此时只盯交易所价格,可能高估其结算损失;只看面值,又可能低估等候和资金占用成本。把价格、兑付权与实际到账安排放在同一笔业务内检查,才能判断什么风险有保障,什么风险仍由持有者承担。零折扣建议的价值,应当在这种具体责任结构中讨论。
Circle既是政策意见提交方,也是稳定币业务参与者,因此它的文件适合用来确认公司主张和论证方向,不能替代监管部门立场。公司对业务效率的判断也需要后续实际采用情况检验。本文不把发行方文件称作独立审计,不以意见函被提交或公开推断监管已经认可全部观点。
从原文到可执行规则,中间还缺哪些确认
Circle的英文说明明确写出,申请涉及拟议规则302(b),并把适当美元估值、会计与客户准备金处理并列。下面是根据独立核验的公司原文制作的摘录排版,非网页截图。英文摘录保留申请语气;图片上的中文提要也只概括申请范围,不把它改写成已经生效的资格。
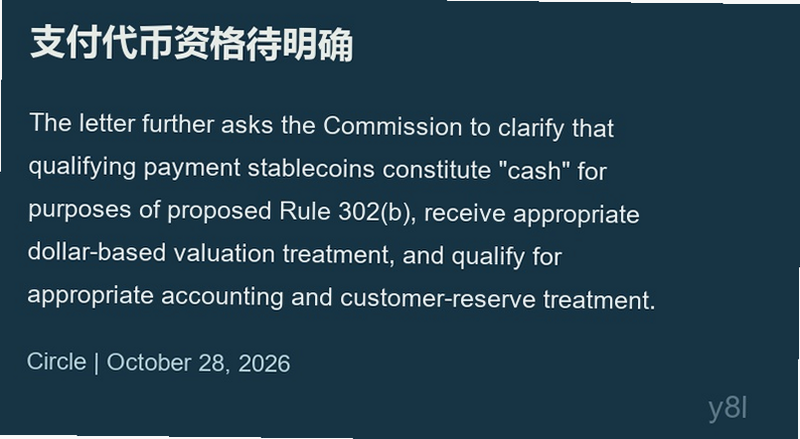
对准备接入稳定币的证券业务来说,文件更新后的第一项工作,应当是核对最终条文是否接受了这项请求,以及对合格支付稳定币的定义是否与自身持仓一致。第二项才是对照适用账户和用途,重新测算资本占用、保管成本及结算安排。如果最终文本只解决发行对价的问题,券商资本模型就不能同步假定为零折扣;如果只调整资本处理,客户资产保护义务也不能据此省略。

同样需要防止把政策便利直接换算成某个代币的涨价理由。即使更多机构愿意用支付稳定币结算,新增活动也可能体现为更快周转,而非长期保留更多余额;不同发行人的产品是否都能获得同等待遇,又取决于最终资格条件。发行量变化只能作为后续观察的一部分,不能单凭它确认政策已经落地,更不能倒过来证明零折扣会给持有人分配利润。
本文选取的是一份10月28日公开、10月20日提交的政策材料,不把11月2日再次被讨论误写成当天新规。接下来能改变判断的证据,是SEC的正式回应、最终条文和适用时间,以及机构披露的实际采用范围。如果正式文本没有接受相关请求,这里的潜在资本便利便不成立;如果接受但附加条件较窄,则应按条件重算,而不是继续使用面向全部市场的增长叙事。
资料来源
最新文章
-

磁盘配额超出却没满盘?NexIP业务账号的硬限制与扩盘怎
40GiB空闲盘不保证账号还能写入4GiB文件。配额类型、宽限期和任务重叠决定真正余量;N
更新:26-11-02
-
PostgreSQL可串行化失败要升档吗?Datawave完整重试与
40001之后只补最后一条更新,会继续沿用失效的业务判断。Datawave候选数据库主机的验收
更新:26-11-02
-
BCPOS足球训练如何提升孩子足球水平?训练效果好不好?
孩子踢球练了很久没长进?聊聊BCPOS足球训练到底怎么帮孩子提升足球水平,从带球手感、
更新:26-11-02
-
KAST取消发币改用KPU:积分转换之后,兑现与确认期限怎
原先期待代币退出的积分持有人,面对的是一套不可转让的合同单位。11月2日报道披露标准
更新:26-11-02
-
全民调音器怎么用才准?新手调音常见问题一次讲清
全民调音器怎么用才准?很多新手第一次用全民调音器调音,要么指针乱跳,要么调完还是
更新:26-11-02
-
语音转文字软件哪个好用怎么选
语音转文字软件哪个好用怎么选?本文围绕语音转文字(Marmalade STT)实测多款工具,从识
更新:26-11-02
COMMENTS 网友评论





推荐文章
热门文章
 2026年世界杯小组赛好看吗?世界杯2026
26-05-14
 2026年世界杯预选赛在哪里看 世界杯足球
26-05-14
 VMware ESXi 9.0如何使用 ESXi 9.0激活
25-09-15
 2026捕鱼游戏那个最火 捕鱼游戏推荐哪个
26-01-16
 lmarena生成手办指令 lmarena怎么生成3
25-09-02
 HttpCanary怎么用 httpcanary打不开如何
25-09-02
 黄金交易平台app排行榜 贵金属黄金交易
25-07-14
 追番动漫软件推荐app2026 追番的免费软
25-07-14
 永久免费的追剧软件无广告 2026永久免费
25-07-14
 和平精英手游是刺激战场吗 腾讯光子和平
19-05-08