当前位置:首页 → 资讯 → 软件资讯 → Tether第三季储备缓冲升至79.55亿美元:利润与USDT兑付能力怎样对账?
Tether第三季储备缓冲升至79.55亿美元:利润与USDT兑付能力怎样对账?
发布时间:2026/10/31 23:01:16来源:游吧乐编辑
Tether在10月30日公布第三季储备信息:截至9月30日,资产高于负债约79.55亿美元,第三季净经营利润为15亿美元。[1]这两个数字回答的是不同问题。前者是一个时点的账面缓冲,后者是一段时间的经营结果;判断USDT的偿付基础,首先要分清缓冲增加了多少、哪些变化能由利润解释,以及资产真正转成赎回款还需要什么条件。
79.55亿美元,对应约4.34%的负债缓冲
公告逐项列出的资产为191451091374美元,总负债为183496460904美元,其中已发行数字代币相关负债为183469787261美元。资产减总负债,正好等于7954630470美元,与披露的超额储备相符。[1]这里必须使用总负债作比较,不能只扣代币负债后,把其余公司义务从计算中删去。
按上述精确数值计算,超额部分相当于总负债的约4.34%,或总资产的约4.15%。这说明在负债不变、资产计量基础可比的假设下,资产端存在一定损失吸收空间。这个比例描述账面覆盖,不是持币人可以领取的额外收益,也不构成市场价格或到账时效的保证。把总资产直接称作随时可取的现金,会扩大这份披露实际证明的范围。
这也解释了为什么储备总额增加值得关注,却不能单独作为安全程度的完整排名。两个发行人即使有相同缓冲比例,只要资产变现速度、交易对手集中度或负债到期安排不同,面对同一批赎回也可能呈现不同的执行压力。比较应当建立在相同口径上,而不是把体量更大直接等同于每一美元负债更有保障。
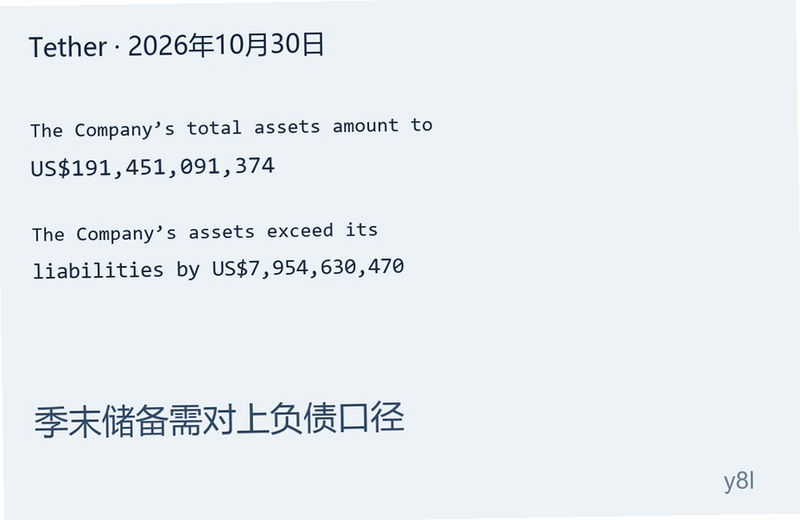
图为10月30日官方公告的原文摘录排版,非网页截图。数字反映9月30日时点,不代表10月31日实时余额。[1]
缓冲增加约38.55亿美元,季度利润只解释其中一部分
公告把第二季末缓冲列为41亿美元,并称第三季末升至约79.5亿美元;第三季净经营利润为15亿美元,前三季合计45亿美元,主要收入来自美国短期国债与逆回购。[1]以第二季约数41亿美元与第三季精确余额比较,缓冲增量约38.55亿美元,明显高于同季15亿美元的净经营利润。由于起点经过四舍五入,这个差额也只能作为约数处理。
两者相减,仍有约23.55亿美元的变化不能仅用该季度净经营利润解释。这一差额不能自动记作未披露亏损,也不能自动记作已经实现的现金收益。资产重估、资本变动或其他损益项目,都属于需要明细来区分的可能解释;单凭公告不能决定各项分别贡献多少。这里需要一份从期初到期末的变动桥接表,逐项说明利润、分配、估值与资本变化如何接起来。
这种核算差别会改变对缓冲可持续性的判断。若增加主要来自反复取得的经营收益,并且收益留在支持负债的资产范围内,未来覆盖能力就有持续补充的来源;若相当部分来自价格重估,下一期价格回撤也可能让缓冲减少。两种情况都能产生同一个期末数字,却对应不同的抗压条件。现有公告不足以把全部增量归到其中一种。
经营利润并不沿着持币余额分配
公告披露的是发行公司的经营结果,没有在这份更新中宣布向USDT持有人分派利润。[1]据此分析,持币人更应关注利润是否留存、是否进入相关储备,以及留存资产能否用于履行义务。用公司利润除以流通代币数量,再称作持币收益率,会把公司层面的收入与代币权利混在一起;只有真实产品条款明确赋予的权利,才能成为收益判断的依据。
同样,前三季45亿美元不能直接当作全年结果,更不应机械外推到明年。公告说短期国债与逆回购贡献大部分收入,却没有在这一段文字中给出未来收益保证。[1]若利率、资产配置或负债规模发生变化,收入与需要补充的缓冲可能同时变化。年度化数字若没有这些条件,只会把一段已经发生的表现包装成持续承诺。
储备充足与赎回顺畅,要分别接受压力检验
官方表示季末储备大部分置于高流动性、短久期工具,直接与间接美国短期国债持仓合计1324亿美元。[1]短久期的配置方向有助于理解发行人如何安排资金,但这项汇总并未给出每一笔资产的结算时间,也没有把所有持仓都称为现金。直接与间接持有合并披露后,读者还需要进一步知道资金通过哪些工具和交易对手形成敞口。
概念插图用容器与管道区分资产存量和交付通道,不代表Tether的实际资产结构、托管安排或支付系统。
假设负债端短时间出现集中兑付,即使账面资产总额仍高于负债,发行人也要安排可用资金、完成资产变现并交付给符合条件的申请方。账面缓冲主要承受价格或信用损失,支付通道则决定资金在什么时间抵达。若变现需要折价,损失会反过来消耗缓冲;若等待主要发生在结算或操作环节,延迟本身又不能单独证明资不抵债。这两种解释需要不同证据,不能只凭一个链上转账或一个市场报价裁定。
持币人在二级市场卖出,与直接向发行人申请兑付,也是两条不同路径。前者成交价格受当时买卖盘深度影响,后者需要核对实际适用条款和处理记录。这篇分析没有取得当前赎回条款,因此不列最低金额、费用或到账承诺。对一笔具体交易,能够证明结果的是其申请、受理与资金交付凭据,期末资产数字无法代替这些执行记录。
9月末的证明范围,不能延伸成10月末的连续保证
公告说明此次鉴证由BDO编制,涉及截至2026年9月30日的公司财务数字与储备报告。[1]这为季度末核对提供了明确日期,同时也划定了使用边界:10月30日发布的材料,观察的是9月30日。发布日期更新,不等于其中每项余额也更新到了发布当天,更不能据此宣称已经覆盖10月全部资金流动。
官方公告提供了汇总财务数字,但汇总值并不能展示每天的资金调度,也不能说明每个交易对手在压力下的履约情况。本文的数值判断限于公告所列数据,不据此评价报告没有在公告中展开的程序或公司其他业务。要检验资产质量,还须查看具体组成、计量基础与集中度;要判断月底是否仍有相同比例缓冲,则需要更新的资产负债时点。
目前可以形成的判断是:公布的资产负债数值相互一致,超额储备相对上一季明显上升,经营业务也贡献了正利润。[1]进一步判断缓冲质量,需要对上增量来源;进一步判断流动性,需要看到资产到期、可用资金和交付记录;进一步判断此后的变化,则要等后续时点资料。若未来缓冲主要依赖波动资产重估、变现折价加大,或新增负债快于留存收益,这次上升所提供的安慰就应当重新评估。对USDT而言,79.55亿美元是可供下一次核对的起点,不能替代下一期对账。
资料来源
[1] 查看来源
最新文章
-

tBTC暂停铸造与赎回:能转账的代币,为何暂时换不回比
比特币端可能继续处理,以太坊端最终结算却暂停,同一笔赎回因此可能出现两种进度。10
更新:26-10-31
-
Tether第三季储备缓冲升至79.55亿美元:利润与USDT兑付
资产减去总负债后,Tether季末留下约4.34%的账面缓冲。缓冲增量高于同季经营利润,差额
更新:26-10-31
-
使命召唤新模式怎么玩 使命召唤新模式什么时候上线
淘汰对手也会让自己离开原先的安全枪线。附身模式把位置与配装同时交换,目标脚下有没
更新:26-10-31
-
Koko AI动漫聊天女友怎么下载?安全吗?
想找Koko AI动漫聊天女友下载入口又怕踩坑?这篇把下载渠道、安装步骤、安全风险一次讲
更新:26-10-31
-
ZexBrowse浏览器怎么用才安全又快速上手避坑指南
ZexBrowse浏览器怎么用才安全又快速上手?这篇避坑指南从下载安装、权限设置、隐私防护
更新:26-10-31
-
Lisk关链日期已到:约8天跨链等待,最后一天应核对哪些
停留在Lisk Chain、已在跨链途中和已到以太坊,是三种不同的资金状态。10月29日报道所
更新:26-10-31
COMMENTS 网友评论
推荐文章
热门文章
 2026年世界杯小组赛好看吗?世界杯2026
26-05-14
 2026年世界杯预选赛在哪里看 世界杯足球
26-05-14
 VMware ESXi 9.0如何使用 ESXi 9.0激活
25-09-15
 2026捕鱼游戏那个最火 捕鱼游戏推荐哪个
26-01-16
 lmarena生成手办指令 lmarena怎么生成3
25-09-02
 HttpCanary怎么用 httpcanary打不开如何
25-09-02
 黄金交易平台app排行榜 贵金属黄金交易
25-07-14
 追番动漫软件推荐app2026 追番的免费软
25-07-14
 永久免费的追剧软件无广告 2026永久免费
25-07-14
 和平精英手游是刺激战场吗 腾讯光子和平
19-05-08