当前位置:首页 → 资讯 → 软件资讯 → ICE拟设Hyperliquid美国永续市场,HYPE收益为何仍要等待费用条款?
ICE拟设Hyperliquid美国永续市场,HYPE收益为何仍要等待费用条款?
发布时间:2026/10/31 16:04:10来源:游吧乐编辑
ICE准备把Trade[XYZ]的永续合约业务带进美国监管体系,HYPE持有人面对的却仍是一项有待兑现的商业安排。10月29日公布的协议,明确了运营者、产品开发者和底层基础设施的分工,也明确保留监管批准条件。判断这笔合作的价值,应先确认新市场最终怎样运行,再讨论成交是否会变成代币需求。[1]
协议已经签订,交易入口仍有前置条件
ICE公告说,公司将成为Trade[XYZ]受监管市场的独家运营方,并计划设立新的零售市场及清算结构;Trade[XYZ]负责产品设计与实施,Hyperliquid提供底层基础设施。ICE同时对Trade[XYZ]进行战略投资。这几件事各有对象:企业投资落在市场开发者身上,基础设施被选用则是另一条关系,不能把它们合并写成ICE买入HYPE。[1][2]
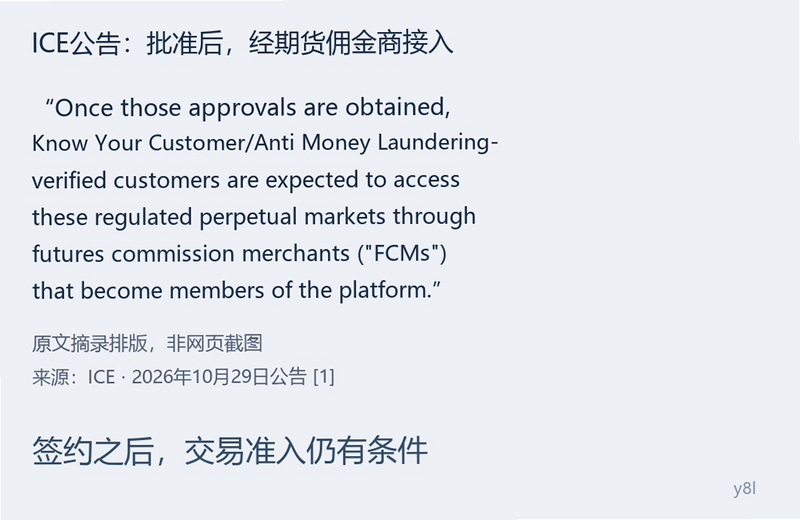
公告的监管表述很具体。双方打算申请建立该市场及清算结构所需的批准,其中包括支持杠杆交易的批准。预期客户完成身份识别和反洗钱核验后,通过成为平台成员的期货佣金商接入。签署商业协议,尚未满足美国客户实际交易的全部条件。公告没有给出已经开放的交易入口,CryptoSlate的报道也指出,双方尚未公布上线日期。[1][2]
这会直接影响估值的时间维度。合作消息可以立刻改变市场对未来业务的预期,而申请、获批、接入经纪商、形成有效订单需要分别观察。若把远期可能出现的收入全部提前计入当期,就默认这些环节均能顺利完成,也默认完成后有足够客户愿意留下。公告能支持合作方向,无法替这些假设提供经营结果。
对已在其他地区使用相关产品的人,还要区分现有市场和拟设市场。ICE描述的目标是把业务带入新的美国监管框架,不能据此推断现有用户自动获得新市场资格,也不能推断新市场沿用现有场所的全部保证金、费率和准入规则。评估访问权限,应以届时的运营文件为准,而不是仅看底层使用同一套技术。[1]
从一笔成交倒查,HYPE收入还缺哪些信息
站在客户一侧,一笔交易首先要经过分销和经纪入口,再进入运营方提供的市场及清算安排,最后才涉及底层设施怎样记账与收费。各层承担的服务不同,费用归属也应分别核对。新增成交额并不等于底层协议收入,更不等于同额的HYPE市场买盘。这是对现金流路径的分析,不能用一条合作新闻替代具体合约。
CryptoSlate指出,双方尚未披露美国新市场的精确费用结构,包括多少交易收入会归于Hyperliquid。[2] 在分成规则披露前,把现有市场的分配比例直接套到新业务上,会把未知条款写成既定收益。相同的基础设施可以服务不同运营模式;美国市场还要覆盖经纪、合规和清算服务,不能预设所有费用都留给协议层。
一个有用的判断方法,是把新业务对代币的影响拆成条件链:交易确实落到相关基础设施,交易产生可归属的净费用,适用规则把其中一部分用于代币相关用途,而最终流向能被核验。这里讨论的是验证方法,不是在宣称该美国市场已经具备上述安排。链条前端的品牌与渠道得到增强,可以提高未来收入出现的可能性,但不足以证明末端金额。
新增订单与原有订单迁移,经济效果不同
即使未来披露了费率,也应追问成交从哪里来。若用户过去没有参与这类产品,新入口可能扩大总需求;若主要是同一批交易者从旧场所迁移,新增市场的成交增长就可能伴随旧场所减少。两种情况下,新平台都能展示业务规模,但协议层的净增收入未必相同。计算增量时应使用同一时间窗口,避免把新平台总收入与旧平台某一天的低点比较。
促销也会造成口径差异。名义手续费、返还后的实际收入、承担清算与渠道成本后的剩余收入,分别回答不同问题。若后续运营方公布交易量而未披露有效费率,读者可以确认采用情况,却还不能确认经营贡献。这里不需要先预测HYPE价格;先把能核对的现金流边界画清楚,判断会更稳妥。
独立清算结构,改变的是风险承担方式
ICE强调,新零售业务将与现有机构期货及清算业务分别运行,公告并称其现有商业套保者和机构客户不承担新平台零售交易者的交易或对手方风险。[1] 这项安排说明ICE打算怎样隔离业务,也限制了“传统金融全部接入”的解读。选择一种技术来经营新业务,与把现有机构全部头寸迁到这套技术上,是不同规模的决定。
分开运行并不自动解决新市场自身的所有风险。未来需要核对谁接收客户保证金、哪一层承担违约损失、极端行情下怎样处置仓位,以及底层服务中断时如何恢复。这些内容应来自正式规则。既不能因为有ICE参与就假定新客户获得现有机构体系的全部保护,也不能仅凭使用链上基础设施就断言所有交易都由用户独立承担风险。
全天候产品还会遇到参考资产交易时段的问题。公告希望覆盖股票、商品、外汇等资产的持续敞口。[1] 对这类产品的分析,需要区分合约可以交易和相关现货可以充分成交:若参考市场休市,做市商能否及时对冲,会影响报价与持仓成本。这是运行机制上的待核对问题,不能据此声称新产品已经出现偏离,也不能把持续开盘当作持续有深度的保证。
把合作预期升级为经营证据,需要等什么
接下来最有辨识度的材料,是获批范围、市场规则和正式开放通知。批准应当对应实际产品、杠杆与客户范围;某一项流程推进,不能替代其余条件。ICE还说明,经由ICE与OKX合资业务分销产品,另受该合资业务自身券商及期货佣金商批准条件约束。[1] 因而主市场和分销渠道可能走出不同进度,跟踪时应分开记录。
业务上线后,再看持续交易与可归属收入。成交量能说明使用程度,持仓及经纪接入能补充客户黏性,费用结算则检验技术采用有没有形成经济回报。若只有短期促销拉动成交,或收入主要留在其他服务层,合作对HYPE的支持就会弱于最乐观的叙事。相反,若正式文件明确费用归属,后续结算又连续兑现,才有理由上调对这条收入路径的判断。
目前较扎实的判断是:这份协议增加了Hyperliquid进入美国受监管零售业务的商业路径,但该路径仍受批准和具体经营条款约束。[1][2] 投资者可以认可渠道扩展的意义,同时给未披露的收益留出折扣。下一次足以改变判断的信息,应是新的批准或可以追踪的收费安排;单纯重复“纽交所母公司参与”,不会补齐这些缺口。
资料来源
[1] 查看来源
[2] 查看来源
最新文章
-
手机Python运行器怎么用才高效?常见问题与实用技巧
手机Python运行器怎么用才高效?这篇分享几个实测好用的小技巧,从装库、跑脚本到调试
更新:26-10-31
-
流放者柯楠有几个版本 流放者柯楠好玩吗?
旧家能不能带走,比先比较画质更影响这次回归。主机增强版计划于2027年初推出,官方服
更新:26-10-31
-
妙算计算器怎么用才准确?普通计算器算错原因及解决办
妙算计算器怎么用才准确?很多人用妙算(计算器工具)算完发现结果对不上,其实多半是输
更新:26-10-31
-
迁往SixtyNet要停站多久?rsync预同步与数据库交接怎样
200GB文件可以提前搬,最后新增的订单与附件却要在同一交接计划里对齐。SixtyNet页面虽
更新:26-10-31
-
维咔社区app官方下载最新版怎么下载安装及常见问题解答
维咔社区app官方下载最新版怎么下载安装?这篇给你讲清楚安卓和苹果的正确下载渠道、安
更新:26-10-31
-
ICE拟设Hyperliquid美国永续市场,HYPE收益为何仍要等
ICE投资的是Trade[XYZ],拟设市场与OKX分销渠道又各有批准条件。对HYPE而言,关键缺口
更新:26-10-31
COMMENTS 网友评论
推荐文章
热门文章
 2026年世界杯小组赛好看吗?世界杯2026
26-05-14
 2026年世界杯预选赛在哪里看 世界杯足球
26-05-14
 VMware ESXi 9.0如何使用 ESXi 9.0激活
25-09-15
 2026捕鱼游戏那个最火 捕鱼游戏推荐哪个
26-01-16
 lmarena生成手办指令 lmarena怎么生成3
25-09-02
 HttpCanary怎么用 httpcanary打不开如何
25-09-02
 黄金交易平台app排行榜 贵金属黄金交易
25-07-14
 追番动漫软件推荐app2026 追番的免费软
25-07-14
 永久免费的追剧软件无广告 2026永久免费
25-07-14
 和平精英手游是刺激战场吗 腾讯光子和平
19-05-08