
财务掌舵人离任:一家持有84.85万枚比特币的公司如何交接资本运作权
发布时间:2026/10/14 8:55:41来源:游吧乐编辑
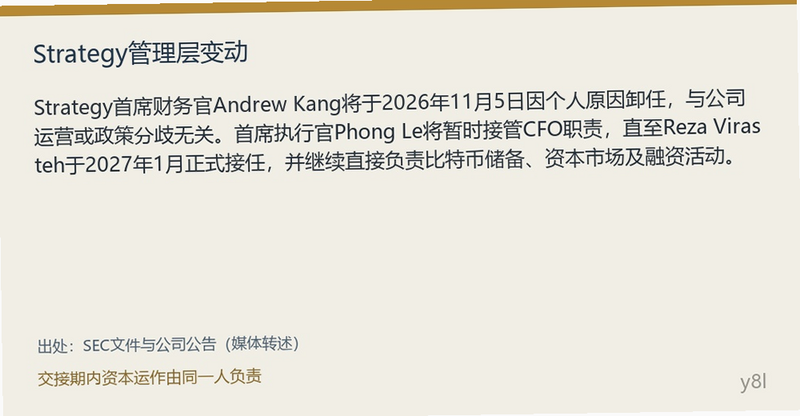
11月5日,Strategy的首席财务官Andrew Kang将卸任。公司通过SEC文件披露,理由是个人原因,与公司运营或政策分歧无关。首席执行官Phong Le在过渡期内暂代CFO职责,直到Reza Virasteh于2027年1月正式接任。与此同时,公告明确保留了一条线:比特币储备、资本市场与融资活动,仍由同一位高管直接负责。
这条线索比人事变动本身重要得多。Strategy是一家持有848,517枚比特币的上市公司,它的利润表、股本结构和再融资能力,都已经被这堆资产重塑。财报里那笔约210亿美元的季度经营利润,主要来自比特币持仓的公允价值变动,而不是主营业务现金流的跃升。看懂这一点,才能理解为什么"CFO走了"在这家公司值得单独写一篇。
交接期真正的变量:签字权与叙事权
在大多数企业里,CFO的职能围绕预算、成本与报表。在Strategy,CFO更接近一位资本结构设计师:什么时候发可转债、什么时候增发普通股、用股权还是债务去承接下一轮买入、面对债权人问询时用什么口径描述储备的流动性。这些决定没有独立于比特币价格的正确答案,只有对"公司愿意承担多大杠杆"的取舍。
可转债的转换价本质上是把未来的股价波动折算成今天的融资成本,增发则把存量股东的权益按当前折价稀释,两者之间的选择直接决定每股对应的比特币数量是升还是降。这是Strategy这类公司财务管理最难被外部看懂的部分,也最依赖具体执行人的判断习惯。
所以交接期最需要核对的,是三类具体的权限是否连续。
融资文件的签署授权
可转债、增发与股本回购都涉及董事会授权和对外披露。过渡期内如果签字人发生切换,资本市场的反应通常集中在两件事:新签署人的授权范围是否完整,以及公司是否会因此推迟既定的融资节奏。这一点从公开文件里能看出一部分,通常体现为授权委托的表述,而非公告中的礼节性措辞。
对外口径的一致性
机构投资者会追问同一组问题:储备的平均成本、可抵押比例、到期债务的再融资安排。口径一旦在过渡期出现细微漂移,市场容易把它解读为策略变化的先兆,即便实际并未改变。
这里有一层更细的机理值得展开。持仓成本决定"浮盈浮亏"的分界线,而债务的转换条款通常挂钩股价而非币价。当币价下跌但股价跌幅更大时,可转债的转换吸引力下降,公司偿还本金或重新议价的压力上升。CFO在沟通中如何呈现这组关系,实际上是在管理债权人对信用风险的预期。
会计处理与审计衔接
比特币以公允价值计量后,季度利润会随行情剧烈波动。CFO离任正好发生在季度末之后的披露窗口,审计方对减值、托管安排与关联交易的判断需要有人承接。若新接任者2027年1月才到位,那么第四季度报告与可能的年度报告,都需要由暂代者与财务团队共同完成。
848,517枚比特币意味着什么
把这批持仓换算一下会更直观。以11月2日比特币约7.8万美元的价格计,848,517枚对应的市值大约在660亿美元量级。这个数字不必当成精确值,因为它随价格每分每秒在变,但它能说明一件事:这家公司的资产负债表上,比特币是比主营软件业务大一个数量级的资产项。
在这种结构下,"财务管理"的重心必然从成本控制转向风险管理。风险管理的核心问题不是"要不要继续买",而是"如果价格再跌三成,债务条款还撑不撑得住"。10月的行情提供了压力测试的样本:比特币10月月度回报为-7.32%,月末收于77,430美元,10月30日一度跌至六周低点附近。对一家高杠杆持有者来说,这种幅度不会立即触发危机,但会明显压缩再融资的议价空间。
这里有一个容易被忽略的细节:Strategy的利润在很大程度上是"账面"的。公允价值上升记入经营利润,不等于现金流入;同样,价格下跌造成的账面亏损,也不直接等于偿债能力下降。区分这两者,是判断这家公司真实财务弹性的起点。CFO交接期内如果市场把账面亏损误读为现金流危机,反而可能制造出真实的融资成本上升。
人事之外,市场为什么还是紧张
原因在于这家公司已经变成比特币市场的一个结构性参与者。它的买入节奏被不少人当作边际需求的观察指标;它的可转债发行会影响市场对杠杆资金成本的预期;它持有的巨量储备,在极端情形下也会被讨论为潜在抛压来源。因此,一位直接负责资本市场与融资活动的高管离任,等于在这条链条上更换了一个关键节点。
不过,把这件事直接解读为利空,逻辑上并不成立。公告同时说明,比特币储备与融资事务仍由同一位高管直接负责,这意味着最关键的决策链路没有断开。真正的不确定性集中在过渡期的执行效率上:新融资能否按时定价,债权人的问询能否及时回应,以及公司是否需要为稳定预期而额外做出承诺。
换成另一个视角看,市场担心的其实是"一个人身上的多重角色"。当资本市场的定价、对外沟通和储备管理集中在同一条汇报线,这条线的任何波动都会被放大;反过来,如果公司能证明决策在团队层面有备份,这种焦虑会很快消退。

彭博对301位投资者的调查提供了一个侧面参照:如果共和党掌控国会,29%的受访者认为比特币年底前能站上10万美元;如果民主党掌控,这一比例只有8%。这类预期本身不影响Strategy的债务条款,但会影响投资者愿意为它的股票支付多少溢价。也就是说,在CFO交接的同一周,宏观与政治变量也在给这只股票重新定价。
一个反例:什么情况下这次交接确实无害
如果公司在过渡期内没有大规模融资安排,储备持仓保持不动,季度披露按期完成,那么CFO的短暂空缺对基本面的影响接近于零。历史上不少重资产公司的财务负责人更替,市场反应都以日计。Strategy的特殊性来自杠杆与叙事,而非职位本身。
反过来,如果过渡期恰逢债务到期、股价大幅低于净资产、或者公司需要紧急补充流动性,那么暂时缺失一位熟悉全部债权人关系的高管,代价就会具体化。判断标准不是公告怎么写,而是未来两个月内这家公司是否需要向市场伸手。
交接期里可观察的三个信号
融资动作的时间点
如果公司在2027年1月之前完成新一轮可转债或增发,说明资本运作流程没有因人事变动而中断。若融资被推迟且未给出明确原因,则需要把过渡期的管理连续性纳入风险评估。
储备披露的颗粒度
定期披露持仓变化、平均成本与托管安排的公司,通常对自身风险有更清楚的把握。披露频率下降,可能与财务团队的过渡有关,也可能意味着策略调整,两者需要结合后续动作区分。
债务条款的口径
关注到期日、转换价格与抵押安排是否出现修改。这些条款比任何高管访谈都更能说明公司的处境。
写在最后
人事公告读起来总是平淡,因为它描述的是一个时间点上的职责转移。但在一家把资产负债表与单一资产深度绑定的公司里,职责转移的实质是风险偏好的转移。Reza Virasteh要到2027年1月才正式接任,这意味着接下来两个月的每一个融资决定,都发生在"暂代"状态之下。
对普通投资者而言,这里有两条可操作的提醒。其一,不要把CFO离任本身当成买卖信号,财务报表里的现金流与债务期限表才是有信息量的部分。其二,关注公司在过渡期是否改变对外沟通的节奏,沟通节奏的变化往往先于策略变化被市场察觉。

比特币在10月经历了自2014年以来最差的同月表现,这种背景下,一家高杠杆持有公司的财务负责人离任,会被市场放在更严苛的放大镜下审视。理解这层放大效应,比追逐某一条人事新闻的标题更有价值。
最新文章
-
黑五前必看:海外服务器怎么选才不踩坑?建站、AI部署
干了十年,每年黑五都有人来问我服务器该怎么选。这篇把晚高峰怎么测线路、超售怎么看
更新:26-11-02
-
十字军之王3贸易怎么开 十字军之王3怎么赚钱
配送航线没有金币收入,商人利润也不能只看价差。10月27日官方贸易日志让两类经营目标
更新:26-11-02
-
KITE明日解锁数量现分歧:8亿枚与2.03亿枚,供应压力该
两个数据商对11月3日的释放量给出近四倍差异,团队与投资者的首批归属方式是争议所在。
更新:26-11-02
-
律所招聘用什么工具?冠领英才如何解决招人难问题
律所招聘用什么工具?冠领英才(律所招聘工具)专为律所招人场景设计,从职位发布到简历
更新:26-11-02
-
老板日常管理难题怎么破?员工执行力差怎么办
老板日常管理难题怎么破?员工执行力差怎么办?这篇内容从真实管理场景出发,拆解任务
更新:26-11-02
-
XRPL修复包临近11月4日窗口:连续支持与借贷功能启用为
33票支持仍不是最终启用记录。XRPL本周修复窗口取决于连续多数,借贷与金库则有各自的
更新:26-11-02
COMMENTS 网友评论





推荐文章
热门文章
 2026年世界杯小组赛好看吗?世界杯2026
26-05-14
 2026年世界杯预选赛在哪里看 世界杯足球
26-05-14
 VMware ESXi 9.0如何使用 ESXi 9.0激活
25-09-15
 2026捕鱼游戏那个最火 捕鱼游戏推荐哪个
26-01-16
 lmarena生成手办指令 lmarena怎么生成3
25-09-02
 HttpCanary怎么用 httpcanary打不开如何
25-09-02
 黄金交易平台app排行榜 贵金属黄金交易
25-07-14
 追番动漫软件推荐app2026 追番的免费软
25-07-14
 永久免费的追剧软件无广告 2026永久免费
25-07-14
 和平精英手游是刺激战场吗 腾讯光子和平
19-05-08