
BTC跌7.32%、ETH跌16.06%:十月两极分化背后的产品结构差异
发布时间:2026/10/12 14:57:23来源:游吧乐编辑
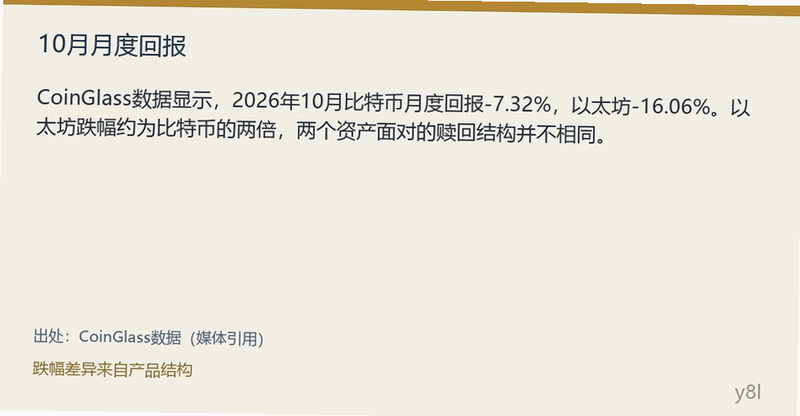
把10月的成绩单并排看,第一眼的感受是“都在跌”。第二眼的感受则是“跌得不一样”。比特币以-7.32%的月度回报收尾,创下2014年以来最差的一个10月;以太坊跌了16.06%,是其2016年以来最差的10月。跌幅差距超过一倍,这不是小数点后的差异,而是两种截然不同的资产在同一个月份里遭遇了不同的卖压结构。
相同的前提,不同的起点
10月对两个资产来说,共同的背景很明确:交易所事故引发的市场风险偏好下降、10月30日比特币ETF录得当月最大单日净流出、以及月末的宏观不确定性。这些因素对两者都有影响,但它们的分量在同一天里对不同资产的作用并不相同。
比特币在这个月的价格轨迹可被概括为:从更高位置回落后,在10月30日下探至约7.63万美元的六周低点,月末收于77430美元,进入11月后在7.8万美元附近震荡,24小时涨幅约1%。以太坊则没有出现同等的反弹力度。
这种差异的第一层解释在产品结构。比特币的ETF市场更成熟、规模更大,机构资金的进出相对平滑;以太坊的ETF产品规模较小、持有人更偏向对冲与套利账户,价格下跌时赎回的自我强化效应更强。
同一场风雨里,屋顶的结构决定漏水的多少。两个资产的跌幅差异,更多来自持有结构,而不是叙事强弱。
波动率的不对称:为什么高波动资产跌得更快
以太坊的日波动率长期高于比特币。这是市场共识,也有数据支撑:在大多数时间窗口里,以太坊的振幅大于比特币。当市场整体下行时,高波动资产通常跌得更多,原因不在于基本面,而在于风险管理机制。
机制之一是杠杆的传导。以太坊的衍生品市场里,杠杆倍数与清算密度往往更高。价格下跌触发清算,清算本身放大抛压,形成正反馈。比特币的杠杆结构相对分散,清算的连锁性较弱。
机制之二是资金的替代关系。在市场风险偏好下降时,资金往往从“风险更高的资产”回流到“风险相对较低的资产”,在加密资产内部,比特币承担了这个“相对低风险”的角色。这种替代并不需要任何人的主动判断,它由风控模型与资产配置规则自动完成。波动率与流动性共同决定了下跌时的滑点,而滑点直接体现在实际成交金额上。
这种替代不会在数据上留下单独的标记,它表现为资金从一个产品流向另一个产品,而两个产品的总规模未必变化。

机制之三是流动性的差异。以太坊的现货与衍生品流动性都很好,但在极端行情下,流动性的收缩速度可能更快。做市商在波动加剧时扩大价差、减少挂单,价格在薄订单簿上移动的幅度更大。
跌幅数据的统计口径
月度回报-7.32%与-16.06%这两个数字,是理解10月行情的基础,但也需要警惕两种误读。
一是起点选择。月度回报依赖月初与月末的价格。如果月初价格本身处于高位,月末的小幅下跌会被放大成较大的负回报;反之亦然。10月的起点承接了9月的走势,两个资产的起点结构不同,直接比较月度回报率会混合“起点差异”与“过程差异”。
二是路径被抹平。月度回报为-7.32%,并不等于价格每天都跌了0.25%。实际路径可能是连续下跌后的反弹,也可能是震荡后的急跌。路径不同,对持有者心理与衍生品持仓的影响完全不同。
ETH跌幅更大的另外三个原因
除了波动率与流动性,还有三个结构因素在10月放大了以太坊的跌幅。
第一个是以太坊ETF的赎回结构。以太坊ETF上市较晚,持有人中对冲账户与套利账户的比例更高,对折溢价与基差变化更敏感。10月以太坊ETF出现了连续五个交易日的净流出,累计约4.31亿美元。这类赎回本身不直接压低现货价格,但它通过套利机制把现货卖压传导到市场,形成下行压力。
第二个是资产叙事的阶段性变化。要谨慎,但不能忽略:以太坊的价格在历史上与网络使用强度、质押收益、以及二层网络的活跃度存在相关性。当这些叙事进入平淡期时,持有者的边际意愿会下降,卖压会更容易累积。这并不是说10月的下跌由叙事崩塌造成,而是说叙事的弱化会让价格对负面冲击更敏感。
第三个是资产配置的再平衡。机构组合中,以太坊通常被配置为“比特币的加杠杆替代品”,权重低于比特币但波动贡献不低。当组合需要降低风险时,先被减持的往往是这部分“高弹性”仓位。10月的宏观不确定性(中期选举、就业数据、央行决策)会推动这类再平衡。
反例:分化并不总是单向
跌幅差距扩大主要出现在下行阶段,反弹阶段的排序可能不同。
把10月的分化外推为长期趋势,会遇到反例。
第一个反例来自历史。以太坊在多个时间窗口里跑赢比特币,尤其是在市场情绪转暖、风险偏好回升的阶段。跌幅差距扩大往往发生在下跌期,而反弹期两者的排序可能反转。仅凭一个月的数据判断“以太坊结构性弱于比特币”,历史依据不足。
第二个反例来自产品迭代。以太坊的质押、二层扩容与费用机制的变化,会在中期改变其供需结构。这些变化的效果不会在一个月内体现,但会在更长的时间尺度上影响价格。
第三个反例来自比特币自身的特殊属性。比特币在10月表现相对抗跌,部分原因是其供应结构更为刚性,且作为“数字储备资产”的叙事在宏观不确定期提供了支撑。但这一支撑也有边界:当市场对流动性本身的预期发生逆转时,比特币作为高流动性资产也可能被优先卖出。10月末ETF的集中流出就是这一逻辑的体现。
通过分化数据判断什么:三个观察点的三个观察点
分化最有价值的信息不是“谁跌得多”,而是“为什么跌得不一样”。前一个问题只是结果,后一个问题才指向可以复用的判断框架。
观察点之一是资金流的方向。两个资产的ETF流量差异,反映了不同类型资金的风险偏好变化,资金并非均匀撤退,而是在做结构性调整。
观察点之二是杠杆水平。当分化扩大时,高波动资产的杠杆往往出清得更快。资金费率与未平仓合约的变化,能判断分化的驱动因素是否仍然存在。
观察点之三是相关性。比特币与以太坊的日度相关性在分化期间通常下降。相关性持续走低,说明两个资产正被不同因素驱动,组合配置的意义上升;相关性很快恢复,说明分化只是短期冲击。
把三个观察点放在同一张表里看,还能得到一个额外结论:分化期间,同一个策略在两个资产上的有效性会下降。按历史相关性构建的对冲组合,在相关性走低时会失效,而失效本身又构成新的资金流动来源。这也是为什么在分化期里,用历史相关性做对冲的仓位需要被重新评估:参数还在,但市场结构已经变了。

结语
10月的BTC与ETH,跌幅相差超过一倍。这个差异由波动率、流动性、产品结构与资金再平衡共同塑造,而不是由某个单一事件决定。比特币的相对抗跌,来自其更成熟的机构持有结构与更刚性的供应叙事;以太坊的更大跌幅,来自其更高的风险弹性与更敏感的资金结构。
理解这一点,比记住那两个百分比更有意义。市场的每一次分化,都是一次关于“资产之间究竟差在哪里”的公开演示。
最新文章
-
黑五前必看:海外服务器怎么选才不踩坑?建站、AI部署
干了十年,每年黑五都有人来问我服务器该怎么选。这篇把晚高峰怎么测线路、超售怎么看
更新:26-11-02
-
十字军之王3贸易怎么开 十字军之王3怎么赚钱
配送航线没有金币收入,商人利润也不能只看价差。10月27日官方贸易日志让两类经营目标
更新:26-11-02
-
KITE明日解锁数量现分歧:8亿枚与2.03亿枚,供应压力该
两个数据商对11月3日的释放量给出近四倍差异,团队与投资者的首批归属方式是争议所在。
更新:26-11-02
-
律所招聘用什么工具?冠领英才如何解决招人难问题
律所招聘用什么工具?冠领英才(律所招聘工具)专为律所招人场景设计,从职位发布到简历
更新:26-11-02
-
老板日常管理难题怎么破?员工执行力差怎么办
老板日常管理难题怎么破?员工执行力差怎么办?这篇内容从真实管理场景出发,拆解任务
更新:26-11-02
-
XRPL修复包临近11月4日窗口:连续支持与借贷功能启用为
33票支持仍不是最终启用记录。XRPL本周修复窗口取决于连续多数,借贷与金库则有各自的
更新:26-11-02
COMMENTS 网友评论





推荐文章
热门文章
 2026年世界杯小组赛好看吗?世界杯2026
26-05-14
 2026年世界杯预选赛在哪里看 世界杯足球
26-05-14
 VMware ESXi 9.0如何使用 ESXi 9.0激活
25-09-15
 2026捕鱼游戏那个最火 捕鱼游戏推荐哪个
26-01-16
 lmarena生成手办指令 lmarena怎么生成3
25-09-02
 HttpCanary怎么用 httpcanary打不开如何
25-09-02
 黄金交易平台app排行榜 贵金属黄金交易
25-07-14
 追番动漫软件推荐app2026 追番的免费软
25-07-14
 永久免费的追剧软件无广告 2026永久免费
25-07-14
 和平精英手游是刺激战场吗 腾讯光子和平
19-05-08