
当前位置:首页 → 资讯 → 软件资讯 → Bitget永续前50档能吃掉多少钱 1万美元市价单中位滑点17.62个基点 10万美元时BTCUSDT只要0.68个基点DOTUSDT要11.89个
Bitget永续前50档能吃掉多少钱 1万美元市价单中位滑点17.62个基点 10万美元时BTCUSDT只要0.68个基点DOTUSDT要11.89个
发布时间:2026/11/21 19:44:54来源:游吧乐网
同一时刻、同一个 Bitget 永续盘口,一万美元的市价买单在 BTCUSDT 上一档都不用跨,在 TURBOUSDT 上要吃两档、平均成交价比卖一贵 14.92 个基点。把 883 个 USDT 永续的卖盘前 50 档逐档累加,按 1 万、10 万、100 万美元三档成交额各算一遍平均成交价,中位滑点分别是 17.62、82.84 个基点,一万美元这一档是 2.74。本文要回答的是:这 50 档到底能兜住多大的订单。
一、滑点怎么算:逐档累加成交额
Bitget 的 merge-depth 接口一次返回买卖各 50 档,每档给出(价格,数量)。算一笔市价买单的成本,就是从卖一开始一档一档往上吃,直到成交额够了为止,再用"总投入 ÷ 总成交数量"倒算平均成交价,与卖一价的差值就是这个订单的滑点。这个方法不需要任何假设,唯一的前提是盘口在两三秒内不变。
三档成交额的结果差得很远。一万美元:883 个合约全部能在这 50 档里成交完,中位滑点 17.62 个基点,中位数要吃 10 档,最差的一个 340 个基点。十万美元:还有 642 个能吃完,但中位滑点涨到 82.84 个基点、中位要吃 34 档;一百万美元:只剩 642 个合约能吃下(口径见末节),其余 241 个的 50 档全被吃光也不够,中位滑点 82.84 个基点、九成的位置 253.85 个基点。

二、大盘币和小币的差距:0.68 个基点对 11.89 个基点
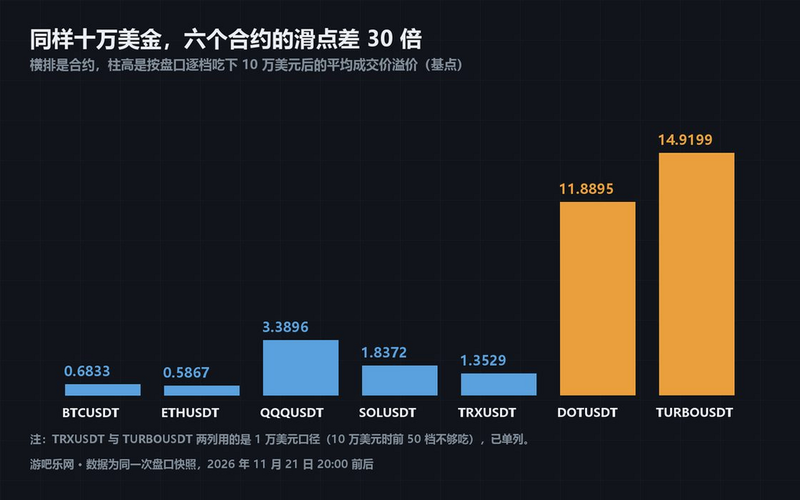
十个典型合约放在一起看,差距一眼就能看出来。BTCUSDT 吃十万美金只走 8 档,滑点 0.6833 个基点;ETHUSDT 11 档、0.5867 个基点;黄金合约 XAUUSDT 要 37 档才吃下,滑点 1.7944 个基点。而 DOTUSDT 吃同样十万美金只用了 3 档,滑点却是 11.8895 个基点,原因是它前两档的单量极大,价格却隔着 15% 多一跳。
档数少不等于滑点小,这是最容易看反的一层。BTCUSDT 吃十万美金要跨 8 档,可每一档之间只隔 0.1 美元,累计起来不到 0.7 个基点;DOTUSDT 只跨 3 档,但一跳 0.001 美元对 0.64 美元的价就是 15.56%,跨一档就是 15.56%。盘口深度表里那些"档位数"看起来差不多的合约,真实成交成本可能差一个数量级。
三、50 档盘口能兜住多少交易量:跟一小时成交比
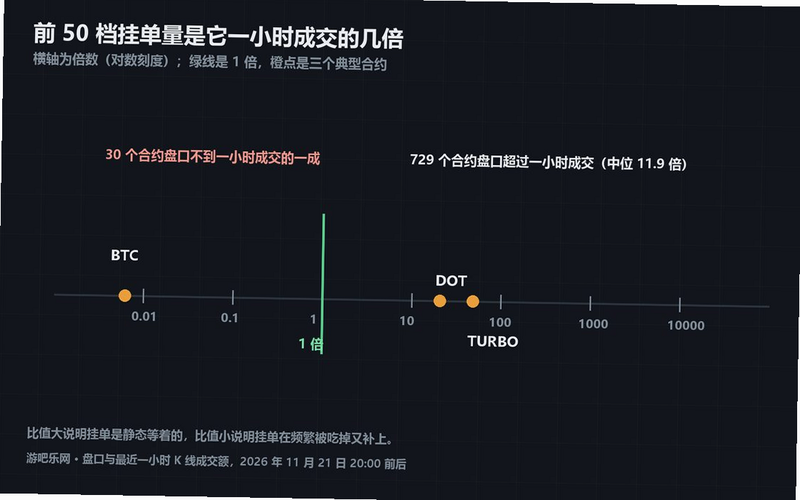
把每个合约前 50 档的挂单总额,与它最近一根小时线的成交额相比,比值的中位数是 11.9 倍,九成位置 675 倍。883 个里有 729 个比值大于 1,也就是说盘口挂着的那 50 档,比它一小时的成交量还多;比值小于 0.1(盘口量不到一小时成交的一成)的只有 30 个。
这组比值差别极大,两个极端能说明问题。BTCUSDT 前 50 档挂 746203 美元,最近一小时成交 120980382 美元,比值 0.0062,盘口只覆盖了几十秒的成交;TURBOUSDT 前 50 档挂 231327 美元,一小时只成交 4761 美元,比值 48.5924,盘口量相当于近两天的小时成交。同一套"50 档"接口,读到的流动性含义完全不同:一边是薄薄一层贴价挂单,一边是长期没人动的挂单池。
四、为什么薄盘口的成交额反而不一定小
看起来矛盾的是,BTCUSDT 的盘口只覆盖几十秒成交,成交额却是最大的。这恰好说明活跃合约的挂单是流动的:一小时内买卖来回,每一档随时被吃掉又补上,盘口总金额小但周转极快。而 TURBOUSDT 挂着相当于两天成交量的单子,说明这些单子大多不是等成交,是挂着等价格过来。
对下单的影响是:在活跃合约上看盘口判断流动性会低估,真实可成交的深度远超眼前 50 档;在冷门合约上看盘口会高估,因为那些挂单可能一整天都不会被动到,一旦真有大单来吃,前两档被吃光之后价格立刻跳到下一个 15% 的格子上。两类合约都不能只靠一个"盘口总额"数字下判断,得跟成交量放在一起看。
这也是做市商报价的两种形态:一种是围绕成交价密集补单,另一种是在远离成交价的地方静态挂着等。前者让盘口看起来薄,后者让盘口看起来厚,两者对一笔市价单的真实成本正好相反。
五、十万美元这一档,241 个合约吃不下
十万美元这一档更值得注意:有 642 个合约的 50 档全部吃完还不够,也就是它们的挂单总额不到十万美元。这些合约即使你接受无限滑点,也只能吃到 50 档为止,剩下的部分要靠限价单排队等。前 50 档总额的中位数是 175308 美元,一成合约不到 46055 美元。
换一个角度:如果一个合约前 50 档总额只有几万美元,那么任何一次超过这个数的市价单都会直接扫穿整个盘口,成交价由下一笔挂单决定,而不是由你眼前的报价决定。这类合约的下单方式应该是拆单挂限价,或者直接用限价单等有人来吃。
把三档成交额的结果排在一起,规律很清楚:金额放大十倍,滑点中位数约放大六到八倍,而能吃下的合约数量掉得飞快。这不是线性关系,因为越过某一档之后价格网格的稀疏程度会突然放大。
六、三档金额对应的档位消耗
同一份盘口,成交额从小到大,档位是一格一格被吃掉的。一万美元时中位 3 档就够,两百来个合约连卖一那一档的挂单都比一万美元厚;十万美元时中位要吃到第 10 档,九成位置是第 34 档;一百万美元时中位已经到第 34 档,而总共只有 50 档,所以大半合约直接见底。
档位消耗和滑点不是一一对应的。BTCUSDT 十万美元吃 8 档、滑点 0.6833 个基点,每档贡献不到 0.15 个基点;XAUUSDT 十万美元吃 37 档、滑点 1.7944 个基点,档数多四倍、滑点只有一半略多,说明它的单档挂得薄但价格间距更小。"吃了几档"和"滑了几个基点"必须分别算,只看其中一个数会得出相反的成本判断。
还有一层:三档金额之间的档位增量并没有随金额等比放大。从一万美元到十万美元,金额十倍,中位档位从 3 涨到 10;从十万美元到一百万美元,档位从 10 到 34,涨得反而更多,因为前几档被吃光之后价格间距明显变宽,后面每吃一档要付的价差更大。
七、用两小时的数据做一次交叉核对
盘口是快照,容易被一两个大单扰动,所以又拉了所有合约最近 24 根小时线做旁证:860 个合约拿到了小时成交数据,其中 729 个的前 50 档挂单总额超过最近一小时成交额,450 个超过十倍。这说明大部分合约的盘口并不是"来不及补",而是本来就挂得厚,或者成交本来就少。真正盘口薄得只够几十秒成交的,比值都在 0.1 以下,只有 30 个。
小时成交与盘口量的比值放在一起,比单看任何一边都靠谱。BTCUSDT 的盘口只覆盖 0.0062 小时成交,进出一趟的成本却只有零点几个基点,原因是它每一格都有大量补单;TURBOUSDT 的盘口覆盖 48.5924 小时成交,看着厚,但十万美元就能让它滑 14.9199 个基点,因为它的价格格子本来就粗。
相关参考页:

六、下单前可以先自己算一遍
三个可以直接拿到的数就够估算了:卖一价、盘口前几档的(价,量)、以及你自己准备下的金额。按 1 万美元、10 万美元各算一次滑点,比看任何"深度评分"都实在。在 Bitget 上这套数据不用登录,merge-depth 接口直接给 50 档,一分钟就能跑完全市场。
三个数里最关键的是单档挂单的绝对金额,而不是档数。BTCUSDT 50 档合计 746203 美元、TURBOUSDT 合计 231327 美元,两者相差不到四倍,但因为一跳占价的比例差 1121 倍,同样的十万美金在两者上的滑点差了 17 倍。先算一跳占价的比例,再算滑点,两个数一起看,才不会把厚盘口当成好盘口。
七、口径与局限
数据取自 Bitget 公共接口的同一时点快照(2026 年 11 月 21 日 20:00 前后,北京时间):盘口为 merge-depth 接口的 50 档,成交额来自 1 小时 K 线最近一根的计价币成交额,两者不是严格同一秒,比较时只作数量级参考。883 个合约的盘口全部取到,另有 9 个本次没返回盘口(其中几个是中文合约名),未纳入统计。
需要说明的几点:滑点是按"一次性吃掉盘口"算的,真实下单会被拆单、会被做市商补单,所以大额订单的实际成本通常低于这里的估算;盘口深度是快照,行情剧烈时一秒钟就能变;小时成交额用的是计价币金额,折算美元时未做汇率处理(USDT 计价合约本身以美元计);文中所有滑点与比值均由脚本按原始字段逐档累加得出,没有引用任何第三方榜单或评级。
另一份参数汇总:

最新文章
-
燃气价格怎么查?在线管家实时更新各地气价
燃气价格怎么查?燃气在线管家(燃气价格查询)实时更新各地气价,覆盖居民用气、商用气
更新:26-11-21
-
eok交易所官方版怎么下载注册?安全性和交易流程详解
最近不少朋友在问eok交易所官方版到底怎么下载注册,安全性靠不靠谱,交易流程麻不麻烦
更新:26-11-21
-
Tapas漫画最新版怎么下载?安装包在哪获取?
Tapas漫画APP最新版本下载去哪儿找?这篇就按我自己的实测过程来讲,从官方渠道到安装
更新:26-11-21
-
苹果游戏免费榜与畅销榜重叠多少 免费榜第一的我在古代
我在古代有座城 11 月 21 日晚占据苹果中国区游戏免费榜第一,同一次快照里它在畅销榜
更新:26-11-21
-
ARBAPY多少钱一次?ARBAPY价格贵不贵?ARBAPY收费标准
ARBAPY多少钱一次?本文结合真实使用经验,把ARBAPY价格、收费标准、贵不贵这些事一次
更新:26-11-21
-

CryptoAI交易所怎么样安全吗 平台靠谱性与使用体验解析
cryptoai exchange交易所怎么样安全吗?本文从平台背景、资金安全机制、实际交易体验和
更新:26-11-21
COMMENTS 网友评论





推荐文章
热门文章
 2026年世界杯小组赛好看吗?世界杯2026
26-05-14
 2026年世界杯预选赛在哪里看 世界杯足球
26-05-14
 VMware ESXi 9.0如何使用 ESXi 9.0激活
25-09-15
 2026捕鱼游戏那个最火 捕鱼游戏推荐哪个
26-01-16
 lmarena生成手办指令 lmarena怎么生成3
25-09-02
 HttpCanary怎么用 httpcanary打不开如何
25-09-02
 黄金交易平台app排行榜 贵金属黄金交易
25-07-14
 追番动漫软件推荐app2026 追番的免费软
25-07-14
 永久免费的追剧软件无广告 2026永久免费
25-07-14
 和平精英手游是刺激战场吗 腾讯光子和平
19-05-08