
APTAPY多少收益怎么算 新手必看实时价格与年化利率解析
发布时间:2026/11/20 15:36:03来源:币圈资讯
最近后台老有人问 APTAPY多少 这个事,说实话我一开始也没太当回事,后来发现问的人越来越多,干脆自己动手把APT的收益逻辑从头到尾捋了一遍。很多人看到页面上挂着个百分之几十甚至上百的年化,眼睛都亮了,结果存进去一段时间发现到手的跟想象差了一大截。问题出在哪?其实就出在“APY”这三个字母到底怎么算上。这篇文章我就用大白话,把APT的实时价格怎么看、年化利率从哪来、收益具体怎么算,一步一步给你拆开讲,新手看完基本就能自己算了。
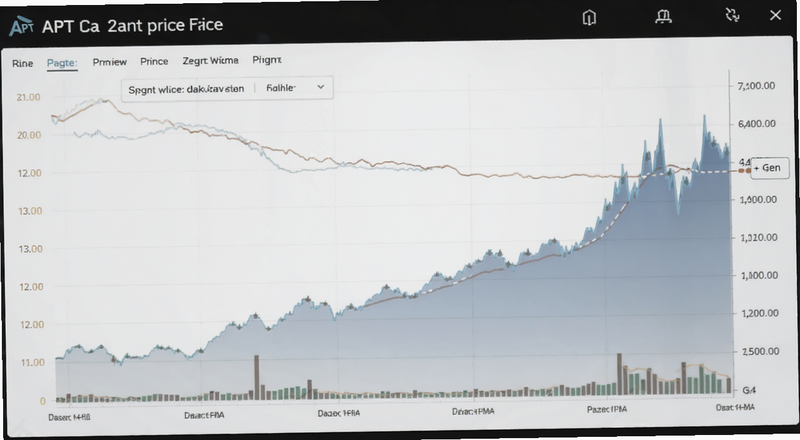

APTAPY多少?先搞清楚APY到底是个啥
很多人把APY和APR搞混,这俩差一个字,算出来的结果能差不少。APR叫单利年化,说白了就是你存一年,按这个利率给你算一次利息,简单直接。APY叫复利年化,它把“利息再生利息”这件事也算进去了,也就是利滚利。所以同样标着10%,APY实际拿到的会比APR多一点,因为中间产生的利息又参与了后面的计息。
那 APTAPY多少 才算正常?这个真没固定答案,它跟链上质押总量、验证者数量、网络通胀参数都有关系,行情好的时候和行情差的时候能差出一截。你在钱包或者质押页面看到的那个百分比,一般是动态调整的,不是写死的。所以别看到某个页面写着“年化80%”就冲,先确认它标的是APR还是APY,这一字之差能让你算出来的APT收益差出好几个点。
我自己的习惯是,看到任何年化数字,先找页面角落那行小字,看写的是APR还是APY,找不到就直接问客服,别嫌麻烦。这一步省不得。
实时价格去哪看?别拿旧价格算新收益
算收益离不开价格。APT实时价格波动不算小,你要是拿三天前的价格去套今天的年化,算出来的数基本没法看。看价格我一般开两三个地方对照着看,交易所的现货页面、行情聚合站、再加上钱包里自带的报价,三个数差不多就说明没大偏差。要是差得离谱,那多半是某个源延迟了,这时候别急着下手。
还有一个容易踩的坑:有些页面显示的价格是带溢价的,尤其是某些理财入口,它用的是自家内部的计价,跟外面市场价能差个零点几个点。你按市场价算出来的收益,跟平台实际结算的收益,中间就多了一层损耗。所以算 APTAPY多少 之前,先把计价口径统一了,不然算得再细也是白搭。

APT收益怎么算?给你一个能直接套的公式
最基础的算法其实就一句话:收益 = 本金 × 年化利率 × 持有天数 ÷ 365。比如你拿100个APT去质押,页面标的APY是12%,你打算放30天,那粗略收益就是100×12%×30÷365,算下来差不多0.98个APT。注意这是按APY粗算的,实际会因为复利频率、起息时间、赎回等待期这些因素有出入。
要是想算得细一点,复利公式是:最终数量 = 本金 × (1 + 年化利率 ÷ 复利次数)^(复利次数 × 年数)。大部分质押场景是按天或者按区块复利的,你把这个次数代进去就行。听着有点绕,其实拿计算器按两下就出来了,不用被公式吓到。
还有一点很多人忽略:赎回期。有些质押产品赎回要等几天甚至十几天,这段时间是不给你算收益的。你算年化的时候觉得挺美,实际资金利用率被赎回期拉低了。算 APTAPY多少 的时候,把这几天也折算进去,才是你真正到手的年化。
玩家点评:我自己最开始就是只看APY数字,压根没管赎回期,结果一轮操作下来发现资金有一周多是躺着的,实际年化比页面标的低了两三个点。后来我养成习惯,算收益前先把“起息时间+赎回等待”这两段加进去,算出来的数虽然没那么好看,但跟实际到账基本对得上。新手真别嫌这一步烦,算一次就明白了。
年化利率从哪来?为啥你看到的和别人不一样
经常有人问,为啥同一个APT,我在A平台看到年化15%,朋友在B平台看到年化9%?这太正常了。APT年化利率的来源不止一种:有的是链上原生质押的基础收益率,有的是平台补贴加码后的活动利率,还有的是把APT借出去吃借贷利息的浮动利率。来源不同,数字自然不一样,风险也不一样。
链上原生质押相对稳,但收益率通常不算高;平台补贴给的高年化往往有期限、有额度上限,活动一结束就回落;借贷类的高利率背后是别人付的借款成本,行情一变可能掉得很快。所以看到高 APTAPY多少 的时候,先问一句“这个利率靠什么支撑”,比盯着数字本身有用得多。
新手最容易踩的几个坑,提前避开
第一个坑,把APY当成保本收益。年化是预期,不是承诺,尤其是浮动利率的产品,行情一动数字就变。第二个坑,忽略手续费,质押、赎回、跨链这些环节都可能产生费用,小额本金的话手续费占比不小,算收益时得扣掉。第三个坑,只看数字不看锁仓规则,有的产品写着高年化,但资金锁死几个月不能动,急用钱的时候干着急。
还有个挺隐蔽的坑:某些页面把“最高年化”放大展示,实际你存进去只能拿到基础那一档。这种时候别光看大字,翻到细则里看清楚档位条件。APTAPY多少 这个问题,答案往往藏在细则里,不在大标题上。
手把手带你算一遍,照着做就行
假设你手里有200个APT,当前实时价格是每枚9块多(价格随行情变,自己看实时报价替换),某平台标的APY是10%,你打算放90天,赎回等待期5天。先算有效持有天数,90天里真正计息的大概是85天左右。粗算收益:200×10%×85÷365,差不多4.65个APT。按当前价格折成钱,再减掉质押和赎回的手续费,剩下的才是你实打实落袋的。
你要是想算得更准,把复利频率代进去,按天复利的话数字会略高一点点,但差别不会特别大。关键是把赎回期和手续费扣掉,这两项一扣,你算出来的 APTAPY多少 才接近真实水平。算完你会发现,页面标的年化和实际到手年化之间,往往差着那么一两个点,这就是细节的威力。
最后提醒一句,价格波动是算收益时最大的变量。你用今天的价格算出收益是这些,等赎回那天价格变了,折成钱的收益也跟着变。所以算 APT收益 的时候,心里要有个预期区间,别拿一个数当死数。新手先把算法搞明白,再谈优化,顺序别搞反了。
最新文章
-
APT利空来袭投资者如何应对?APT利空下该抄底还是离场
APT利空来袭,手里有币的朋友都在纠结:到底该抄底还是赶紧离场?本文用大白话拆解APT
更新:26-11-20
-
Dell定制ESXi 8.0 U3 A10离线包 比A05多4.30%只装六成
Dell 定制 ESXi 8.0 U3 的 A10 离线包(25205845)卡片写 610.11 MB,按十进制换算是
更新:26-11-20
-
APT价格涨跌原因是什么?最新行情走势如何解读?现在适
APT价格涨跌原因是什么?本文从项目基本面、市场情绪、资金动向几个角度拆解APT涨跌逻
更新:26-11-20
-
燕云十六声11月20日更新 承文脉1280长鸣珠组合省300 射
燕云十六声 11 月 20 日一口气上了四件事:天工四启套装【承文脉】1280 长鸣珠、伙伴鹅
更新:26-11-20
-

ANKR跨链转账怎么操作要多久到账手续费多少
手把手教你ANKR跨链转账怎么操作,从钱包准备到链上确认一步步拆解,顺带说清ANKR跨链
更新:26-11-20
-
恒创科技物理服务器同机同价三条线实付差两倍 年付香港
恒创科技 11.11 活动的物理服务器价目里,同一台 E3 1230v3 配 16G 内存在三条线上挂牌
更新:26-11-20
COMMENTS 网友评论





推荐文章
热门文章
 2026年世界杯小组赛好看吗?世界杯2026
26-05-14
 2026年世界杯预选赛在哪里看 世界杯足球
26-05-14
 VMware ESXi 9.0如何使用 ESXi 9.0激活
25-09-15
 2026捕鱼游戏那个最火 捕鱼游戏推荐哪个
26-01-16
 lmarena生成手办指令 lmarena怎么生成3
25-09-02
 HttpCanary怎么用 httpcanary打不开如何
25-09-02
 黄金交易平台app排行榜 贵金属黄金交易
25-07-14
 追番动漫软件推荐app2026 追番的免费软
25-07-14
 永久免费的追剧软件无广告 2026永久免费
25-07-14
 和平精英手游是刺激战场吗 腾讯光子和平
19-05-08