
当前位置:首页 → 资讯 → 软件资讯 → 标普500永续挂50倍 维持保证金线就压在0.74个点外 不到它一天波动的四分之一
标普500永续挂50倍 维持保证金线就压在0.74个点外 不到它一天波动的四分之一
发布时间:2026/11/19 10:56:44来源:y8l
Hyperliquid 的 xyz 场所里,标普500 永续的第一档杠杆是 50 倍。按官方口径,维持保证金是最高档初始保证金的一半,也就是名义额的 1%。11 月 19 日 11:04 这一刻标记价 7363,维持保证金线落在 7292.4,离现价 0.737 个指数点。这个数字听起来很远,放进这个指数的日常节奏里却不到四分之一天:过去 14 天的每小时收盘序列给出日内标准差 24.75 点,0.737 点只占 2.98%。
换一个角度更直白。标普500 永续 24 小时成交 3.112 亿美元,挂着 4.565 亿美元持仓,成交持仓比 0.68,是所有指数类合约里最安静的一个。安静和 50 倍放在一起看才是这件事的完整形状:倍数开得最高的合约,恰好也是被放进最不容易动的那一格里。这篇文章要回答的不是「50 倍危险不危险」,而是这条线到底压在多远的地方,以及这个「远」是谁给的。

为什么这条线能开得这么近
把 50 倍当成平台的冒进,会读错方向。因果关系是反的:50 倍这张表只发给通过了筛子的合约。xyz 的 146 个合约里,能挂 50 倍表的只有四个,除了标普500 之外的三个是欧元、日元、英镑兑美元;能挂 30 倍表的只有一个 XYZ100。剩下的上百个单只股票、题材 ETF、半导体与 AI 基建标的,全部落在 10 倍或 20 倍档,其中绝大多数还被叠加了「只许逐仓」的限制。
筛子本身不复杂,看三个条件:标的能不能连续报价、日成交是否厚到能吸收清算单、盘后还有没有活跃的定价来源。标普500 三条全过,它背后是 500 只股票的加权,任何一只跌停都拉不动整个指数超过两个点;欧元兑美元三条也全过,一天 24 小时不间断报价。英伟达过前两条不过第三条,盘后靠财报推动,于是被压到 20 倍。杠杆档其实是一件标注了「这个标的多好定价」的标签,50 倍能开,是因为平台判断它不需要靠低倍数来防跳空。
把这个逻辑推到极端更清楚。一个合约如果永远能按预言机价成交,理论上可以开到无限倍,因为没有滑点和跳空能让你越过那条线。现实做不到只有两个原因,报价会断,清算本身会推价格。50 倍是链上股票永续在这个前提下的折中:线距 1%,差不多等于标普500 一个交易日的完整波动区间。
同样一条线,放在 24 小时资产上是另一回事
外汇对是最能检验这套逻辑的一类。欧元兑美元的线距一样是 1%,但它的 1 小时波动中位数只有 4.4 个基点,1% 等于 22.5 倍标准差;日元 32.7 百万美元的持仓,1% 的线距对自身波动是 24.4 倍,英镑是 15.8 倍。这三对如果放进历史检验,下穿率会低到可以忽略。同一个 50 倍,落在指数上是「一天走完」,落在汇率上是「一个月也走不完」。
但外汇对在链上场所里的问题不是价格,是流动性。欧元兑美元永续挂 31.3 百万美元持仓,24 小时成交只有 2.5 百万美元;日元 32.7 百万美元持仓对 1.0 百万美元成交。成交持仓比低到这个程度,线再远也没用,一笔几百万美元的市价单滑点就足以把价格推过 1%。这也解释了这几个 50 倍合约的持仓为何一直长不大:它们的倍数表比流动性能给的保护更宽。
把线距换算成同一个单位再比
倍数的说法容易糊住尺子。50 倍、30 倍、25 倍在宣传里是一回事,落到清算上是三个不同百分比:50 倍对应 1% 的维持保证金率,30 倍是 1.67%,25 倍是 2%。这三个百分比之间同样不能直接比,因为标的波动不一样。可比的口径只有一个,从现价走到维持保证金线需要多少倍于自身 1 小时波动的幅度。
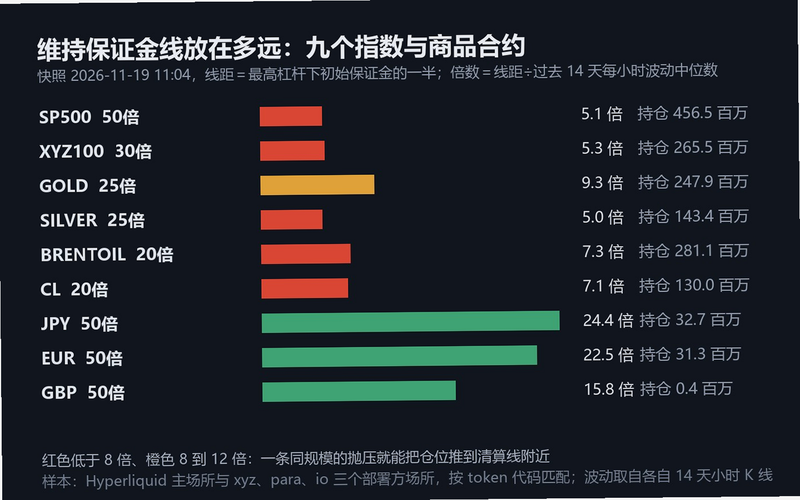
按这个口径,11 月 19 日快照里的九个指数与商品合约排出来是这样。SP500 的 1% 线距相当于自身 1 小时波动中位数的 5.1 倍,XYZ100 的 1.67% 是 5.3 倍,黄金 25 倍的 2% 是 9.3 倍,白银同为 25 倍却只有 5.0 倍,布伦特原油与 WTI 都在 7 倍上下。排在最前面的是三个汇率对,50 倍对应 1% 的线距,而它们的小时波动只有 4 到 6 个基点,同一个 1% 被拉成了 15 到 24 倍。
这张图的读法关键在于两张不同的表被写进了同一个字段。50 这个数字在接口里出现在四个合约上,定价逻辑却分成两套:三个外汇对一秒跳几个基点,标普500 一秒跳一个点。数值上都是 50 倍,风险距离差了一个数量级。
同一张表里,三个外汇对是最安静的一组
把镜头拉到外汇对,50 倍看起来又是一回事。欧元兑美元 24 小时只成交 2.5 百万美元,日元 1.0 百万美元,英镑 0.2 百万美元,而这几个合约的持仓分别是 31.3、32.7 和 0.4 百万美元。日元兑美元永续的价格是 159.5,一个基点对应 0.0016 个单位,1% 的维持线距相当于汇率走 1.6 个整数位,换算成日元的波动是 24.4 倍标准差。
这类合约挂在 50 倍档上,某种程度上是平台在用倍数换流动性。它知道外汇盘 24 小时不断、跳空概率极低,所以敢把线压到 1%;代价是这类标的在链上的参与者本来就少,报价簿薄,一有风吹草动就只能靠预言机追。对读者来说,同一档倍数不代表同一级风险,而是代表两种完全不同的交易环境。
0.74 点这个数字的历史检验
0.74 点算不算远,光看标准差不够,要看历史上有多少天真的走到过。用标普500 永续自上市以来的 246 根日线复算:每天最低价比前一日收盘低多少,再跟 1% 的维持线比。246 天里有 37 天的日内最低点下穿过这条线,占 15.04%,最深的一天从前收算起跌了 5.05%,是维持线的五倍。窗口放宽到两天,从前两天收盘算起的最低点,比例升到 23.3%。
小时线给出的数字更细:4799 根小时 K 线里只有 7 根单小时涨跌幅达到或超过 1%,占 0.15%。两组数放在一起说明一件事,线距 1% 对单小时来说很远,对一整天来说不算什么。胜负不在那 0.15% 的极端小时里,而在日内慢慢磨:日线层面有 12.06% 的日子单日涨跌幅本身超过 1%,与 15.04% 的日内下穿率几乎重合。
XYZ100 是同一套规则的另一个例子,而且更紧张。它挂 30 号表,线距 1.67%,看着比标普500 宽 67%,可它自上市以来 402 根日线里有 68 天(16.92%)的日内最低点下穿过这条线,两天窗口 23.7%,比标普500 还高一点。宽度被波动吃掉了。XYZ100 的 24 小时成交 4.33 亿美元,是标普500 的 1.4 倍,成交持仓比 1.63,两个数字都说明这个篮子换手更快、参与更密。
溢价那几基点,乘上 50 就是保证金的百分之几
永续最容易被忽略的一层风险是标记价与现货指数之间的偏移。标记价决定清算,预言机价决定这条线在哪,两者的差就是溢价。11 月 19 日这份快照里,标普500 的标记价比预言机价高 3.3 个基点,换算成指数点是 2.4 点。这个溢价本身可以忽略,但开满 50 倍时,它对保证金的影响是 3.3 个基点乘 50,等于已用初始保证金的 1.6%。
把这个乘法做满一张表,差别就出来了。同一天 xyz 场所 123 个有持仓的合约里,溢价与杠杆相乘最大的是两家国产芯片股:寒武纪与 GigaDevice 的标记价比预言机价分别低 171 和 155 个基点,对应 10 倍杠杆,等于已经浮亏掉初始保证金的 17% 与 15%。NIFTY 的溢价是 54.5 个基点,20 倍杠杆,折算 10.9%。这些数字不代表那些仓位一定在清算边缘,标记价偏离多数来自休市时的报价断档,但它说明溢价与杠杆是一个乘法关系,倍数越高,同样的报价误差越容易被放大成保证金消耗。
反过来看,标普500 这种 3.3 个基点的溢价放在 50 倍上吃掉 1.6%,放在 10 倍上只吃掉 0.33%,同一个指标读数差了五倍。这也解释了为什么把标普500 放进 50 倍档在工程上安全:真正的风险来源是报价噪音,指数类标的的报价噪音最低。
资金费率在告诉你这条线上有没有拥挤
一条线压得很近、上面又站满多头,资金费率通常会有反应:合约贵一点、费率偏正、越靠近清算越紧。标普500 永续最近的读数正相反。过去 500 次结算的平均值是每 8 小时 0.00095%,折算成年化 负 8.3%,说明多头在过去一段时间里净收钱;最近一次结算 0.00063%,仍在正值区间,但远没有达到拥挤的程度。
对比同一场所的另一个高档候选:XYZ100 最近 500 次结算的平均年化折算高达 38.8%,单次最高到过 9.86%,是典型的多头付钱形态。一个线距 1% 的合约年化收负 8.3%,另一个线距 1.67% 的合约年化付 38.8%,两个都挂着 30 到 50 倍的门。高杠杆档本身不等于高拥挤,能不能引来钱由走势和叙事决定,跟倍数开多少关系不大。
这条线什么情况下会突然变近
维持线不是常数,它有两个变量。第一个是价格:标记价往上走,线跟着往上走;往下走,距离同样不变。真正让线变近的是第二个变量,平台的杠杆表被改。接口里每个合约都有一个 lastFeeScaleChangeTime 记录配置最后一次变动:XYZ100 是 2025 年 11 月 23 日,日元与欧元对是 2025 年 12 月 19 日,标普500 是 2026 年 3 月 18 日。同一张表在不同时间被改过,说明这个数字不是标的的属性,是运营决定。
如果哪天标普500 的档位从 50 倍降到 30 倍,线距从 1% 变成 1.67%,历史下穿率会掉到 XYZ100 那个水平,代价是同一笔仓位的保证金需求涨 67%。反过来升到更高档,线会更近。对持仓者来说,这个数字的变动比价格变动更值得盯:价格是连续变化的,档位是跳变的。
第二个风险来源是预言机本身。11 月 19 日这份快照里,标普500 的预言机价取的是指数成分股的加权,正常时段每秒更新,休市时段靠期货与 ETF 盘前盘后价格推。某个时点现货报价滞后时,预言机不动而标记价跟着订单簿走,溢价会先扩大,平台再按规则把它拉回来,这个过程本身就在短时间改变线距。历史上下穿维持线的那些日子,很可能就是这种时点,而不是真的跌了一整天。
读者能自己核对的三件事
第一,任何合约的线距都等于最高杠杆倒数的二分之一:50 倍是 1%,30 倍是 1.67%,10 倍是 5%。这个数字在接口里对应 maxLeverage 与 marginTableId,交叉检查两者是否一致,就知道有没有被单独安排。第二,把线距除以该标的 1 小时收盘序列的中位波动,得到「几个标准差」,比直接比百分比有意义得多。第三,把标记价对预言机价的溢价乘上最高杠杆,得到当前报价误差已经消耗掉多少初始保证金,这个乘法能一眼看出哪个合约的报价最不可靠。

三步做完,能得到一个不太会被行情带偏的判断:同样是 50 倍,标普500 的线比欧元兑美元近得多,比它自己的历史日波动也近得多。稳定的来源是标的的报价结构,不是杠杆给的保障。这条线以后会不会变近,取决于运营改不改那张表,以及预言机在关键时点还能不能准时跳动。
最新文章
-

ALGO杠杆多少倍合适新手稳健与进阶倍数怎么选
ALGO杠杆多少倍合适?新手和进阶玩家该怎么选倍数?本文用大白话讲清ALGO合约杠杆的风
更新:26-11-19
-
边缘魔方怎么用才高效?和普通魔方有什么区别
边缘魔方EdgeCube到底怎么用才高效?和普通三阶魔方有什么区别?本文从结构手感、还原
更新:26-11-19
-
AGIX杠杆怎么用?新手必看操作教程与风险解析
AGIX杠杆怎么用?这篇教程从开户、选平台、开仓到平仓一步步讲清楚,新手也能跟着操作
更新:26-11-19
-
ALGO币会归零吗 暴跌后还能持有吗 最新行情分析
ALGO币暴跌之后很多人慌了,ALGO会归零吗?暴跌后还能不能继续持有?本文结合最新行情
更新:26-11-19
-
安卓RKP Studio怎么用?功能有哪些?新手常见问题解答
安卓RKP Studio怎么用?这篇把RKP Studio(安卓RKP Studio)的安装步骤、核心功能和新手
更新:26-11-19
-
ALGO冷钱包存储安全吗?手把手教你离线保管与避坑问答
ALGO冷钱包存储到底安不安全?这篇用大白话讲清离线保管的实操步骤,从选设备、生成助
更新:26-11-19
COMMENTS 网友评论





推荐文章
热门文章
 2026年世界杯小组赛好看吗?世界杯2026
26-05-14
 2026年世界杯预选赛在哪里看 世界杯足球
26-05-14
 VMware ESXi 9.0如何使用 ESXi 9.0激活
25-09-15
 2026捕鱼游戏那个最火 捕鱼游戏推荐哪个
26-01-16
 lmarena生成手办指令 lmarena怎么生成3
25-09-02
 HttpCanary怎么用 httpcanary打不开如何
25-09-02
 黄金交易平台app排行榜 贵金属黄金交易
25-07-14
 追番动漫软件推荐app2026 追番的免费软
25-07-14
 永久免费的追剧软件无广告 2026永久免费
25-07-14
 和平精英手游是刺激战场吗 腾讯光子和平
19-05-08