
散户多头是常驻的 大户按仓位的倍数在往下走
发布时间:2026/11/16 20:14:03来源:hermes
币安合约数据里有两个常被拿来当"情绪温度计"的比值。一个按账户数统计,全账户多空比;一个按持仓量统计,大户持仓多空比。BTC 最近 500 小时的中位数分别是 2.72 和 1.92,后者除以前者是 0.72。这个商在 12 个主力合约之间的跨度从 BNB 的 0.41 到 NEAR 的 1.69,差了四倍多,而这段时间它们全都在跌。既然方向一致,这个四倍的分化就值得单独看。
本文不打算证明这个比值能预测涨跌(后面会说明它不能),而是先回答一个更基础的问题:在同一段下跌里,不同合约的仓位结构是同步松动的,还是各走各的。答案偏向后一种,而且有几个合约的松动方向和跌幅完全对不上。
两个比值的分母不同,商才有意义
globalLongShortAccountRatio 按账户算:一个持 0.001 BTC 的账户和一个持 100 BTC 的账户同样算一票。topLongShortPositionRatio 按持仓量加总,只统计排名靠前的那批账户。两个数单独看都容易读错:账户数比值高可能只是无数小仓位各自开多,持仓比值高可能只是少数大账户在押。取商之后,"每一块钱的大户多头对应多少散户多头"这件事才被显式表达出来,这正是 BTC 的 0.72 在说的事情。
0.41 到 1.69:分化的两侧长什么样
12 个合约按中位比值排开:BNB 0.41、ETH 0.55、SOL 0.69、XMR 0.69、BTC 0.72、XRP 0.76、ADA 0.90、DOGE 1.14、LTC 1.22、LINK 1.22、AVAX 1.33、NEAR 1.69。
两端各自稳定得有点意外。BNB 的比值在 500 小时里没有一次超过 1,百分百落在 0.7 以下;NEAR 正好相反,百分百在 1 以上。DOGE 93%、LTC 85%、AVAX 92% 的时间也在 1 以上。这不是随机波动,更像是每个合约各有自己的一套持仓结构,几百个小时里都不换。

BNB 的全账户多空比中位是 2.65,大户持仓多空比只有 1.09,,散户挤、大户平。NEAR 的全账户多空比只有 1.27,几乎五五开,大户持仓多空比却有 2.13。同一个问题"谁在看多",两个合约给出的是相反答案。
方向和大盘跌幅对不上的四个
把 500 小时切成前后各 100 段,比较两段的中位比值。8 个合约在缩小(大户相对散户的多头仓位在退),但另一边的顺序没有跟着跌幅走。
按跌幅从大到小排在前面的 NEAR(跌 35%)只缩了 0.11,跌 26.7% 的 XRP 几乎没动(0.03),跌 25% 的 ETH 是 0.02;而跌 21% 的 BTC 缩了 0.26,跌幅最小的 XMR(跌 11.5%)反而升了 0.29,从 0.63 走到 0.92。AVAX 和 LTC 的收缩最猛,各降 0.47 和 0.44。把 10 个能对上 30 天涨跌幅的合约做相关,得到 0.624,方向是"跌得少、比值收得更多",这和"跌得越狠多头越该退"的直觉正好相反。
这个反向关系样本只有 10 个点,不足以当结论。但它至少说明:不能拿大盘跌幅去推断某个合约的仓位结构会怎么变,每个合约要单独看,因为驱动它的是自己的持仓分布。
XMR 那一侧的独立行情
XMR 是这组数据里唯一比值上升的合约,同时也是资金费率最贵的一个:过去 30 天累计 1.712%,年化约 20.8%,90 次结算里有 60 次正好停在 0.01% 上限。两件事放在一起看:大户的持仓多空比在往多头走(从 1.01 起步,中位从 0.63 升到 0.92),而费率被反复推到顶。这和大盘下跌背景下"多头撤退"的叙事并不一致,更可能是 XMR 自己走出了一段与主流币不同步的行情。
这也提醒一件事:把 12 个合约的中位数当成"市场情绪"会掩盖这类例外。中位 0.895 这个数字看起来平稳,背后是 4 个合约在涨、8 个在跌的两拨人。
这个比值不能当信号用,理由有三条
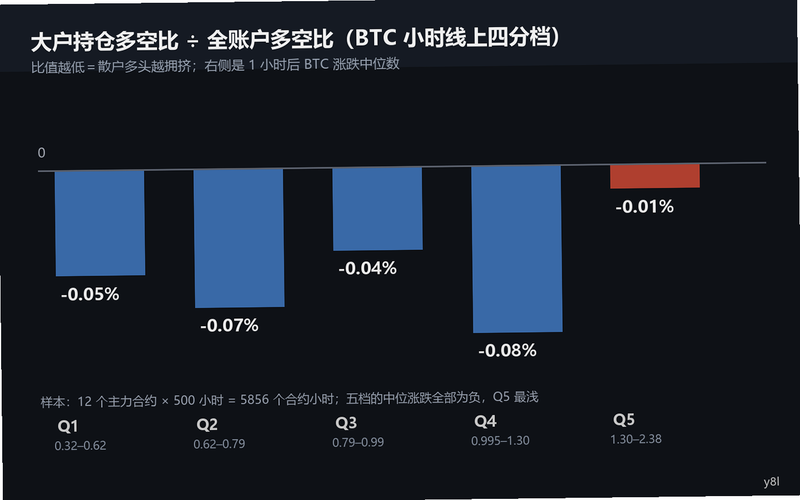
第一,分档检验失败。把 5856 个合约小时按比值切成五档,看之后 1 小时 BTC 的涨跌中位数:Q1 至 Q5 依次是负 0.050%、负 0.066%、负 0.039%、负 0.079%、负 0.011%,全是负的,也没有单调性。第二,极端行情也没有预警能力。挑出 BTC 波动最大的 10 个小时(阈值 1.41%),前一小时的比值相对自身中位数的归一值是 0.976(跌)与 0.926(涨),都贴着 1。第三,两套口径不能互推,,账户数和持仓量单位不同,这个商只在同一合约内部横向比较有意义。
那它解释了什么
它解释的是"贴顶的费率是谁在付钱"。XMR 和 NEAR 的费率都能连续十几次停在 0.01%,而这两个合约的仓位/账户比都在 1 以上甚至 1.7;BNB 一次都没贴顶,比值只有 0.41。仓位结构解释"为什么贵",比值解释"贵的这一侧有多厚"。两个数合起来才是完整的画面,单独拿任何一个当交易依据都会走偏。
至于这份数据能覆盖到哪里:500 小时是 2026 年 10 月 26 日到 11 月 16 日,期间 BTC 从 8.03 万跌到 6.40 万,12 个合约无例外下跌。所有"五档全负""收缩方向"的结论都只是这段时间的属性,换行情要重算。另外样本只覆盖币安一家交易所,大户的判定阈值由平台设定,正文无法知道具体是多少,跨平台比较时要把这个限制带上。
把每个合约前后 100 小时的中位比值列出来,差值从 AVAX 的负 0.47 到 XMR 的正 0.29,跨度 0.76。如果 12 个合约是在同一个市场情绪里同步收缩,这个跨度应该很小;实际散得很开,只有 ETH、XRP、BNB 三个的值挤在 0.1 以内。这意味着"市场在大规模减多头"这个说法在数据里找不到统一证据,能找到的是一批各走各的合约。
再看每个合约在 500 小时里越过 1 的时间占比:NEAR 100%、DOGE 93%、AVAX 92%、LTC 85%、LINK 71%,这是把大户算得比散户更偏多的一侧;BNB 0%、ETH 0%、SOL 0%,这一侧则从来没有越过去。中间地带只有 BTC(8%)、ADA(10%)、XRP(2%)、XMR(5%)几个零星的小时。这种近乎两极的分布说明比值不是一个连续变化的情绪刻度,更像每个合约各自的一个常数值,偶尔才会短暂离开。
这一点对实际使用很重要。如果比值接近常数,那么"现在比值是多少"和"上个月是多少"给出的信息几乎一样,用它去判断时机没有意义,但它用来区分合约的性格很有效:NEAR 那种常年 1 以上的,说明大户的仓位一直比账户数反映的更偏多,进场时就要考虑这一侧的拥挤程度;BNB 那种从不过 1 的,说明大户仓位一直比账户数反映的更中性,散户那边的拥挤才是主要风险。
最后一个容易忽略的地方是两个接口的更新节奏。它们都按整点给出一个快照,而快照反映的是那一小时结束时点的账户状态,分钟级的仓位变动不会体现在里面。用它去解读一根 15 分钟线是过度解读;用它去理解一个合约几周来的持仓倾向,才是它设计出来的用途。
把这套数当背景板用,别当仪表盘
如果一定要给这组数据一个使用方式,我倾向于把它当背景板:知道 NEAR 的倍数是 1.69,就知道在这个合约上,仓位多空一边倒的风险比账户数反映的更大;知道 BNB 是 0.41,就知道它的风险主要在散户那一侧的小仓位上,反向时先爆的是一批小单。这两种风险的处理方式完全不同,一个是仓位本身拥挤,一个是止损单拥挤。
背景板的意思是它不告诉你什么时候进场,只告诉你进场之后最容易出问题的地方在哪。真要判断时机,还是得回到价格、费率、持仓量三样东西在同时段的变化上,而这三样在本文另一处统计里已经出现过:费率贴顶的合约和成交量放大的小时,才是短期真正在动的东西。比值更像是一张地图,标出哪块地面偏软,不指着你往哪走。

把这一点讲透之后,这份数据最实际的价值也许是反过来的:当有人拿"散户多头 3 倍、市场要跌了"来论证时,可以去查一下同一合约的大户持仓多空比。如果那个数只有 1.0 出头,这句话就只描述了账户数,没有描述钱;如果那个数在 2 以上,才轮到讨论仓位拥挤。两个数一起看,一句情绪判断才有落点。
资料来源
- 币安全账户多空比接口,逐小时取 500 点:https://fapi.binance.com/futures/data/globalLongShortAccountRatio
- 币安大户持仓多空比接口,逐小时取 500 点:https://fapi.binance.com/futures/data/topLongShortPositionRatio
- 币安 BTC 小时线与日线接口(对齐时间、统计异动小时):https://fapi.binance.com/fapi/v1/klines
最新文章
-
AI朋友圈修图神器怎么用?文案图库一键生成靠谱吗
AI朋友圈(AI文案图库修图神器)到底怎么用?文案图库一键生成靠谱吗?这篇给你讲清楚实
更新:26-11-16
-
Mindustry管理器怎么用?启动失败怎么办?
Mindustry管理器(Mindustry Launcher)怎么用?启动失败又该怎么解决?本文用大白话一步
更新:26-11-16
-

助业员工自助管理端怎么用?员工自助查询考勤工资如何
助业员工(员工自助管理端)怎么用?很多刚接触的朋友一上来就懵,其实登录、查考勤、看
更新:26-11-16
-
ADA1元人民币能兑换多少ADA币实时价格查询
想知道1元人民币能兑换多少ADA币?本文手把手教你查ADA实时价格,讲清兑换算法、影响汇
更新:26-11-16
-
小说阅读器哪个好用又能离线缓存?拾页支持哪些格式
小说阅读器哪个好用又能离线缓存?实测拾页(小说阅读器)的离线下载和格式支持,txt、e
更新:26-11-16
-
快乐农场主怎么玩才能快速升级赚金币
快乐农场主(欢乐农场主)怎么玩才能快速升级赚金币?这篇攻略从日常任务、作物选择、订
更新:26-11-16
COMMENTS 网友评论





推荐文章
热门文章
 2026年世界杯小组赛好看吗?世界杯2026
26-05-14
 2026年世界杯预选赛在哪里看 世界杯足球
26-05-14
 VMware ESXi 9.0如何使用 ESXi 9.0激活
25-09-15
 2026捕鱼游戏那个最火 捕鱼游戏推荐哪个
26-01-16
 lmarena生成手办指令 lmarena怎么生成3
25-09-02
 HttpCanary怎么用 httpcanary打不开如何
25-09-02
 黄金交易平台app排行榜 贵金属黄金交易
25-07-14
 追番动漫软件推荐app2026 追番的免费软
25-07-14
 永久免费的追剧软件无广告 2026永久免费
25-07-14
 和平精英手游是刺激战场吗 腾讯光子和平
19-05-08