
当前位置:首页 → 资讯 → 软件资讯 → Hyperliquid 350个永续挂111亿美元名义持仓 第一档杠杆不同只要垫3.93亿
Hyperliquid 350个永续挂111亿美元名义持仓 第一档杠杆不同只要垫3.93亿
发布时间:2026/11/16 7:20:47来源:本站编辑
11月16日上午10点20分这份快照里,Hyperliquid 全部 350 个永续合约挂着 111.2 亿美元的名义持仓,但按第一档杠杆折算出来、真正要垫在账户里的维持保证金只有 3.93 亿美元,占名义额的 3.54%。同样是 100 万美元的名义持仓,放在比特币上要留 1.25 万美元,放在一个第一档只有 3 倍的小币上要留 16.67 万美元。中间的差别不是谁更“危险”,而是这个合约被放进哪一档杠杆表。
过去一个月里,这个平台上的讨论大多集中在资金费率、清算费和持仓量怎么变。抵押这一侧被提得少得多,可它才是把名义数字变成现金的那一层。这篇文章只做一件事:按合约的第一档杠杆把所有永续分组,看看维持保证金这笔钱在平台内部到底怎么分布,以及这种分布在什么条件下会突然变贵。
先把两套口径分开:名义持仓与维持保证金
Hyperliquid 的官方文档把维持保证金写成“最大杠杆下初始保证金的一半”。第一档 20 倍,维持保证金率就是 2.5%;第一档 10 倍,是 5%;第一档 3 倍,是 16.67%。初始保证金是 仓位名义额 ÷ 杠杆,维持保证金是 仓位名义额 × 这个比率,两者用的是同一份持仓,只是乘的系数不同。
名义持仓在接口里是币数(openInterest),乘标记价才变成美元。这一步很容易错:直接拿币数与成交额比较,会把不同价位的合约放大或缩小几个数量级。本文所有美元数字都是币数乘标记价得来,快照时间 2026-11-16 10:20,标记价取自同一时刻的 metaAndAssetCtxs 返回。
还有一个容易被忽略的口径差异:平台里并不是所有永续共用一套杠杆表。350 个合约分布在 10 个独立场所(主场所 179 个,xyz 122 个,para 33 个,io 15 个,mkts 1 个),每个场所各有一套 marginTables。同一个接口字段在不同场所返回的档位边界完全不同,跨场所直接比“倍数”没有意义。
第一档杠杆的分布:148 个合约挤在 10 倍
把 350 个在交易的合约按第一档杠杆归类,分布很不均匀。10 倍档 148 个,3 倍档 91 个,5 倍档 61 个,20 倍档 31 个,25 倍档 7 个,15 倍档 5 个,50 倍档 4 个,30 倍档和 6 倍档各 1 个,40 倍档只有比特币一个。
数量最多的两档恰好站在两端:10 倍档数量最多,3 倍档排第二。但它们占的钱完全不同。3 倍档的 91 个合约加起来只有 1.75 亿美元名义持仓,占全部的 1.6%,却要出 2925 万美元维持保证金,占全部的 7.4%。10 倍档的 148 个合约占 37.1% 名义额,出 52.5% 的保证金。也就是说,六个多百分点的保证金份额被数量不到三成的低杠杆小合约吃掉了。
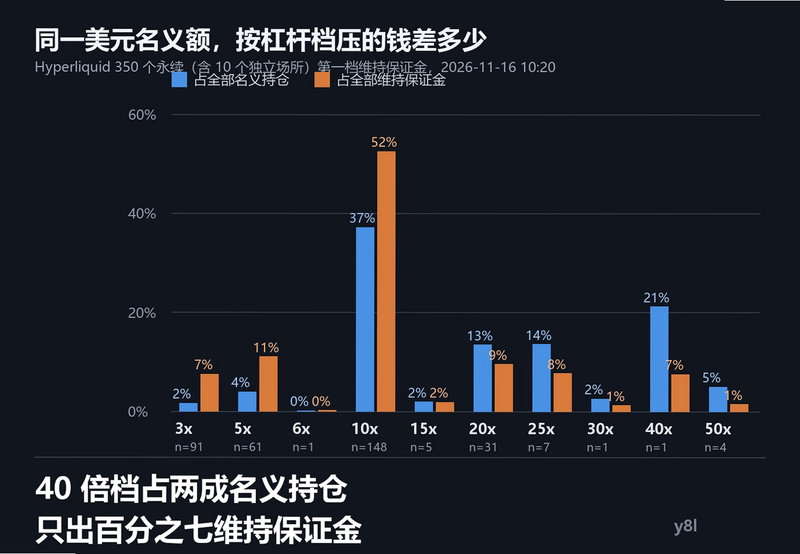
图表里最扎眼的是 40 倍档。比特币一个合约占全部名义持仓的 21.1%,因为它第一档是 40 倍,维持保证金率只有 1.25%,折算下来 2934 万美元,只占全部维持保证金的 7.5%。如果按持仓金额排序,比特币排第一;按要垫的现金排序,它掉到第二,被 HYPE 的 6379 万美元压过。

HYPE 一个合约出得比比特币还多
HYPE 的名义持仓 12.76 亿美元,不到比特币的六成,但第一档只有 10 倍、维持保证金率 5%,折算出来 6379 万美元,占全平台的 16.2%,是比特币的两倍多。这不是因为 HYPE 的仓位更“大”,而是因为它的杠杆表更保守。同一份钱放在两个合约上,要垫的现金差四倍。
把这条线继续往下看,平台前五名抵押负担的顺序是 HYPE、BTC、ETH、xyz:NVDA、ZEC,合计占全部维持保证金的 38.9%。其中三个是主场所的加密合约,一个是 xyz 场所的股票合约,一个是隐私币。这个排序里没有 SOL(20 倍档,825 万美元),也没有 50 倍档的指数类合约:xyz:SP500 挂 4.85 亿美元名义持仓,维持保证金只有 485 万美元。
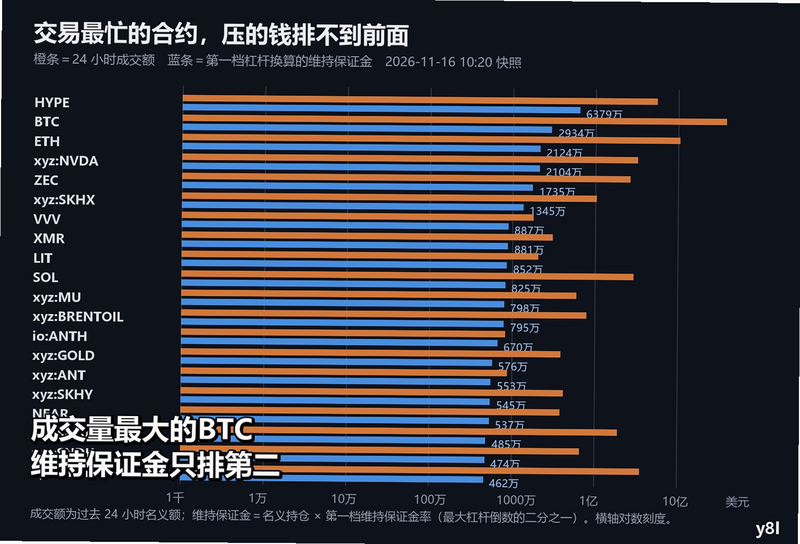
成交额和抵押负担在这张图上几乎不相关。比特币过去 24 小时成交 37.7 亿美元,是全场最高;HYPE 成交 5.54 亿美元却压着最多的保证金。反过来,xyz:SP500 成交额比 HYPE 高,保证金只有它的十三分之一。把“成交量大的合约风险大”当判断依据,在这个场上会读反。
第二档边界大多在 2000 万美元,而绝大多数合约根本走不到
只有 34 个合约带两级以上的杠杆阶梯,其余 316 个只有一档,意味着这个合约无论开多大,维持保证金率都不变。带阶梯的 34 个里,21 个的第二档边界是 2000 万美元名义额,9 个是 300 万美元,剩下四个分别是比特币的 1.5 亿、以太坊的 1 亿、SOL 的 7000 万、XRP 的 4000 万。
2000 万美元这道线看着不多,但对多数合约来说是个很高的门槛。以 ZEC 为例,名义持仓 3.47 亿美元,单一仓位要摸到 2000 万美元才进入第二档,那时维持保证金率从 5% 掉到 2.5%。按文档给出的公式,跨档后的维持保证金是 名义额 × 新比率 扣减项,扣减项等于边界金额乘以两档比率之差,所以跨过去之后每多一美元名义额只需要一半的钱。反过来说,这个档位以下的所有仓位成本是同一口价。
BNB、PAXG、ONDO、TRX、ARB、JUP、DOT、XPL、kSHIB 这九个的第二档边界只有 300 万美元,是全场最紧的一档。以 PAXG 为例,2355 万美元名义持仓,一笔 300 万美元的仓位就会掉进第二档。这类“便宜得早”的合约,对大额账户反而更友好;小账户体会不到。
这套表什么时候会突然变贵
第一档杠杆不是波动率的函数,也不是成交额的函数,更像是上新时给的一个固定标签。xyz 场所 122 个合约里 90 个是 10 倍,24 个是 20 倍,4 个是 50 倍,没有阶梯;主场所却是按币种逐一设表。这解释了为什么同一个标的在 xyz 与主场所的抵押负担会很不一样,虽然目前两边没有重名合约可以正面对照。
真正会突然变贵的场景有两个。一是平台下调某个合约的第一档杠杆,维持保证金率会按一半倒数同步跳,30 倍降到 10 倍就是 1.67% 变成 5%,同一份持仓的抵押需求涨三倍。二是仓位跨过第二档边界时成本会下降,方向对大户有利、对小户无感,但如果反过来读成“大仓位更安全”,就把方向读错了:跨档降低的是单位名义额的保证金要求,不是这个仓位的风险。
把这两层放在一起看,名义持仓更像是账面数字,维持保证金才是账户里必须留着的现金。111.2 亿美元的名义额对应 3.93 亿美元抵押,这个 28 倍的放大倍数不是风险指标,而是杠杆表结构的直接结果:如果全部合约都按 40 倍第一档计算,抵押会降到 1.39 亿美元;如果全部按 3 倍计算,会涨到 18.5 亿美元。结构一变,同一个市场的现金需求能差 13 倍。
一个反向的观察:抵押在涨,资金费率却没跟上
按常规理解,抵押负担重的合约应该更容易出现多头拥挤,资金费率会被推高。这份快照里看不到这个关系。过去 7 天 HYPE 的 168 个小时里,资金费率为负的只有 32 小时(19%),ZEC 只有 6 小时(4%),比特币 11 小时(7%)。三个合约的费率都稳稳停在 0.0013% 这个上限附近的正值,全周合计 HYPE +0.122%、ZEC +0.185%、BTC +0.158%。
换算成年的持有多头成本,HYPE 约 6.4%,ZEC 约 9.7%,比特币约 8.3%。这三个数都不低,可是同期 HYPE 跌了 11.1%、ZEC 跌了 27.7%、比特币跌了 13.6%。一边是多头每小时都在付出,一边是价格在往下走,说明推高费率的不是新进的多头,更可能是在低位被套住、又不愿意平掉的那批仓位。
这里必须说清楚局限。资金费率由溢价和利率两部分决定,平台的公式里还有一条按溢价偏离时间逐步加码的机制,单看费率的符号推不出谁在持仓。7 天样本也不足以区分“结构性多头”和“短期反弹博弈”。这一节只能说明抵押最重的几个合约同时收着接近上限的正费率,不能证明两者之间有因果。
同样的资金费率上限,落在谁头上也不一样。资金费率按名义额计算,1.025 亿名义持仓的 NEAR 与 3301 万美元名义持仓的 SOL 收同样的 0.0013%,前者每小时付出的美元是后者的 3.1 倍。抵押负担重的合约如果同时收着上限的费率,多头被扣掉的钱会比只看倍数时感觉到的更明显。

读者能自己核的三件事
第一,把任何一个合约的 openInterest 乘上标记价,再乘 第一档杠杆倒数的二分之一,就是它在全平台抵押里的权重。用这个方法算出来的排序与成交额排序会差很远,两套排序都值得看,但不能混用。第二,第二档边界只有在 34 个合约里存在,其余 316 个合约的成本是固定比率,做仓位规划时先确认自己交易的那个有没有阶梯。第三,跨场所比较前先看 marginTables,10 个场所各有一套表,同名倍数不代表同样的抵押要求。
这套读法会在三种情形下失效。一是接口把 marginTableId 返回为空,此时无法判断该合约有无阶梯,只能按最大杠杆估一个上限。二是仓位跨越第二档但持仓极小,档位变化对总成本的绝对影响可以忽略。三是平台在快照之后调整了档位边界,而边界不保留历史,事后无法回溯。
资料来源:Hyperliquid 官方 API(meta 与 metaAndAssetCtxs、fundingHistory、candleSnapshot,2026-11-16 10:20 快照),Hyperliquid 文档《Margin tiers》与《Margining》。
最新文章
-
ADA2月预测最新解读及常见问题解答
ADA2月预测最新解读来了,结合近期走势和玩家反馈,把大家最关心的几个问题一次说清楚
更新:26-11-16
-
两百家合约共用一张额度表 空位是持仓的3.6倍 填满只要
Hyperliquid 十个部署方场所的持仓上限加起来 203.6 亿美元,实际持仓只有 43.9 亿,整
更新:26-11-16
-
AAVE白皮书在哪里下载官方地址及中文版获取方法
还在到处找AAVE白皮书地址?这篇帮你整理清楚了AAVE白皮书官方下载入口、中文版获取方
更新:26-11-16
-
ADA三月行情走势分析及后续展望
ADA三月行情走势分析及后续展望,结合近期盘面变化、关键支撑压力位和资金情绪,聊聊A
更新:26-11-16
-
ADA三月行情走势分析预测
三月ADA行情怎么走?本文从链上数据、大盘联动和关键价位三个角度拆解ADA三月走势,给
更新:26-11-16
-
ADA4月价格走势如何最新行情分析
ADA4月价格走势如何?本文结合最新行情数据,聊聊ADA币4月价格变化、关键支撑压力位和
更新:26-11-16
COMMENTS 网友评论





推荐文章
热门文章
 2026年世界杯小组赛好看吗?世界杯2026
26-05-14
 2026年世界杯预选赛在哪里看 世界杯足球
26-05-14
 VMware ESXi 9.0如何使用 ESXi 9.0激活
25-09-15
 2026捕鱼游戏那个最火 捕鱼游戏推荐哪个
26-01-16
 lmarena生成手办指令 lmarena怎么生成3
25-09-02
 HttpCanary怎么用 httpcanary打不开如何
25-09-02
 黄金交易平台app排行榜 贵金属黄金交易
25-07-14
 追番动漫软件推荐app2026 追番的免费软
25-07-14
 永久免费的追剧软件无广告 2026永久免费
25-07-14
 和平精英手游是刺激战场吗 腾讯光子和平
19-05-08