
韩国加密税推迟到2029年了吗 韩国加密货币税怎么算的
发布时间:2026/11/4 11:19:41来源:游吧乐编辑
11月4日上午,韩国共同民主党在国会开最高委员会,党首金民锡宣布:该党正式向政府提议,把原定2027年1月1日开征的虚拟资产所得税再往后推。理由不是行情,而是立法顺序先把《数字资产基本法》立好、把框架搭起来,再谈怎么收税。与之配套的动作是,政府11月向国会提交基本法草案,党方争取12月通过。听起来是一套完整的方案,但关键不在这些表态里。改税期必须修《所得税法》,提案本身不改变任何一条现行条文;在国会通过之前,2027年1月1日仍然是法定生效日。
同一句「延期」里其实是两件事
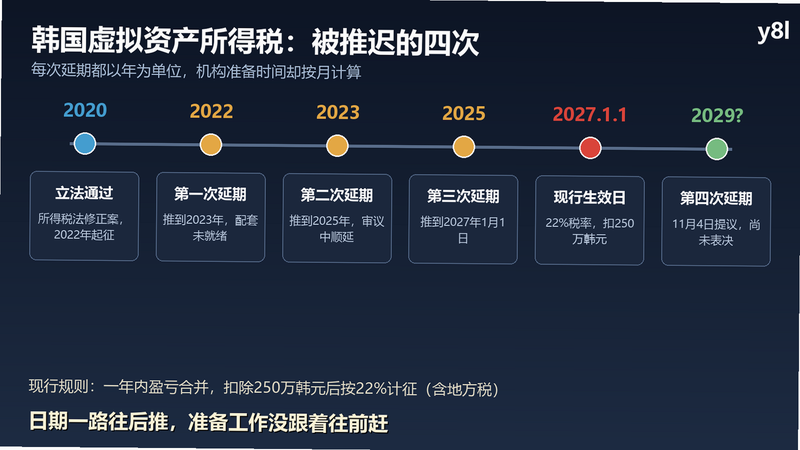
要看懂这次提议的分量,得先分清两个日期。一个是2020年所得税法修正案里写死的开征时间,最初定在2022年1月,此后连续推迟三次,现在的版本是2027年1月1日。另一个是《数字资产基本法》的立法进度。政治人物把两者放进同一句话,但在程序上是两条互不干扰的轨道:一条要走税制修正,一条要走新法审议,任一条卡住,另一条照样往前走。
据韩联社11月4日报道,该党给出的理由是:先立框架,再让企业和投资者有时间适应。这个「先立后征」的顺序在专业讨论里早有共识。东国大学教授黄锡镇对《韩国先驱报》把话说得更直白顺序才是重要的,先征税,应税范围可能讲不清楚,纳税人很难预测自己要交多少。
2027年真的开征,账是这么算的
撇开日期之争,那套规则本身写得相当具体,而且对散户不算友好。
亏损只在当年合并
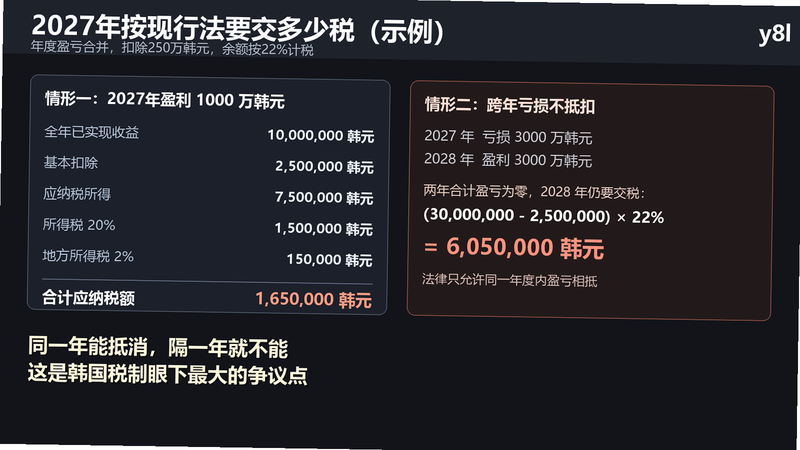
按现行法,转让或出借虚拟资产产生的年度收益,先在同一纳税年度内把盈亏合并,再扣除250万韩元基本扣除,余额按22%计征(20%所得税加2%地方税)。个人在2028年5月第一次申报2027年度税款。以全年净赚1000万韩元为例,应纳税所得是750万韩元,税额165万韩元。
麻烦出在「只在当年合并」这五个字。假设2027年亏3000万韩元、2028年赚3000万韩元,两年合计刚好持平,可2028年仍要就2750万韩元纳税,约605万韩元。韩国是不给加密资产跨年结转亏损的少数国家之一,美国和英国都允许符合条件的资本亏损结转,日本2026年税制改革大纲也提出了20%单一税率加三年结转。这不像技术细节,更像一条会改变实付金额的规则。
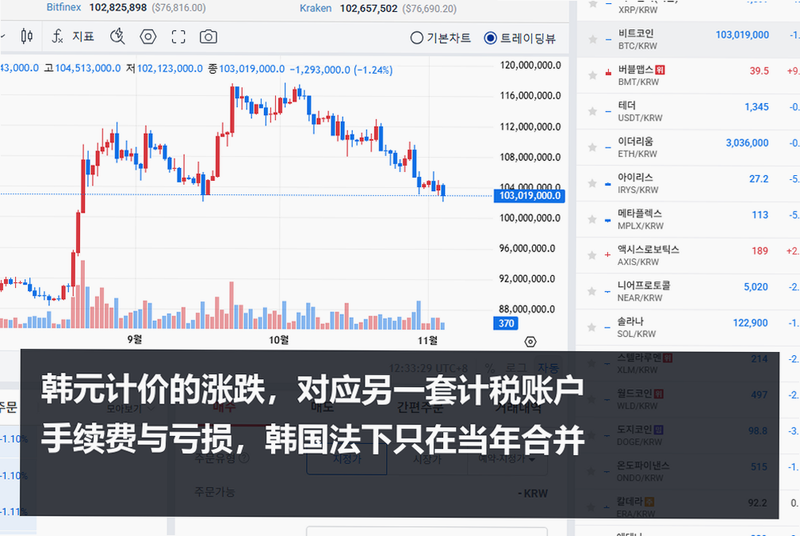
韩国交易界面上的第一手比对
规则与现实的落差,在韩国本土交易界面上看得很直接。上面这张图是11月4日韩国最大交易所之一 Upbit 的交易页面,比特币以韩元计价报1亿3019万韩元,24小时涨1.24%,当日成交额约9.05万亿韩元。币价用韩元表达,盈亏却要在税务上另立一个账户,既不与工资合并,也不与股票合并。
这个界面本身也是讨论的背景。10月20日韩国交易所与财政部开会时,平台方提出需要时间为税务数据报送系统建库和测试;Bithumb 给出的估算是,从政府提供测试环境到完成开发与验证要6到9个月。也就是说,从系统角度看,7个月的准备期本来就紧。
政治时钟转到11月的三个动因
把时间线排开,会看到这不是突发事件。10月28日执政党与政府就延期开过一次会,没有结论;据韩联社当天的报道,会上有人认为已经延了三次应该照常开征,也有人提出还需几处改进。真正的转折点在10月的国会国政监查,议员集中质疑两件事:海外交易所的逃税口子,以及跨年亏损不能结转。
11月2日国会图书馆的政策论坛上,意见进一步聚拢。韩国天主教大学教授安成熙指出,现行法覆盖不到空投和质押这类交易,OECD 加密资产报告框架(CARF)落地又有时间差,数据到手之前应先提高基本扣除。韩国数字资产交易所联合协商体(DAXA)常任副会长金在镇警告,只盯国内交易所、放过海外衍生品和稳定币的盲区,用户和资金就会外流。
同一场论坛也有相反的声音。首尔市立大学教授金宇哲认为,金融投资所得税已经废除,单独对虚拟资产征税违反横向公平,他主张的是「有条件的临时延期」,并要求政府在一到两年内拿出覆盖金融投资所得的替代方案。分歧的要点在这里:延期在国会里并非无人反对,而是反对者拿不出更快的替代路径。
2029这个数字从哪来
如果最终落地,2029年1月是最可能的起点,依据与 CARF 的时间表绑在一起。
CARF 是 OECD 主导的跨境加密资产涉税信息自动交换机制。《韩国先驱报》整理的时间表是:韩国2027年开始交换,香港和新加坡2028年,美国2029年。美国这一档最要命,因为大量平台设在美国,韩方拿不到美方数据之前,海外持仓的买入成本基本算不出来。共同民主党议员朴敏圭10月16日提出的修法案正是这个思路不写死年份,改为规定交换数据开始后的第二年1月1日起征;若首次交换发生在2027年,起征日自然落到2029年。
国税厅的态度与之相反。次长朴海英在国政监查中承认,去中心化交易所和海外交易的记录「很难100%拿到」,但同时表示会用 CARF 与海外金融账户资料尽量减少遗漏,相关分析系统年内完成。于是局面变成各说各话:一方说数据不全就无法公平征,另一方说数据不全也能先征后补。
立法进度比税期慢得多
这轮提议最值得追问的一点,是它把希望押在了一部还没进国会的法案上。
《数字资产基本法》属于第二阶段立法,覆盖发行、流通、披露、上市与韩元稳定币。草案2025年6月提出之后,在政府、执政党与业界之间协商了一年多,卡在两处:交易所大股东持股上限,以及谁有资格发行韩元稳定币(一度讨论银行须持股50%加1股)。据《每日经济》报道,金融委员会在提交国会的2026年定期国会报告中写明,为配套子法规与基础设施设立的专班要运作到2028年。这和「年内通过」的表态并不完全一致立法过关只是第一步,细则和基础设施还要再跑一两年。
税期这一侧同样不是一句话能改的。任何延期都得在2027年1月1日前完成《所得税法》修正,而2026年的税制改革政府方案里并没有列入缓征。据《亚洲经济》11月4日报道,企划财政部所得税课长文京浩在11月2日的论坛上表示会「与国会协商后得出结论」,这被解读为政府从如期开征的立场后退;但立场后退不等于条文已改。
持有者眼下要盯的三件事
如果只关心自己的账,有三件事值得现在就记下。
第一,生效日仍是2027年1月1日,除非所得税法修正案在年底前通过。把「执政党提议」当成「已经延期」是当下最容易犯的判断错误。
第二,计税口径跟延期与否无关:年度盈亏合并、250万韩元扣除、22%税率、跨年亏损不结转。卖出时点被分摊到两个年度,实际税负就可能与两年合计盈亏相差很远。控制单一年度的已实现收益,比盯着总收益更管用。
第三,海外交易的记录要自己留。CARF 轮到美国是2029年,在此之前海外平台的买入成本没有自动交换渠道,举证责任落在纳税人身上。国税厅说的是先征后补,而不是没数据就不征。
跨境交易记录本身就是这场争论的核心之一,涉及海外持仓的读者可以先熟悉主流平台的操作与公告口径。Binance 客户端的入口保留在此,仅作工具参考,不构成本文对任何平台的意见:

什么情况下这套判断会作废
目前的结论建立在两条证据上:所得税法修正案尚未提交表决,基本法草案仍未正式送进国会。任何一条被推翻,判断都要改。
具体看三个可观察的信号。其一,国会企划财政委员会12月的税制修正讨论是否把延期条款排进议程若排进并附上确定日期,2029年就从「最可能」变成「已定」。其二,政府11月是否真的提交基本法草案,草案里大股东持股上限写成什么数字;这决定基本法能否在12月过关,也决定「先立后征」能否成立。其三,国税厅年内能否完成海外数据分析系统若延期,主张如期开征的一方就会失去最主要的技术论据。
还有一层容易被忽略:延期不等于减负。反对延期的学者真正担心的是税制公信力,一项税推迟四次,市场会开始预期第五次,并把这种不确定性计入定价。DAXA 提出的替代方案是扩大基本扣除、引入至少五年的亏损结转,而不是单纯再拖两年。若最终只改日期不改算法,2029年遇到的还是同一套让跨年亏损吃亏的规则。
OKX 的行情与公告入口同样只作参考,读者可自行核对海外持仓记录:

资料来源
韩联社:执政党提议政府推迟加密货币征税(2026年11月4日)
韩联社:执政党与政府未能就延期达成一致(2026年10月28日)
韩联社:交易所呼吁细化征税指引(2026年10月20日)
The Block:韩国执政党正式提议推迟加密所得税(2026年11月3日)
The Korea Herald:三次延期之后,韩国准备好对加密征税了吗(2026年10月27日)
亚洲经济:虚拟资产税会再延两年吗(2026年11月4日)
Bloomingbit:政府11月提交数字资产基本法,争取12月通过(2026年11月2日)
Herald Business:一再推迟的加密税可能推至2029年
最新文章
-
ZgoCloud条款的两条停机线:CPU占80%满1天、带宽冲50%
这份条款量化的不是性能,而是什么时候会被停机。CPU满核、端口持续高占用、IP被墙、流
更新:26-11-04
-
记账羊怎么用才省心?记账小白如何快速上手并选对账本
记账羊怎么用才省心?这篇从记账小白视角出发,实测记账羊上手流程、账本选择思路和日
更新:26-11-04
-
听书软件哪个好用又免费还能离线听
听书软件哪个好用又免费还能离线听?实测全民畅听书一段时间,从免费额度、离线下载、
更新:26-11-04
-
AgenCode好用吗?AI聊天助手怎么选?一文看懂
AgenCode(AI聊天助手)到底好不好用?本文从实际体验出发,聊聊AI聊天助手怎么选、看哪
更新:26-11-04
-
情绪日记怎么记录心情变化 心情不好时如何用情绪日记自
心情情绪助手(情绪日记)怎么记录心情变化?心情不好时如何用情绪日记自我调节?这篇分
更新:26-11-04
-
易科云同一套配置在十个机房差多少?1C1G从28元到66元
1核1G这个标签在易科云挂了十条线路,最便宜的28元在香港CN2,最贵的66元在香港CMI,中
更新:26-11-04
COMMENTS 网友评论





推荐文章
热门文章
 2026年世界杯小组赛好看吗?世界杯2026
26-05-14
 2026年世界杯预选赛在哪里看 世界杯足球
26-05-14
 VMware ESXi 9.0如何使用 ESXi 9.0激活
25-09-15
 2026捕鱼游戏那个最火 捕鱼游戏推荐哪个
26-01-16
 lmarena生成手办指令 lmarena怎么生成3
25-09-02
 HttpCanary怎么用 httpcanary打不开如何
25-09-02
 黄金交易平台app排行榜 贵金属黄金交易
25-07-14
 追番动漫软件推荐app2026 追番的免费软
25-07-14
 永久免费的追剧软件无广告 2026永久免费
25-07-14
 和平精英手游是刺激战场吗 腾讯光子和平
19-05-08