
溢价转负、资金费率却上行:同一天里两个市场为何给出相反的读数
发布时间:2026/10/14 9:37:48来源:游吧乐编辑
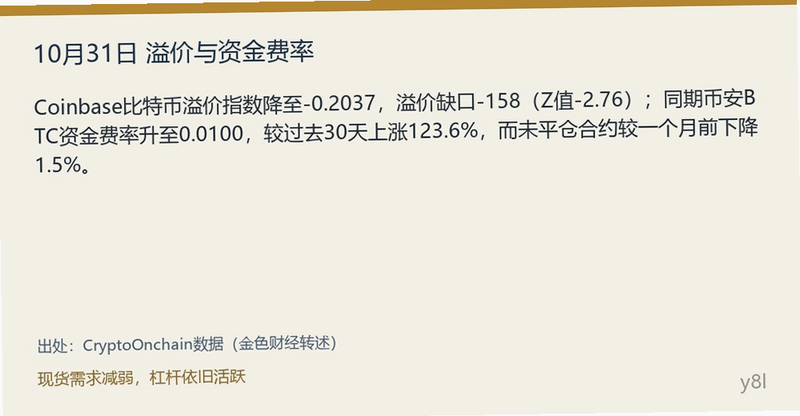
10月31日,Coinbase比特币溢价指数降到-0.2037,对应的溢价缺口为-158,Z值为-2.76。同一天,币安比特币资金费率升到0.0100,较过去30天上涨123.6%;而平台的未平仓合约比一个月前下降1.5%。
把这三个数字放在一起,第一感觉是矛盾:如果现货需求在减弱,为什么杠杆做多的成本反而在上升?如果杠杆在增加多头的比重,为什么总持仓在缩小?
这种"矛盾感"来自把不同层次的指标当成同一件事来读。溢价与资金费率测量的不是同一个市场的同一个变量,它们的背离在特定条件下是必然的,而不是异常。
溢价指数到底在量什么
Coinbase溢价指数比较的是同一资产在Coinbase与离岸交易所之间的价格差,再对这个差值做标准化处理。正值意味着美国合规渠道愿意以更高价格成交,负值意味着美国端相对便宜。
这个差值的驱动因素主要有三个:美国机构与合规资金的净需求、稳定币与法币的兑换摩擦、以及市场做市商在两个场所之间的资金调度。当美国端的买家愿意付溢价时,通常对应着ETF申赎活跃、合规托管需求上升或机构建仓;当溢价转负,说明本地买盘退潮,或者离岸市场出现了更强的买盘把价格推高。
Z值-2.76说明的是这个偏离相对历史分布有多极端。负数且绝对值较大,代表当前折价幅度处于常态范围之外,属于统计意义上的异常,而不只是日常波动。
溢价指数回答的是"谁在溢价接货",它测的是流向,不是杠杆;把负溢价直接读成"市场看空",会漏掉交易场所之间的结构性差异。
资金费率量的是另一件事
永续合约没有到期日,靠资金费率把合约价格锚定在现货上。费率为正,多头向空头支付费用;费率为负,空头向多头支付。数值本身反映的是多空双方谁更愿意为持仓付费。
0.0100的资金费率水平,对应的年化成本在两位数区间,属于"偏贵但不算极端"的区间。较30天上涨123.6%,说明市场愿意付的钱在明显变多。这个变化可以有三种解释:多头更激进、空头在撤退、或者两边同时发生而空头撤得更快。
第三种解释最值得注意。在没有新增买盘的情况下,空头平仓同样会推高资金费率平空需要买入合约,这会挤压多头付费的必要性,但同时也把未平仓合约推向下降。这正好对应了1.5%的持仓缩减。
背离的三种可能机制#### 机制一:现货弱、杠杆强,市场由存量资金驱动
这是最直接的解释。美国端没有新增买盘(溢价转负),但离岸的杠杆交易者仍在尝试做多(费率上行),而总持仓在减少,说明这是一次"存量博弈中的加杠杆"有人在减仓,同时有人在用更高的杠杆接。

这种结构的特点是脆弱:它不产生新的现货需求,价格的上涨依赖杠杆承接,一旦费率继续走高,多头的持仓成本会压缩其生存空间。在缺乏现货买盘的情况下,这类行情往往在较短时间内结束。
机制二:空头平仓制造的假象
如果资金费率上行主要由空头回补驱动,那么它的性质是"风险偏好的修复",而不是"看多情绪的高涨"。二者的区别在于持续性:空头回补是一次性事件,回补完成后费率会回落;多头加仓则是持续的现金流支出。
10月30日比特币曾跌至7.63万至7.7万美元附近的六周低位,11月2日回升到7.8万至7.86万美元区间,24小时上涨约1%。从低位反弹的过程中出现空头平仓,是完全合理的技术性解释。
机制三:场所之间的流动性分层
Coinbase与离岸交易所的客户结构不同。Coinbase面对的是美国合规机构与零售用户,交易受银行渠道、稳定币兑换与托管安排影响;离岸平台面对的是全球杠杆交易者。当银行渠道的时间窗口、稳定币流动性或合规审查出现摩擦时,两边的价格会短期脱节,而这种脱节与"看多看空"无关。
10月29日的事件恰好落在这一层:稳定币发行方冻结了超过23亿美元的相关资产,美国端的出入金通道受到额外审查,这会压低Coinbase侧的价格,同时把交易量推向离岸平台。
溢价与费率的短期背离在市场里并不罕见,但这次的时间点让它有了额外的权重。
第一,它发生在一次大规模平台失窃之后、ETF单日净流出6.432亿美元之后。此时美国端的资金管道正处在收缩状态,负溢价与这一背景一致。
第二,它发生在比特币月度回报-7.32%、创2014年以来最差十月的月末。月末的价格行为常被再平衡与结算扭曲,指标的可信度需要打折。
第三,它发生在美国中期选举(11月3日)与十月就业数据发布之前,宏观事件密集期里,两个市场的资金调度会因风险预算调整而暂时分叉。
在宏观事件密集、平台事件余波未平、月末结算叠加的窗口里读背离信号,必须先剔除日历与事件的影响,再谈结构。

反例:什么时候溢价转负是好消息
溢价转负并不总是坏事。有一个被低估的正向解释:当离岸市场的买盘极强时,离岸价格被推高,Coinbase相对变便宜,溢价指数自然转负。这种情况下,负溢价反映的是"全球需求强于美国需求",而非"美国需求消失"。
区分这两种情形的方法看成交量与持仓。若离岸价格上涨伴随未平仓合约上升与资金费率快速抬升,那是全球买盘主导;若价格上涨但持仓在缩减、费率温和,则更可能是空头回补与流动性分层。
本次的数字组合是"持仓缩减1.5%+费率上涨123.6%",它更贴近后一种情形不是全球需求爆发,而是多头在存量中加价、空头在撤退。
把两个信号合成一张判断表
单看一个指标容易误判,把溢价、费率、持仓三者组合起来,可以得到四种典型状态:
第一种,溢价正、费率正、持仓升现货与杠杆同步走强,最健康的多头结构。
第二种,溢价正、费率负、持仓升现货买盘强,杠杆资金在做空对冲,常见于套利与基差交易。
第三种,溢价负、费率正、持仓降本次的状态,现货退潮、杠杆存量博弈、空头回补,属于"缺乏燃料的反弹"。
第四种,溢价负、费率负、持仓降全面撤退,通常是流动性事件或系统性风险的表现。
这四种状态里,第三种最容易被误读为"市场要涨了",因为它表面上有价格上涨、费率上升两个正向信号。但它的燃料是存量的,不是增量的。
对交易者的实际含义
第一,不要用资金费率判断方向。它是成本指标,反映的是持仓结构的紧张程度,而非价格预期。费率越高,多头的容错空间越小。
第二,把溢价的绝对值与Z值分开看。绝对值告诉你当前折价多少,Z值告诉你这在历史分布里有多罕见。Z值-2.76的含义是"罕见",而不是"必然反转"统计异常可以持续,也可以立刻回归。
第三,跟踪持仓变化的重要性高于价格变化。持仓缩减意味着杠杆总量在下降,市场对突发冲击的吸收能力反而可能更强(因为可被强平的仓位少了),但也意味着反弹缺少承接。
结论:背离不是错误,是分层
溢价与费率的背离,本质上是"美元端的现货需求"与"离岸的杠杆成本"这两套机制的节奏不同步。它们的分层在正常情况下是微弱的,只有在资金管道受阻、事件冲击、宏观窗口叠加时才会明显放大。
把这次背离当成一次提醒:读市场不能只看一个价格,也不能只看一个指标。三个数字对齐时,结论才可靠;三个数字打架时,最有价值的不是选一个相信,而是找出它们为什么打架。
最新文章
-
币安永续持仓暴跌那小时减了3% XRP和狗狗币反而加了仓
11月5日23点那一小时,比特币永续跌2.88%,币安上的持仓币数掉了3.06%,名义额少1.87亿
更新:26-11-06
-
智卜卜怎么用?心灵陪伴软件真的能缓解孤独吗
智卜卜(心灵陪伴)怎么用?这篇就按我自己实际折腾的经历,把下载注册、功能入口、聊天
更新:26-11-06
-
比特币永续持仓少5.7亿美元 币数反而补回3282枚 两本账
币安 BTC 永续的持仓名义额从 77.67 亿美元掉到 69.30 亿,六小时后只回到 71.99 亿。
更新:26-11-06
-
美国 VPS 同配置 111 元差价:200Mbps 端口配 2000G 额
TMHhost 双十一的两台建站神机,核数、内存、盘和月度流量完全相同,唯一差别是 9929
更新:26-11-06
-
超能浏览器怎么用才安全?和普通浏览器有什么区别
超能浏览器(超强浏览器)到底怎么用才安全?和普通浏览器有啥区别?这篇从实测角度出发
更新:26-11-06
-
废电瓶怎么回收更划算废电瓶价格行情去哪查
废电瓶怎么回收更划算?废电瓶价格行情去哪查?本文围绕废电瓶圈真实行情,讲清回收渠
更新:26-11-06
COMMENTS 网友评论







 Windows 10
推荐文章
热门文章
 2026年世界杯小组赛好看吗?世界杯2026
26-05-14
 2026年世界杯预选赛在哪里看 世界杯足球
26-05-14
 VMware ESXi 9.0如何使用 ESXi 9.0激活
25-09-15
 2026捕鱼游戏那个最火 捕鱼游戏推荐哪个
26-01-16
 lmarena生成手办指令 lmarena怎么生成3
25-09-02
 HttpCanary怎么用 httpcanary打不开如何
25-09-02
 黄金交易平台app排行榜 贵金属黄金交易
25-07-14
 追番动漫软件推荐app2026 追番的免费软
25-07-14
 永久免费的追剧软件无广告 2026永久免费
25-07-14
 和平精英手游是刺激战场吗 腾讯光子和平
19-05-08