布伦特回落90至95美元需要什么条件?澳新银行油价情景对比特币意味着什么
发布时间:2026/10/12 9:32:24来源:游吧乐编辑
油价回落至90至95美元的判断,离不开外交突破和航运改善这两个前提。澳新银行同时把年末基准预测上调至105美元,显示供应约束仍是其判断的核心。对加密市场而言,值得分析的是能源成本怎样传导至通胀和资金条件,以及这条传导会在哪里中断。
90至95美元的前面,还有两个条件
2026年10月30日07:09,汇通财经发布快讯,转述澳新银行的油价判断:若中东出现可信的外交突破,同时航运状况明显改善,布伦特原油可能回落至每桶90至95美元。该行也给出相反方向的情景:冲突显著升级,可能带来每桶120美元以上的风险。[1] 把回落区间从这两个条件中单独摘出,容易让人误以为银行已转向看跌。
更值得放在同一张纸上看的是基准预测。观点网当日的报道显示,澳新银行将12月31日布伦特价格预测从95美元上调至105美元,理由是造成供应紧张的实际限制因素在年底前不太可能消散。[2] 因此,90至95美元描述的是缓和情景,105美元才是这次调整后的年末预测。把两者颠倒,会把一份强调供应约束的判断,误读成机构已经转向看跌。
这组数字都属于预测或风险情景,并不代表10月30日的成交价。现有公开材料没有提供银行报告完整正文,也没有足够信息重建其模型、各情景概率和油价路径。以下讨论采用公开报道能支持的条件关系,不把快讯扩写成银行没有披露的交易建议。
外交信号与油轮恢复,不能合并成一件事
澳新银行把外交和航运并列,提供了一个有用的分析起点。外交进展先改变交易者对未来供应中断的担心;实物运输恢复,才可能改变买家能否按期收到原油、是否还要支付额外保险与运输费用。两者发生的时间可以不同。谈判消息带来的价格反应,也可能在实际运输迟迟未恢复时消退。
这是基于供需机制的推演,并非已经核实的最新航运改善。即使出现一份可信协议,船东重新安排航次、保险机构调整承保条件、炼厂恢复采购仍需要时间。反过来,局部运输效率提高,也不意味着所有地缘风险都已解除。用单条政治新闻替代对实物流量的观察,会高估油价下降的持续性。
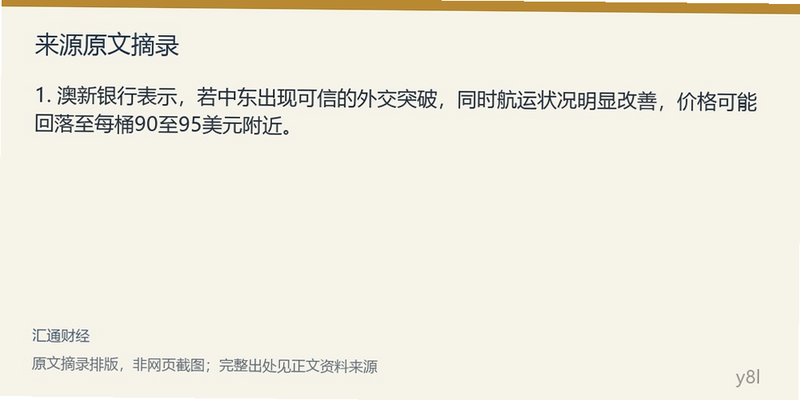
图注:核验来源的原文摘录排版,非网页截图;完整出处见文末资料来源。
油价便宜一些,为何不能直接推出比特币上涨
油价下行可以通过生活成本和企业投入成本影响通胀,也会影响市场对政策利率的定价。但传导过程有几个关口:原油变化能否延续,成品油和运输价格是否跟随,其他商品与服务价格是否抵消能源影响,以及决策者是否认为通胀已足够稳定。仅凭布伦特进入某个区间,无法判断这些关口已经全部通过。
对比特币而言,这种宏观变化需要再经过资产配置与融资环节。若能源供应改善、增长预期保持稳定,同时债券收益率与美元融资压力下降,承担风险的机会成本可能降低。这样的组合可能有利于加密资产获得新增配置。这里的“可能”依赖几项条件同时成立,不能简化成油价与币价之间固定的反向关系。
同样的油价下跌,可以来自相反的经济环境
一种情形是供应恢复:运输风险减少,原有需求仍在,市场不再为供应中断支付那么高的溢价。另一种情形是需求转弱:企业减少生产与运输,消费者收缩支出,原油购买需求下降。两种情形都能压低油价,却可能给风险资产带来不同结果。
供应修复往往更接近成本下降而收入预期保持稳定的组合;需求走弱可能伴随盈利下修、信用风险上升以及投资者减少风险敞口。比特币没有企业利润表可供估值,但其边际买家仍受资金成本、财富变化和损失承受能力影响。若油价下跌伴随融资条件恶化,把它当作自动利好就缺少中间证据。
因此,澳新银行这次提出的外交与航运条件具有区分意义。它把缓和情景主要系于供应侧风险释放,而非一场尚未核实的需求崩塌。不过,公开快讯不足以证明银行排除了其他变量;读者也不应据此自行补出全球增长、通胀或降息幅度的具体预测。
加密市场需要检查的是资金怎样到达
即使宏观环境改善,加密市场的反应也可能很不平均。较容易进入传统配置体系的资产,与依赖交易所杠杆和短期题材的资产,面对的买家约束并不相同。宏观风险偏好回升可以改善整体环境,却不会替代项目现金流、代币解锁或持有人集中度这些独立问题。
现货买入与杠杆扩张,支持力度不同
对一段由宏观缓和驱动的行情,可以先提出一个可检验的问题:新增需求主要来自愿意持有的现货资金,还是来自需要反复续作的借贷与衍生品仓位?前者较能支持持续配置的解释;后者即使短期推高价格,也会增加融资条件反转时的脆弱性。
这篇文章没有采集当日ETF申赎、交易所资金费率或未平仓合约数据,因而不能声称其中任何一类资金已经主导行情。后续观察应把时间窗口对齐:外交消息发布前后的原油变化、利率和美元变化,以及同一窗口的加密现货与衍生品指标。拿不同日期的数字拼成一条因果链,会让看似完整的解释失去检验价值。
还应区分“市场已经预期”与“新闻刚刚发生”。如果交易者在正式确认前已经为运输恢复定价,消息兑现时的资产反应可能有限。相反,如果修复进度超出先前预期,才更可能引起重新配置。因此,单看利好消息的数量,通常不如判断实际变化相对预期的差距有用。
图注:能源供应与金融市场的概念插图,不含真实行情,也不代表价格预测。
矿工成本不会跟着布伦特同比例下降
另一种常见联想是:原油便宜,能源成本下降,比特币矿工利润就会增加。这个说法跳过了电力定价。矿工支付的是所在地的电价,实际成本取决于电源结构、购电合同、负荷安排以及设备效率;国际油价变化能传到其中多少,不能单凭油价新闻确定。
这里可以做一个有边界的判断:如果某个矿场的电价直接或间接受到燃油成本影响,且合同允许及时调整,油价下降才有望改善单位计算成本。若主要依赖其他电源,或长期合同锁定了价格,作用就可能很弱。没有企业披露和合同证据,不能据此推算行业统一的成本降幅。
矿工利润还受到币价、全网竞争和融资负担影响。能源成本改善可能被更激烈的算力竞争抵消,也可能被债务偿付压力覆盖。将油价下降当作矿业股票或相关代币的直接买入理由,等于默认这些变量全部静止,而现实判断恰恰需要逐项核对。
哪些变化会推翻“油价缓和利于币圈”的解释
若外交进展持续,但运输未恢复,供应约束仍可能保留;若运输恢复但需求明显转弱,风险偏好未必改善;若能源通胀下降而其他价格压力持续,利率预期也可能变化有限。这些都足以使“油价回落带动加密配置”的链条中断。
相反,若可核验的运输和供应指标改善,能源成本压力减轻,融资条件没有收紧,加密市场又出现持续的现货需求,宏观缓和的解释就获得更多支持。即便如此,也仍需与监管变化、产品申赎和个别机构买卖等替代因素比较,不能把同期上涨全部归给原油。
澳新银行这组情景最有用的地方,是给观察提供了前提,而不是给出了交易指令。90至95美元能否出现,要看外交可信度与航运改善是否兑现;它能否改善比特币的资金环境,还要看利率、美元和买入结构。当前公开证据支持的是这些有条件的判断,不支持一条“油跌币涨”的确定路线。
资料来源
[1] 汇通财经,2026年10月30日07:09,《澳新银行:布油走势取决于中东外交突破与冲突升级情景》:https://news.fx678.com/202610300709552063.shtml
[2] 观点网,2026年10月30日,《澳新银行上调布伦特原油年末预测至105美元/桶》:https://www.guandian.cn/article/20261030/620795.html
核验说明:两篇均为公开媒体转述,未取得澳新银行研究报告全文;各媒体报道可能共享信息源,不能视为两份独立机构预测。文中没有使用当日实时油价或币价。
最新文章
-
SixtyNet美国VPS怎么选?住宅IP与普通线路差在哪?
住宅IP入门款比普通LAX贵60美元一年,却不开放80和443端口;2Gbps端口搭配5TB月流量,
更新:26-10-30
-
AAVE市值多少 最新AAVE币市值排名与价格是多少
AAVE市值多少?本文整理了AAVE币最新市值、价格和排名情况,用大白话讲清楚AAVE这个De
更新:26-10-30
-
追剧达人无广告版能装电视上吗?和手机版有什么区别
追剧达人无广告版能装电视上吗?和手机版有什么区别?本文实测电视端安装方法、操作体
更新:26-10-30
-
门罗币为什么值钱 门罗币为什么涨这么多
每年约15.77万枚的预计新增量,是门罗币为长期矿工激励付出的供给成本。按已保存快照估
更新:26-10-30
-
AAVE合约教程新手怎么玩 从入门到精通的常见问题解答
AAVE合约教程新手怎么玩?本文从零开始讲清AAVE合约的开仓、保证金、清算风险和常见问
更新:26-10-30
-
比特币是什么意思 比特币是什么原理
比特币的名字经常与行情一起出现,但价格、钱包和区块链究竟是什么关系?从一笔转账如
更新:26-10-30
COMMENTS 网友评论
推荐文章
热门文章
 2026年世界杯小组赛好看吗?世界杯2026
26-05-14
 2026年世界杯预选赛在哪里看 世界杯足球
26-05-14
 VMware ESXi 9.0如何使用 ESXi 9.0激活
25-09-15
 2026捕鱼游戏那个最火 捕鱼游戏推荐哪个
26-01-16
 lmarena生成手办指令 lmarena怎么生成3
25-09-02
 HttpCanary怎么用 httpcanary打不开如何
25-09-02
 黄金交易平台app排行榜 贵金属黄金交易
25-07-14
 追番动漫软件推荐app2026 追番的免费软
25-07-14
 永久免费的追剧软件无广告 2026永久免费
25-07-14
 和平精英手游是刺激战场吗 腾讯光子和平
19-05-08