订单簿流动性:为什么深度差的币种滑点高得离谱
发布时间:2026/9/30 17:15:57来源:币圈资讯
订单簿流动性好意味着你可以用接近市价的价格快速买卖;流动性差则意味着稍微大一点的单子就能把价格"击穿"好几个百分点。为什么有些币滑点高得离谱?这篇从流动性结构把真实交易成本说清楚。
流动性的三个维度
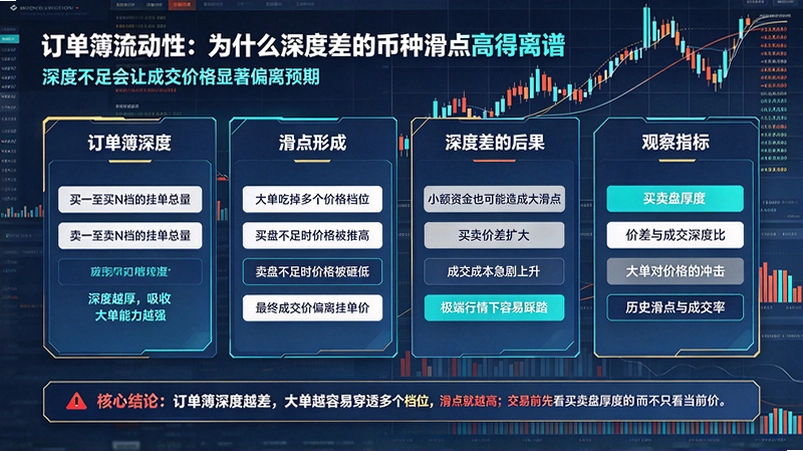
1. 挂单密度:各价位上挂了多少手?密度越高,订单冲击价格的能力越弱。
2. 价差(Bid-Ask Spread):买卖价差越小,盘口越"拥挤",交易摩擦成本越低。
3. 补单速度:成交或撤单后,新订单补充盘口的快慢。速度越快,流动性稳定性越好。
4. 成交量加权VWAP:日内分时均价的稳定性反映流动性质量。
5. 盘口厚度(Order Book Depth):特定价格区间内挂单总量,决定能承接多少资金而不大幅滑点。
为什么有些币流动性极差
1. 山寨币缺乏做市商:做市商提供双向流动性,小币种因为利润薄、做市风险高,几乎没有专业做市商愿意参与。
2. 交易所流动性分层:头部交易所(币安、OKX)深度好,小交易所流动性极差,同一币种不同交易所可能出现20%以上的价差。
3. 持仓集中度:庄家控盘严重,市场上没有足够的浮动筹码供其他交易者买卖。
4. 信息不对称:内幕交易和老鼠仓导致大单提前知道价格方向,普通交易者接盘时流动性已枯竭。
5. 极端波动后流动性蒸发:暴跌暴涨后,做市商集体撤单导致流动性瞬间蒸发。
滑点的实际计算
1. 滑点公式:实际成交价 - 预期成交价 = 滑点。币安合约吃单50万U,单边滑点可能达0.5%以上。
2. 小币种的真实成本:在ordi一类流动性极差的币种上,买入1000美元可能直接推高价格3%-5%。
3. 限价单 vs 吃单:限价单在流动性池另一侧挂单,吃单者立即成交并支付价差。
4. AMM的滑点:DEX的AMM机制用公式定价,流动性池越大,滑点越低;Uniswap V3集中流动性降低整体深度。
5. 流动性枯竭时的"踏空效应":庄家大单吃掉所有流动性后价格暴涨,普通用户买入时已无"低价"流动性可吃。
操作建议
1. 避开流动性差的小币种:大额建仓前先看盘口深度,避免自己把自己"套住"。
2. 使用限价单而非市价单:流动性差时,市价单可能以极端价格成交。
3. 分散交易所下单:同一币种在多个交易所观察价格,选择深度最好的交易所操作。
4. 关注买卖价差变化:价差突然扩大是流动性紧张的预警信号。
5. 学习流动性曲线:深度图能直观反映大单可能影响的价位,是专业交易者的必备工具。
最新文章
-
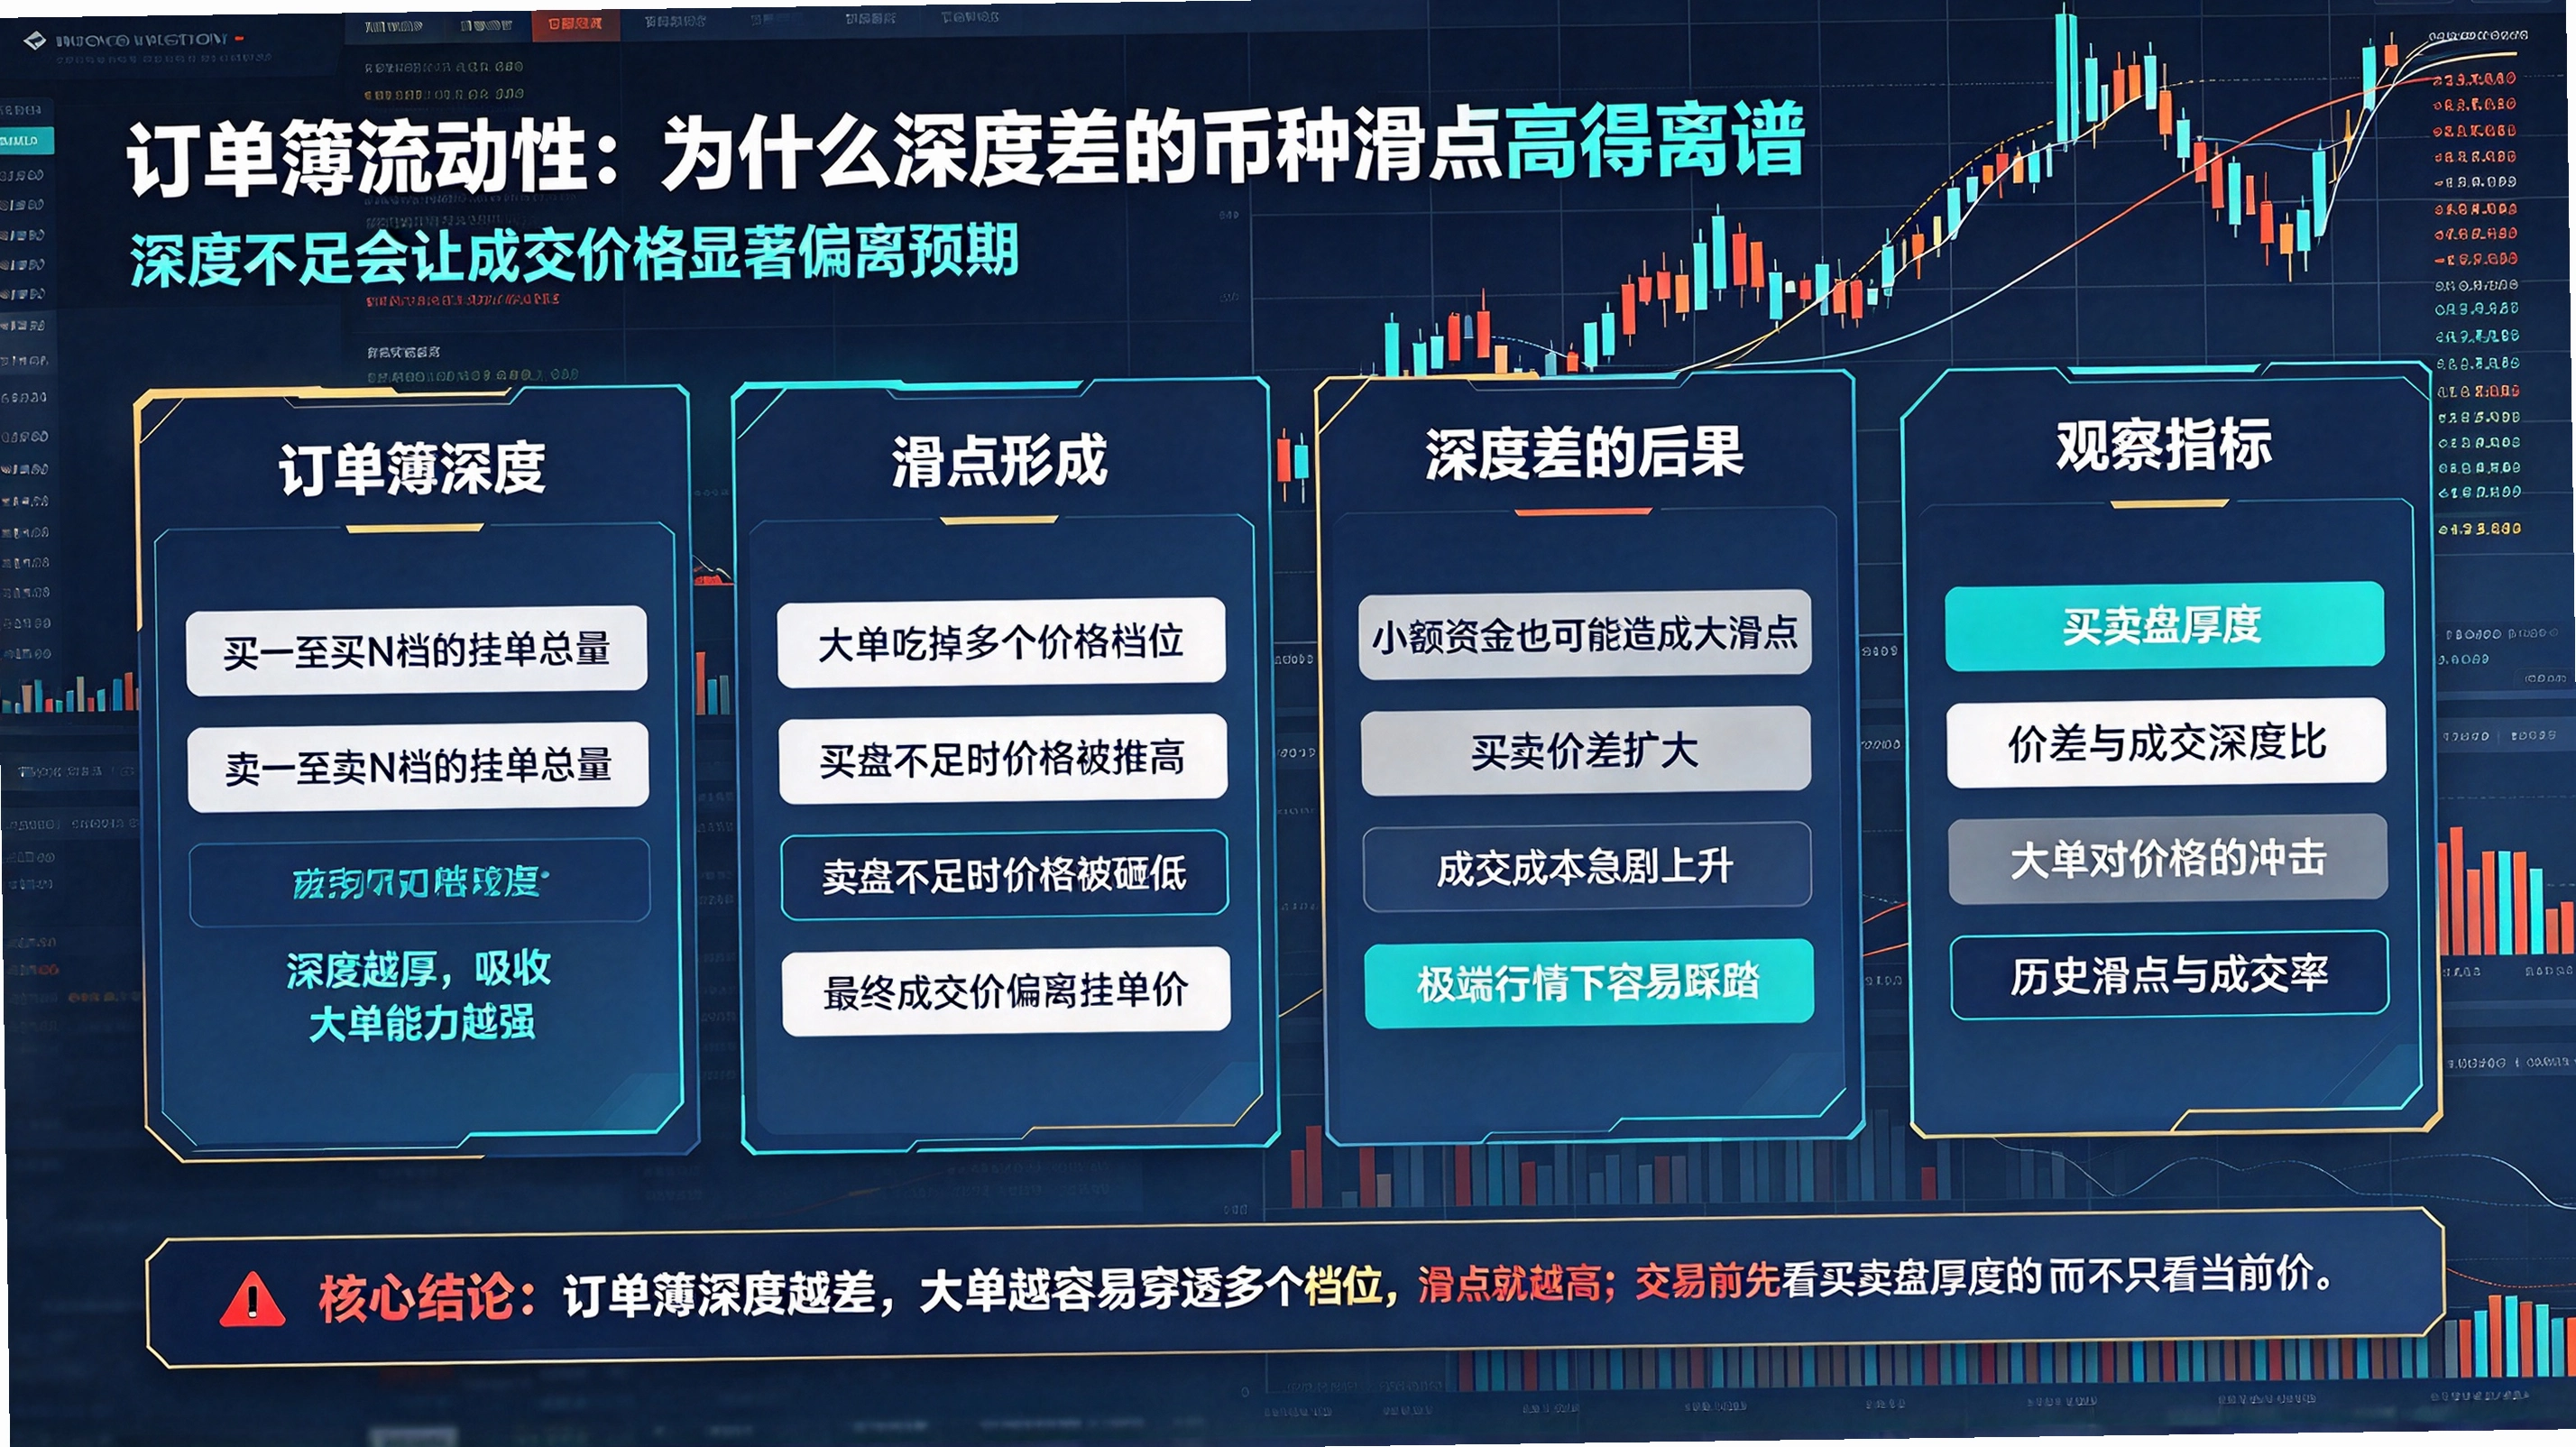
订单簿流动性:为什么深度差的币种滑点高得离谱
订单簿流动性好的币种吃单滑点低,流动性差的币种则寸步难行。理解流动性是理解真实交
更新:26-09-30
-
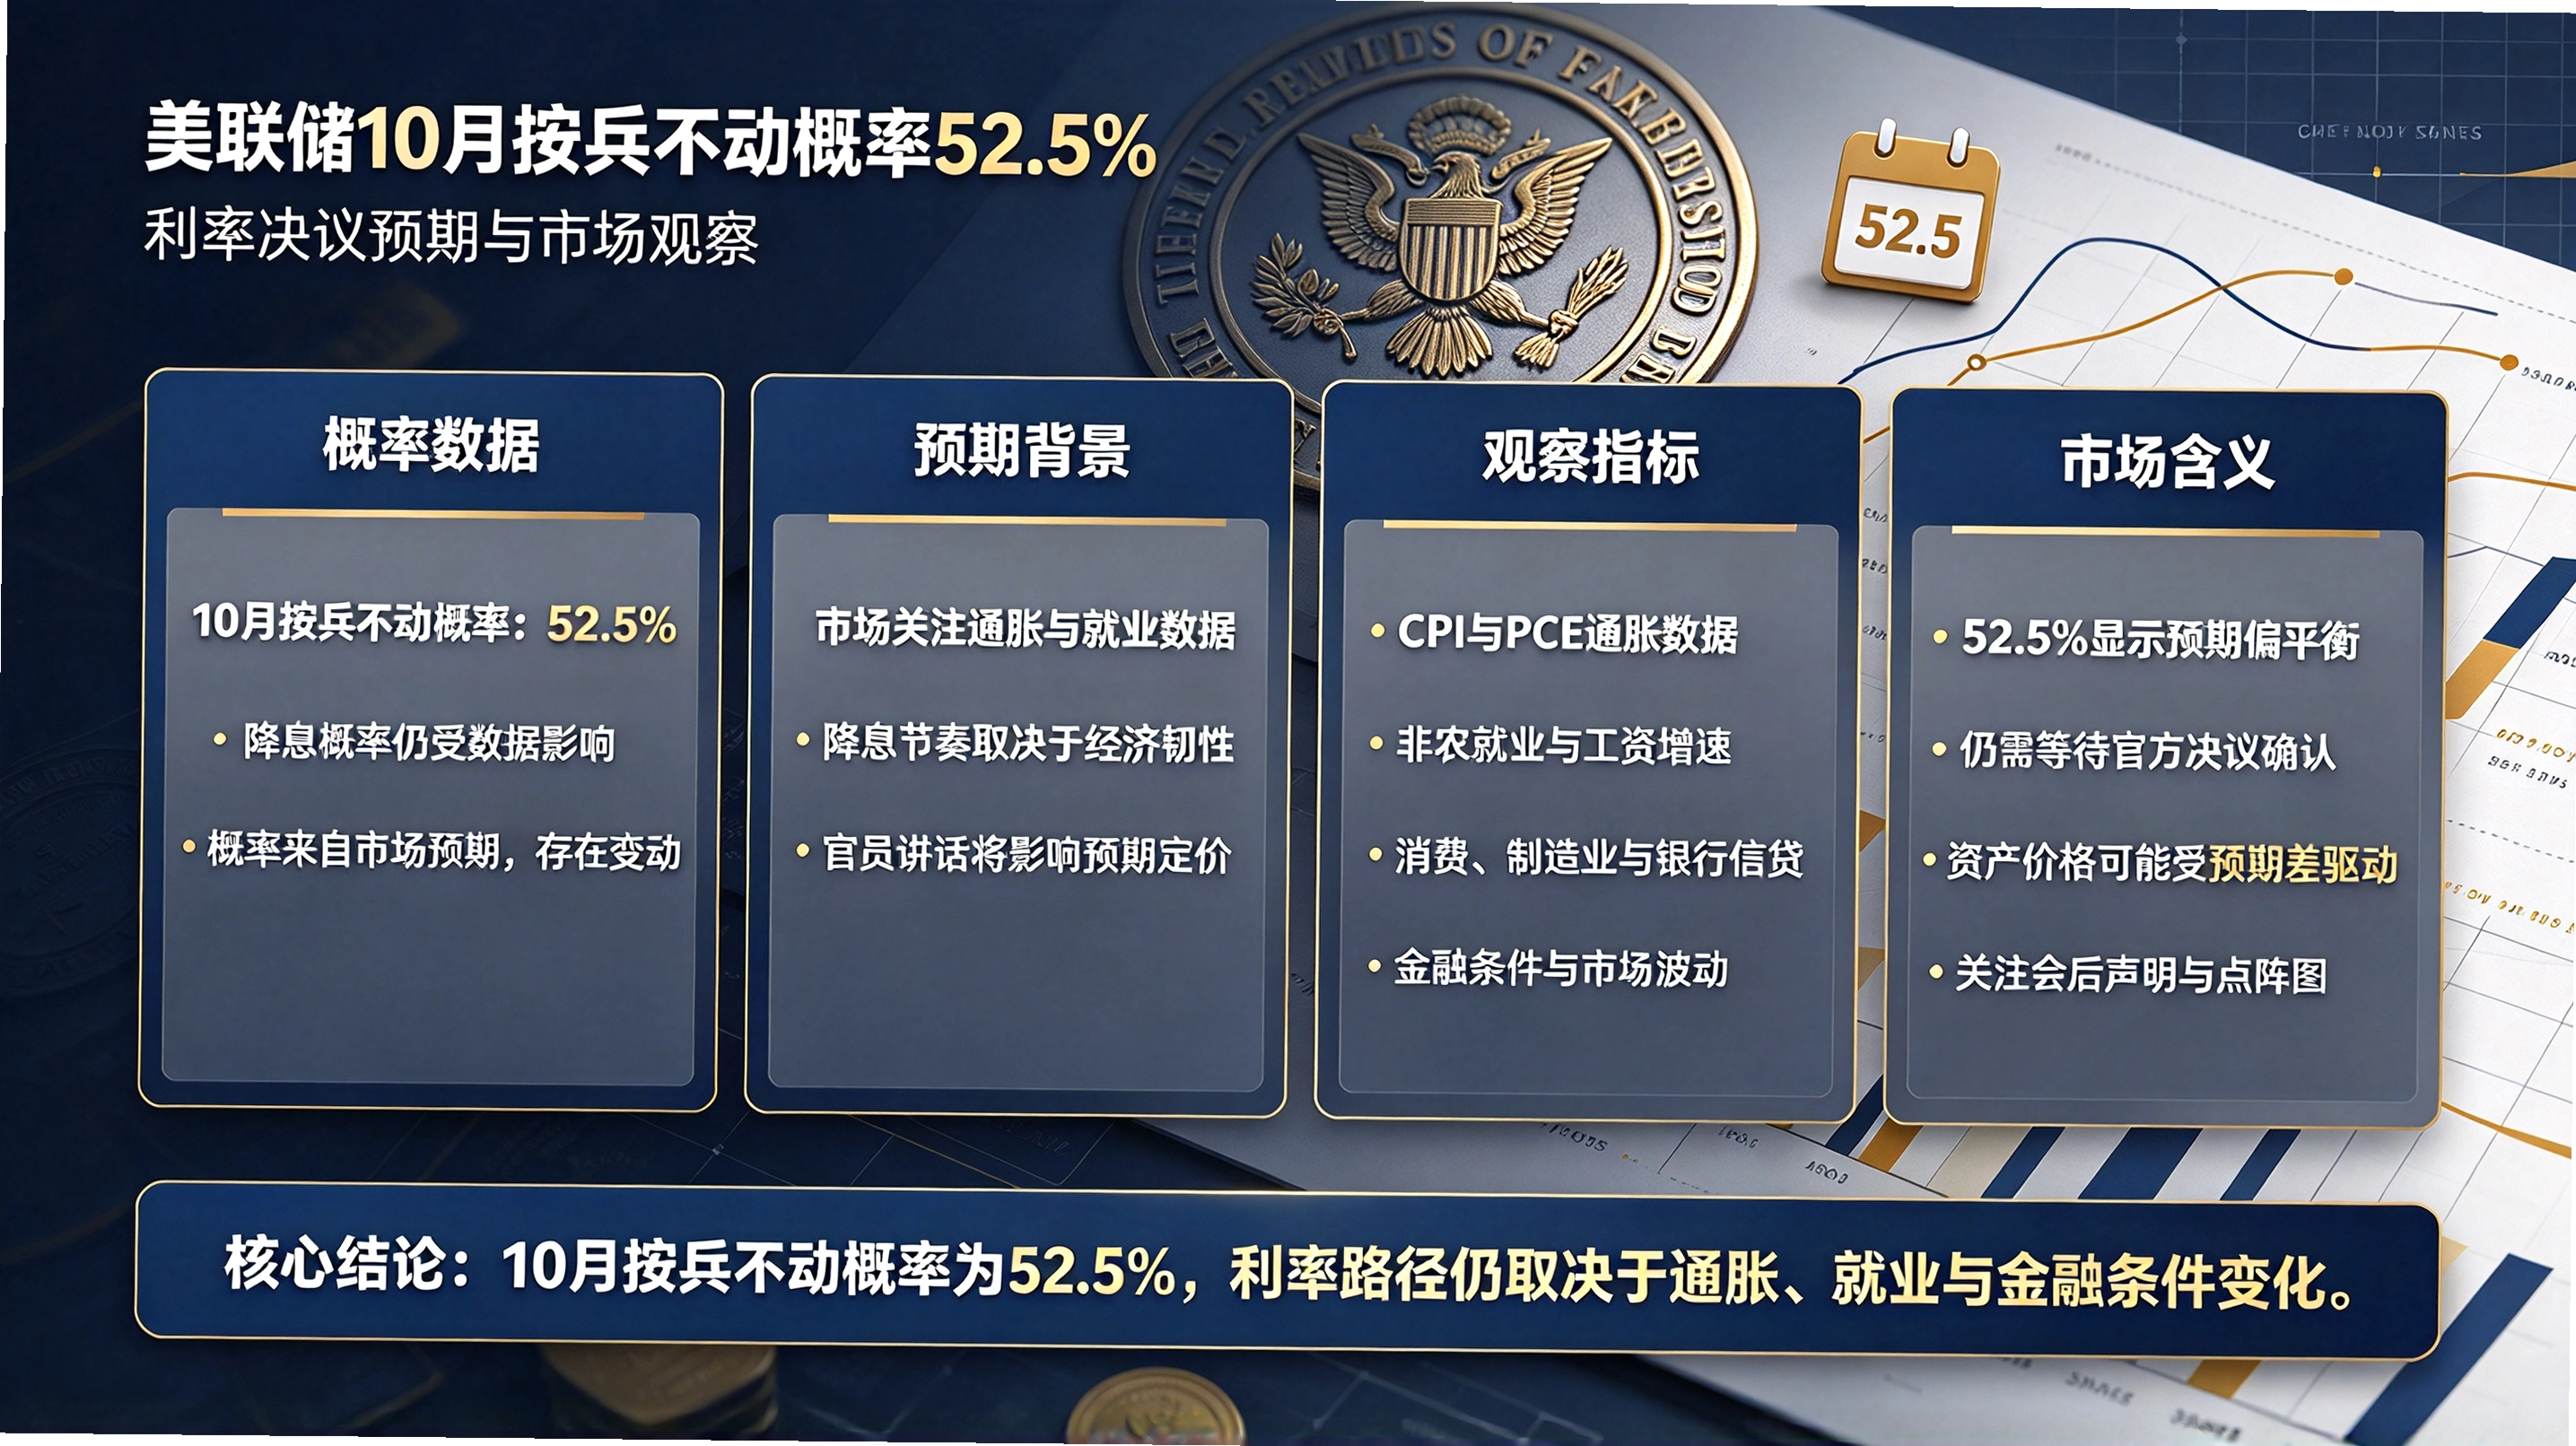
美联储10月按兵不动概率52.5%:市场在定价什么
美联储10月维持利率不变的概率升至52.5%。市场在定价什么?操作应该如何应对?
更新:26-09-30
-
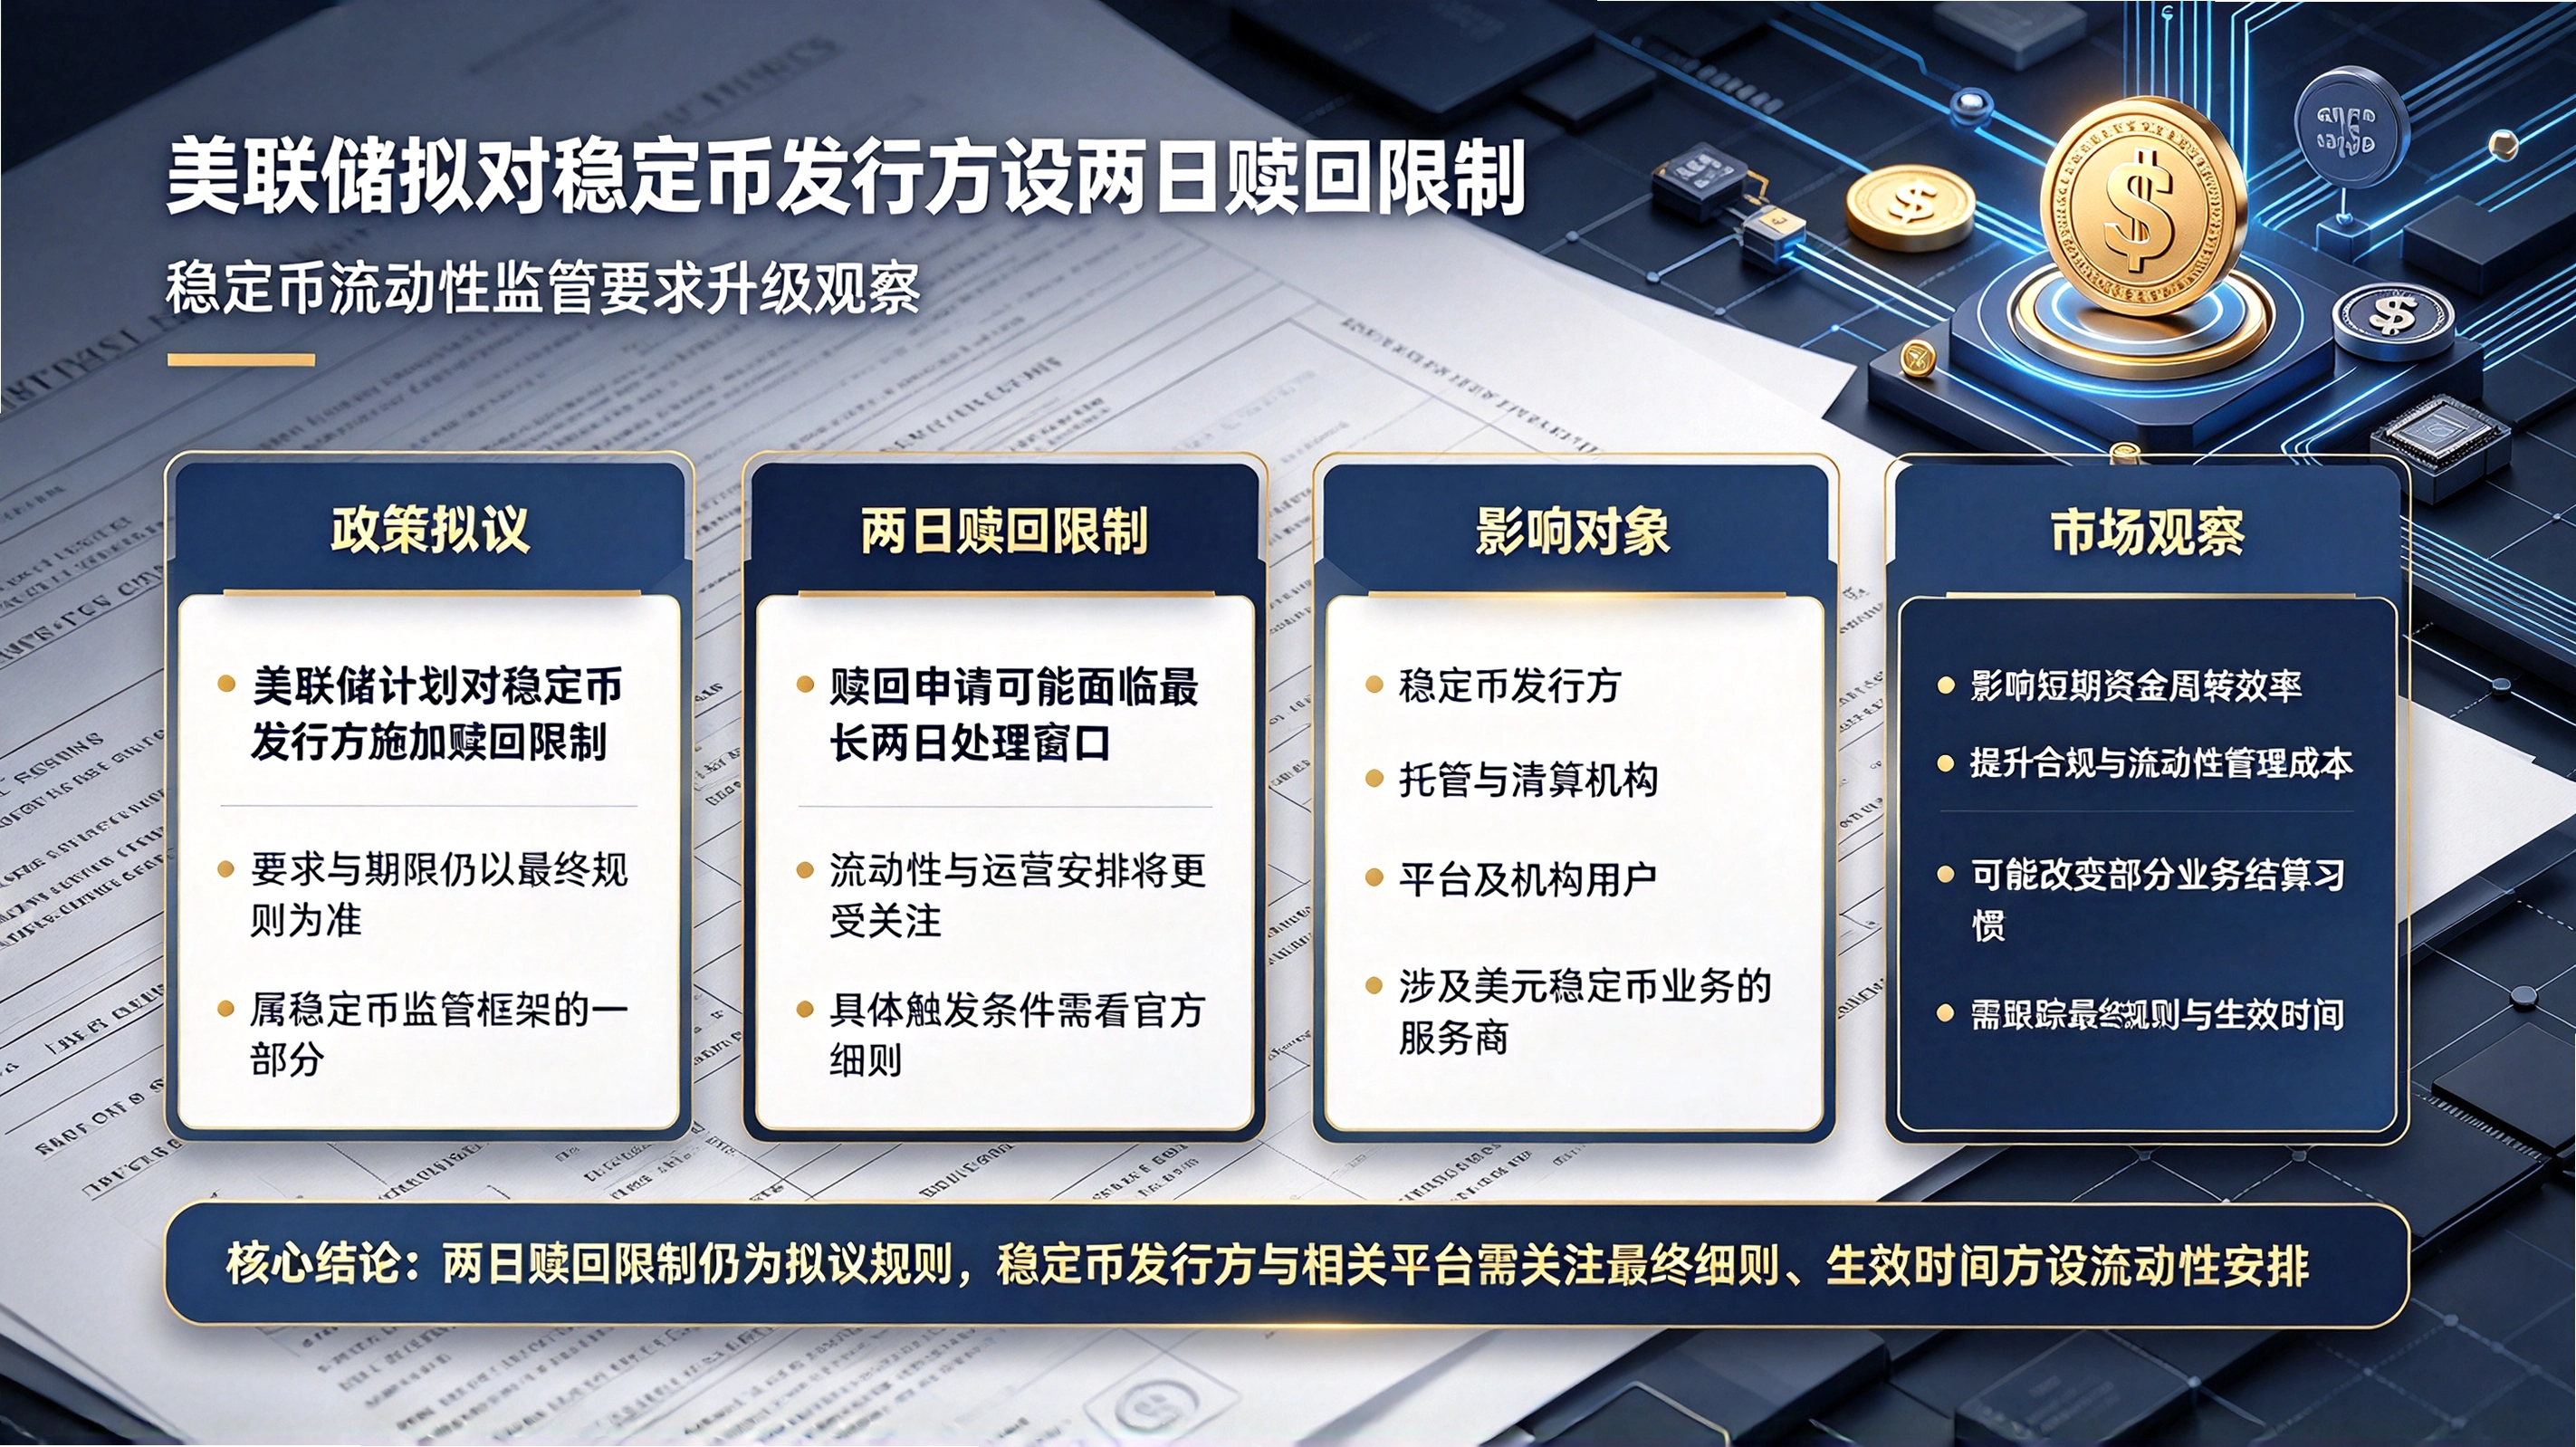
美联储拟对稳定币发行方设两日赎回限制:稳定币的"银行
美联储拟对稳定币发行方设置两日赎回限制。这意味着稳定币将被纳入类银行监管。
更新:26-09-30
-
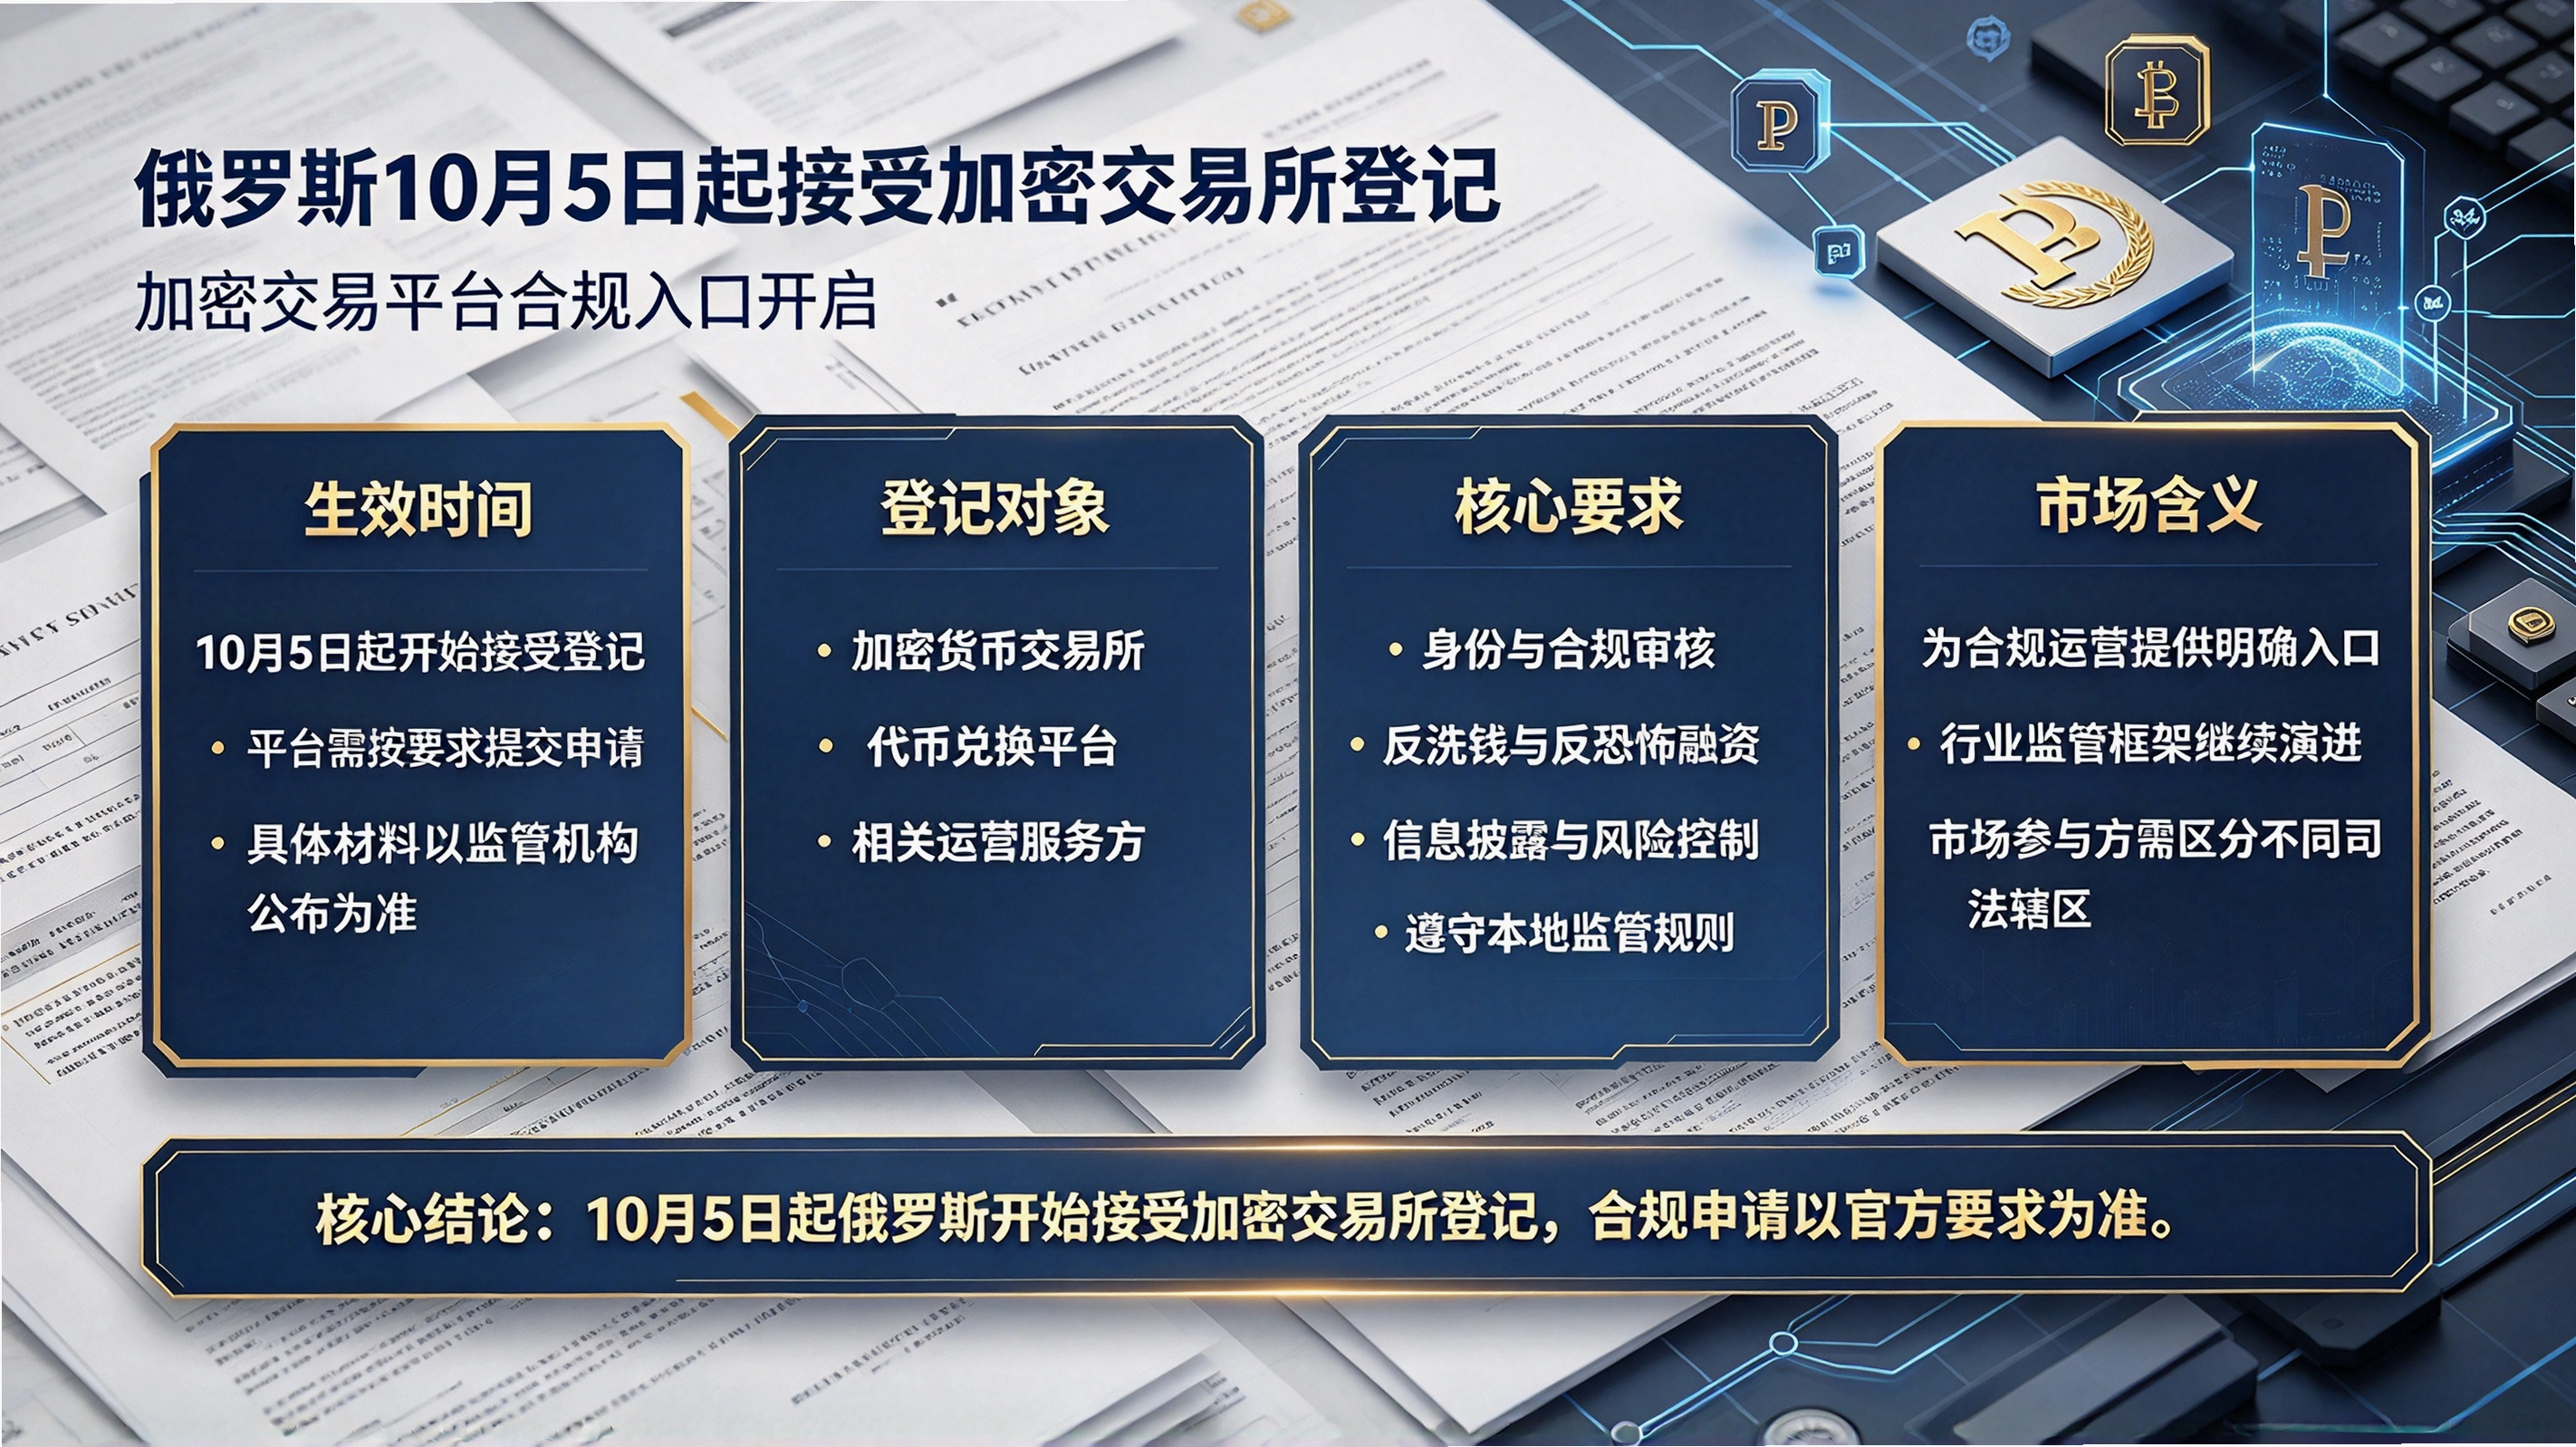
俄罗斯10月5日起接受加密交易所登记:战斗民族的加密合
俄罗斯宣布10月5日起接受加密交易所登记申请。战斗民族的加密合法化靴子终于落地。
更新:26-09-30
-
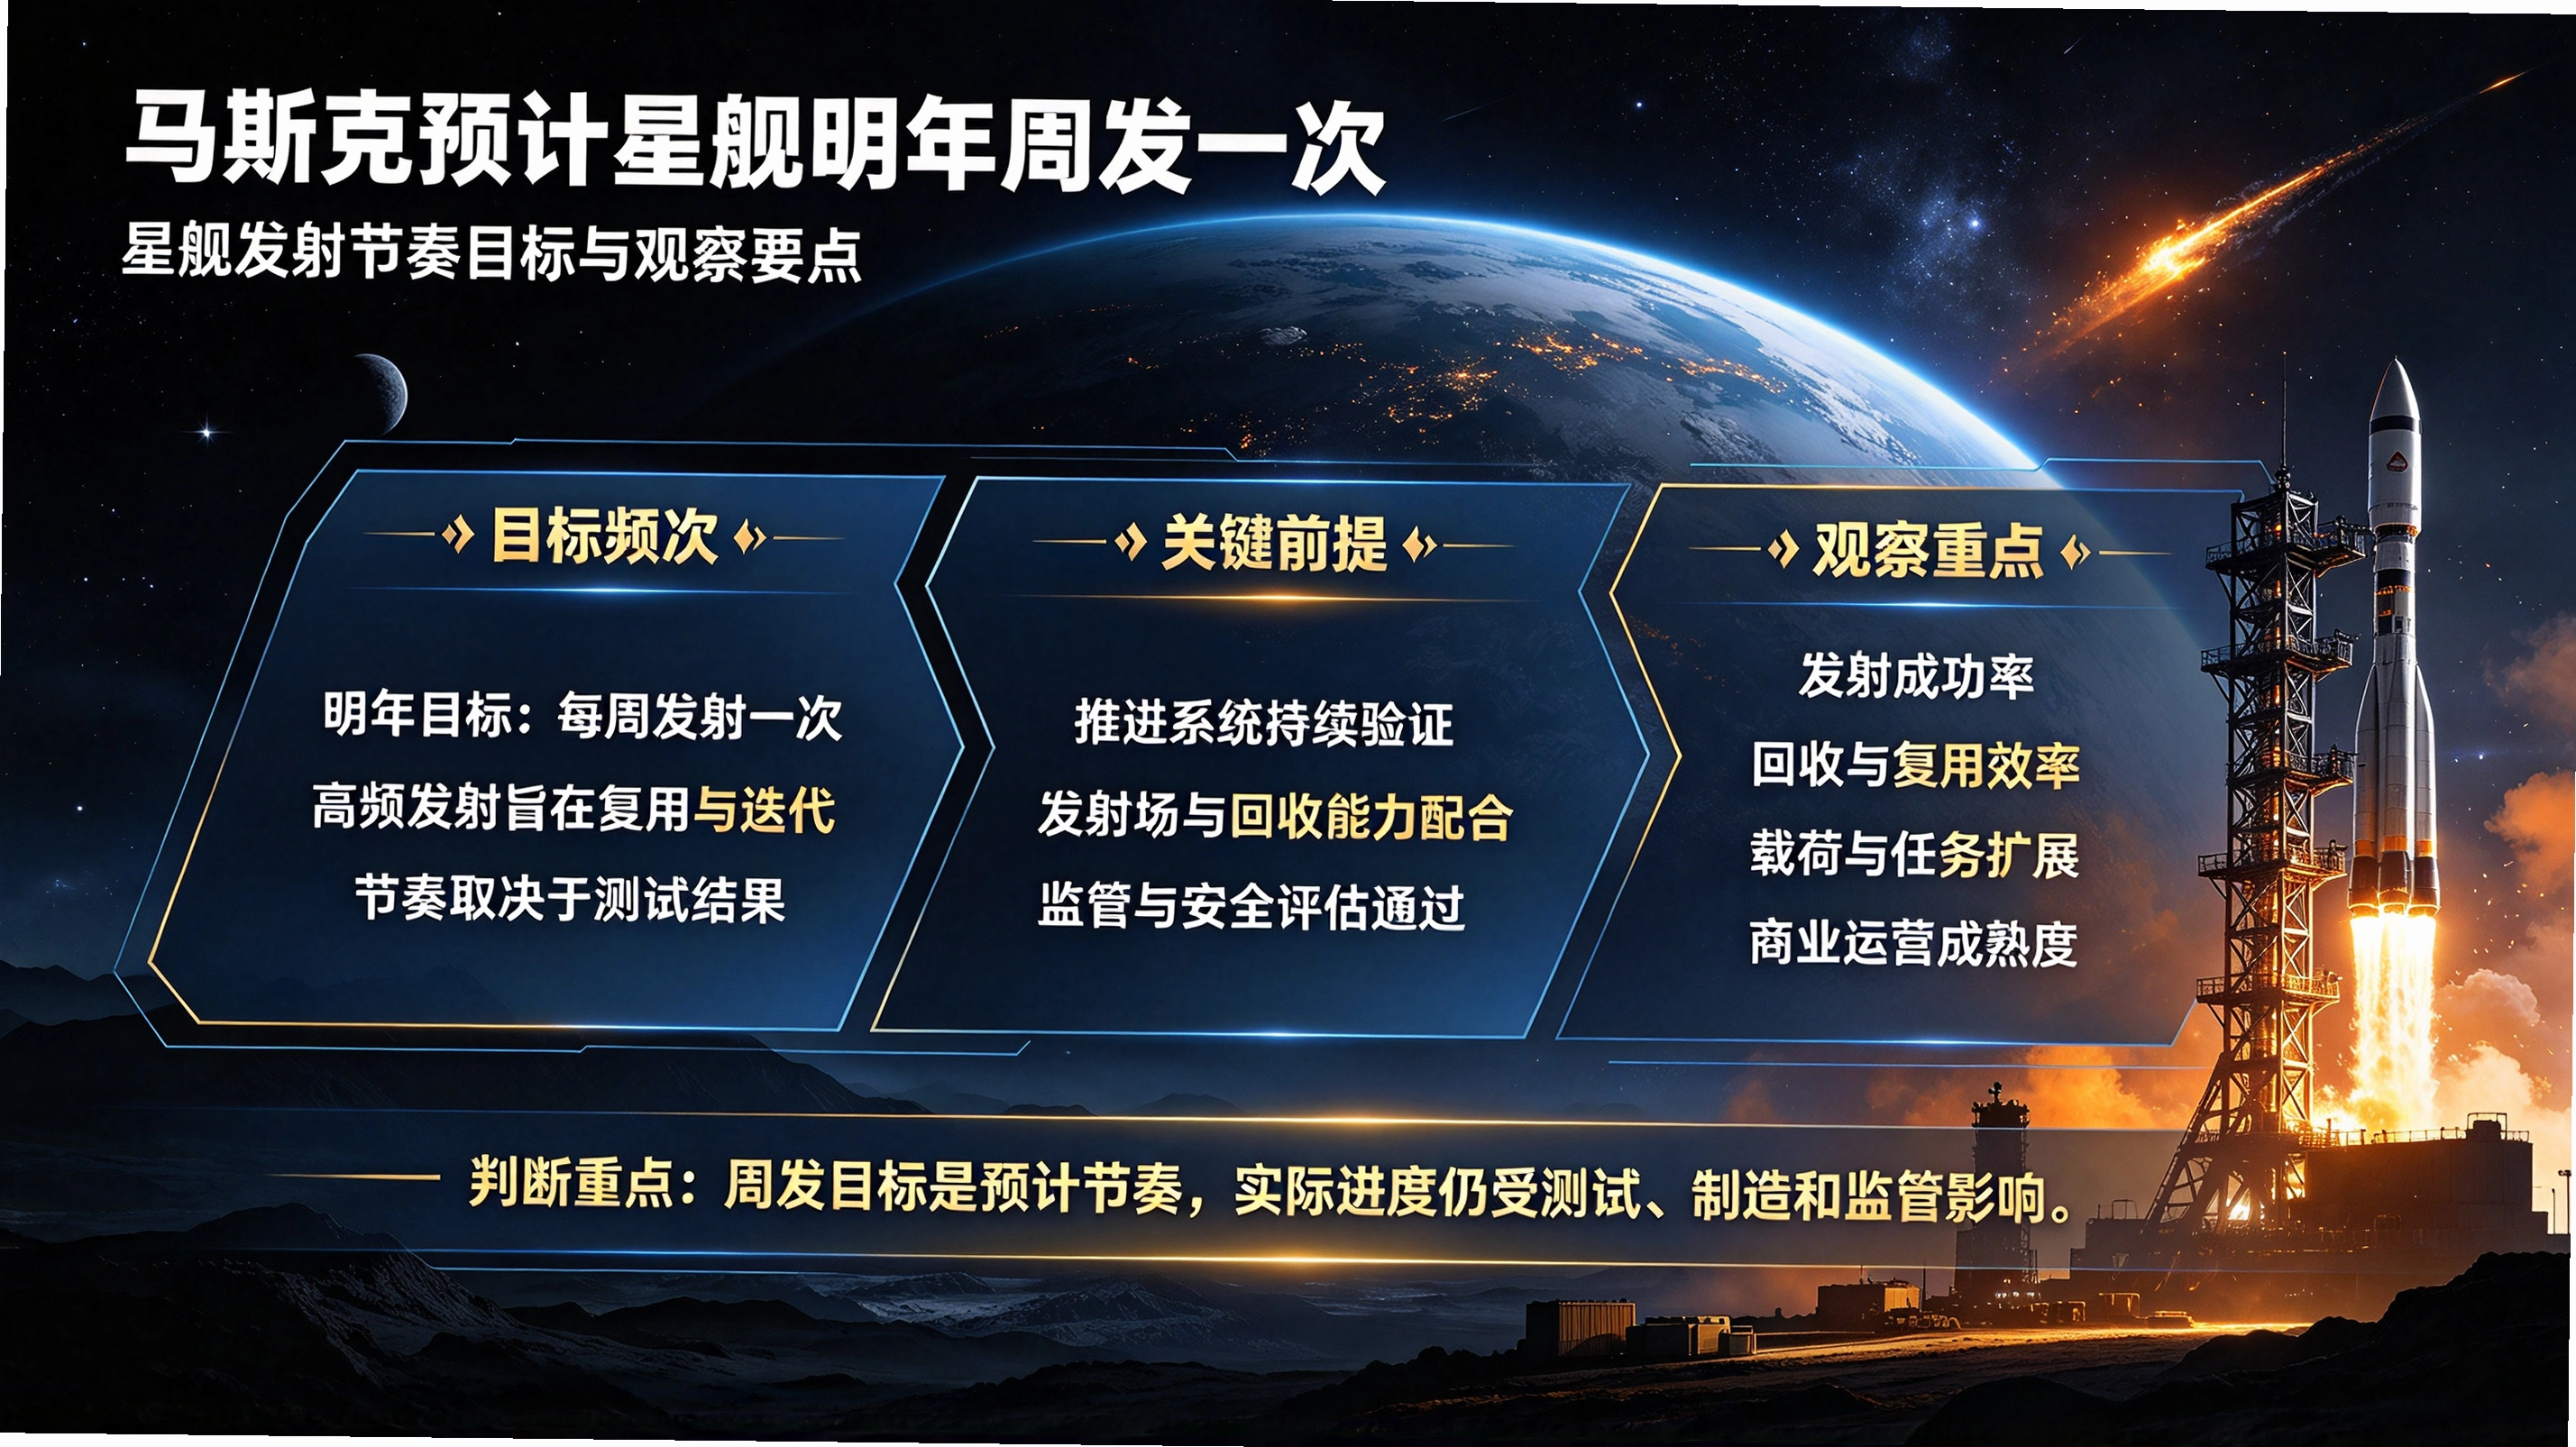
马斯克预计星舰明年周发一次:SpaceX正在重新定义航天
马斯克预计星舰明年实现每周或每两周发射一次。这意味着航天成本结构的根本性变革。
更新:26-09-30
-
SEC给明牌了:无中心化实体的代币回购不等于投资合同
SEC更新FAQ,明确无中心化实体的代币回购通常不构成投资合同。这给DeFi和DAO打开了监管
更新:26-09-30
COMMENTS 网友评论
推荐文章
热门文章
 2026年世界杯小组赛好看吗?世界杯2026
26-05-14
 2026年世界杯预选赛在哪里看 世界杯足球
26-05-14
 VMware ESXi 9.0如何使用 ESXi 9.0激活
25-09-15
 2026捕鱼游戏那个最火 捕鱼游戏推荐哪个
26-01-16
 lmarena生成手办指令 lmarena怎么生成3
25-09-02
 HttpCanary怎么用 httpcanary打不开如何
25-09-02
 黄金交易平台app排行榜 贵金属黄金交易
25-07-14
 追番动漫软件推荐app2026 追番的免费软
25-07-14
 永久免费的追剧软件无广告 2026永久免费
25-07-14
 和平精英手游是刺激战场吗 腾讯光子和平
19-05-08