
arb币有销毁机制吗 ARB币创始人背景
发布时间:2026/11/4 15:21:04来源:币圈资讯
搜“arb币有销毁机制吗”的人,多半在想同一件事:价格跌了这么深,代币供应会不会像别的链那样被烧掉一部分,把底部垫起来。答案是没有,而且原因不在一句政策里,在 ARB 的分工里:它只负责投票,链上的费用收的是 ETH。这篇不重复“通胀还是通缩”这类标签,而是把三笔账摆出来:协议收入到底进了谁的账户,每个月固定释放多少枚,以及 11 月 13 日截止的那场投票可能再加多少。这三笔账算完,才谈得上判断 ARB 眼下 0.16 美元的价格是在反映悲观,还是在反映某种结构。
销毁机制的答案,要先问“谁有权动这 100 亿枚”
Arbitrum 这条链上其实每天都在“销毁”东西:用户交的 gas 费结算到以太坊时,以太坊会按 EIP-1559 烧掉一部分 ETH。但烧的是 ETH,不是 ARB。ARB 的销毁机制之所以被反复问,是因为它牵着一个更实际的问题:这 10 亿、100 亿枚代币里,哪些会被放出来、什么时候放、由谁说了算。截至 11 月 4 日,ARB 报 0.1608 美元,24 小时涨 4.07%,7 天仍跌 3.96%,30 天跌 21.8%(CoinGecko 与币安 ARBUSDT 两个口径一致,币安收盘 0.1609、日涨幅 3.94%)。价格在这里只说明一件事:市场正在给一个供给看不到尽头、需求又缺少直接绑定的资产定价。
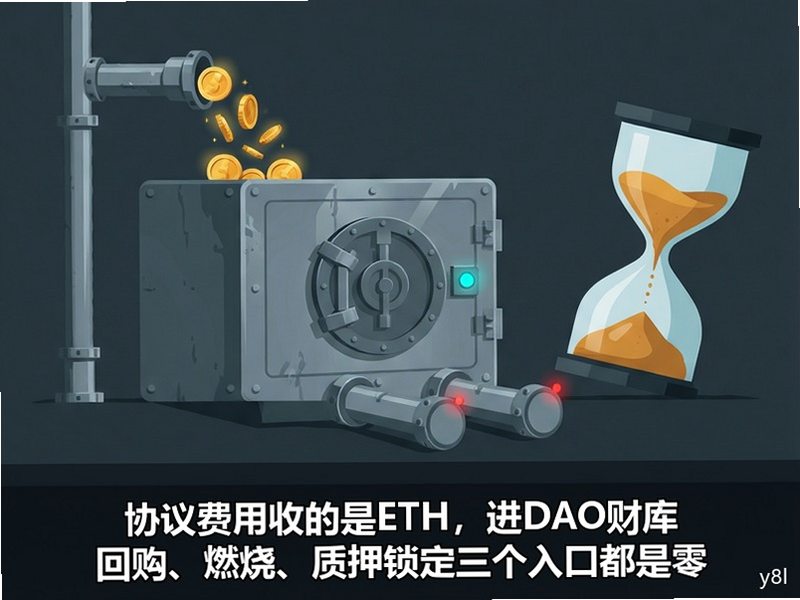
销毁、回购、锁仓:这三件事 ARB 目前一件都没有
判断一个治理代币有没有通缩安排,不用听公告措辞,看三条链上事实就够了:协议收入有没有拿来回购、协议费用有没有一部分直接烧掉、质押或治理有没有锁定要求。Arbitrum 的三条答案都是零。
收入进的是 DAO 的账,不是代币的账。用户付的手续费用 ETH 计价,Timeboost 的竞价收入也是 ETH,这笔钱按国库管理委员会的授权去配置,可以买国债类代币化产品、可以做流动性、可以走覆盖式看涨期权,但没有一条规则要求拿它去市场上买 ARB。Arbitrum 的商业模式是“收租”,不是“回购”;租子是 ETH,不是 ARB。
没有燃烧地址的入口。如果协议要烧 ARB,代码里得有把代币转到不可花费地址、或者从总量里扣除的逻辑,并随升级生效。Arbitrum 的 ArbOS 升级并不包含这样的动作。链上偶有零星的 ARB 被送进黑洞地址,那是用户自己的行为,量级小到不影响流通量。
没有质押锁仓,也没有投票质押。ARB 是纯治理票:投完票代币仍在钱包里,随时可以卖。这意味着任何一笔财库支出批准的 ARB,都不经过“先锁再解锁”的缓冲,直接进入流通。
“销毁机制”这个词被混用了
中文语境里,“销毁”经常同时指三件不同的事:一是把代币打进黑洞(真正减少总量),二是项目方用收入回购后烧掉(减少流通且需要现金流),三是把代币转进财库或合约锁定(只是换了持有人)。前两种会改变供需,第三种只是把卖压推迟。Arbitrum 连第三种都没有强制安排,财库里的 ARB 本来就不算在流通量里,但它随时可以因为一次治理投票变成流通量。这就是为什么“ARB 有没有销毁机制”的正确回答是“没有,而且短期内不可能有”,而不是“以后可能会”。
真正压着价格的,是每个月 16 号的那一笔解锁
把注意力从销毁移开,供给的真相在时间表里。团队、顾问与早期投资人的份额按四年归属,第一年之后按月线性释放,每个月的量约为 92.65 万枚乘以 100,也就是约 9265 万枚 ARB,其中团队与贡献者约 5612.5 万枚、投资人约 3652.1 万枚。这个节奏从 2023 年 3 月上线满一年后开始,一直排到 2027 年 3 月 16 日的最后一批。
具体到眼前:11 月 16 日一批、12 月 16 日一批、明年 1 月 16 日再一批,合计约 4.63 亿枚仍锁着。按今天的价格算,单月这一笔约合 1500 万美元上下;放到币安 ARBUSDT 最近几日的日成交额(400 万至 2200 万美元区间)里看,相当于一到三天的全部成交量。这个比例才是机构交易员在解锁日前后减仓或做空的真正理由,而不是一个抽象的“通胀”标签。
为什么“解锁”不等于“砸盘”,但也不能当成没事
两层区分必须说清。第一层,线性释放是把锁定的代币变成可转移,不是自动卖出;团队和基金会有各自的资金计划,历史上也有一部分只是转进托管或做市账户。第二层,可转移本身就降低了持有者的议价能力:随时能卖的筹码,会让买方在出价时更保守。所以观察方法应当具体到钱包:解锁后一周内,接收地址有没有把币转到交易所充值地址;有没有通过场外或做市协议转出;基金会那边每季度的财报里,ARB 余额是否在减少。
Arbitrum 基金会 9 月 2 日发布的 2026 年上半年双年报给了一个可核对的锚点:截至 8 月 17 日,约 92.3% 的 ARB 总量已经解锁或计入 DAO 财库,剩余 7.7% 也就是约 7.7 亿枚按原归属表在今年到 2027 年 3 月之间走完。这份文件同时披露,上半年 DAO 财库的非 ARB 资产为 1.25 亿美元,给“开支票不必卖币”留了一点缓冲;但缓冲的大小,取决于 ARB 自己的价格,反过来又构成一个新的软肋。
一边是每年几千万美元的租金,一边是 100 个“百万 ARB”
如果说解锁是日历上的确定性,那么 11 月 13 日截止的这场投票,是唯一一个可能把供给再放大一档的变量。Entropy Advisors 与 Offchain Labs、基金会、OpCo 在 10 月 6 日联合提交的提案,要求把 DRIP 激励预算从剩余约 6500 万枚 ARB 提高到约 1.65 亿枚,方法是再从财库划出 1 亿枚 ARB;同一份提案还授权国库管理委员会把 AEP 许可费(扣除给开发者公会的那 20% 后)换成 USDG,并把 USDG 立为“核心战略举措”。
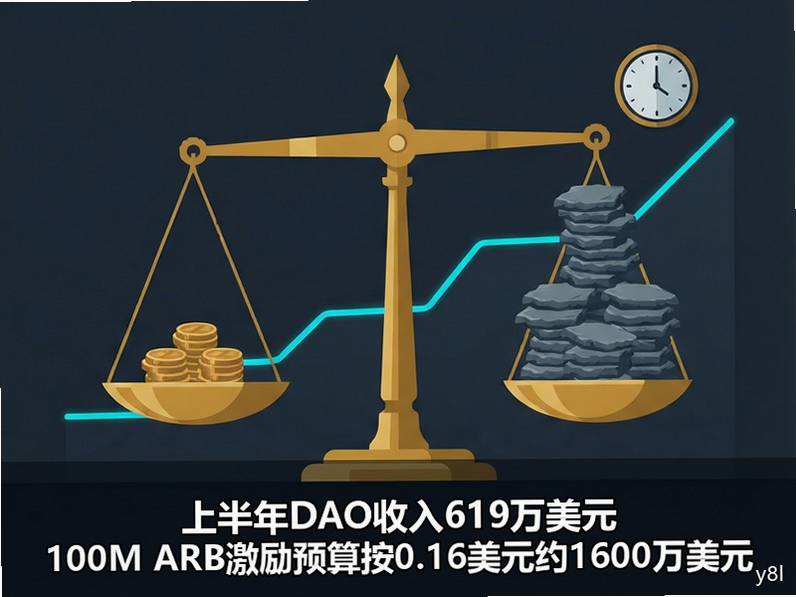
提案的理由是收入结构太单一。基金会上半年披露,DAO 上半年四类收入合计 619 万美元:Arbitrum One 的手续费、Timeboost 竞拍、AEP 许可费、财库收益,综合毛利率超过 97%。其中 7 月份 AEP 许可费 36 万美元,占当月 DAO 收入的三成半,那是 Robinhood Chain 主网上线后的第一个整月。WisdomTree 10 月份的研究给了更锐利的对照:Robinhood Chain 上线十周付出约 437 万美元许可费,其中约 350 万美元流向 DAO,单条链十周的收入就超过了 DAO 此前半年的全部收入。
把这些数字放在一起,一个尴尬的比例就出来了。上半年约 619 万美元收入对应的回报周期是“年”,而这次提案要动的是约 1600 万美元市值的 ARB(按 0.16 美元计),一次性支出相当于两年多的全部生态收入。支持者说这是用代币换网络效应,反对者说这是用代币换短期指标。谁对,取决于一年后 USDG 在 Arbitrum 上的存量能不能撑住那笔奖励预算,而 GDN 的分成条款按提案说明是保密的,外部无法核算。

1.8 万枚 ETH 的转移,比销毁更能说明治理的取向
同一周还有另一份提案:把约 1800 枚 ETH 从财库转出,其中约 1714 枚来自排序器收入、进入国库管理组合以重启覆盖式看涨策略,约 86 枚来自 Timeboost 与 PGA 收入、划给 Arbitrum 开发者公会。此外还有一份修参数的技术提案,为以太坊 Glamsterdam 升级调整 Arbitrum One 与 Nova 的 L1 计价参数,不涉及 ArbOS 升级,也不改变计价算法。
这三份材料放在一起,治理的方向就清楚了:DAO 现在的经营重心是把 ETH 收入盘活成可持续的现金流,而不是制造 ARB 的稀缺性。覆盖式看涨策略的本质是拿 ETH 换权利金,需要价格波动和流动性;它赚的是美元,亏掉的是 ETH 上行的机会。从“持有原生代币等升值”转向“管理一笔美元账”,这是运营思路的升级,但对 ARB 持有人来说,中性偏冷:财库越像一个正经的资产管理机构,ARB 就越像一张投票权凭证,而不是一份分红权。
投票前的分歧,恰好是判断依据
Snapshot 在 10 月 22 日结束,约 1.995 亿枚 ARB 赞成、24.6 万枚反对、1090 万枚弃权,共 1035 个地址参与。反对票的代表 cp0x 指出的问题很具体:关键经济条款没有公开,代表们不知道 GDN 协议里谁拿奖励、能拿多少,而且把预算增加、资产授权、费率改道和 Entropy 的角色打包进一票。L2BEAT 的治理小组投了弃权,理由是需要更完整的图景。投赞成票的 Zeptimus、Griff、Jean_MUX、maxlomu 也都要求先给 KPI 与留存目标、并且分批释放,而不是一次性划拨。
这些要求在链上投票里大多不会自动实现。10 月 29 日开启的链上投票是按票数定结果的,KPI 与分批释放写不写进执行脚本,是另一件事。判断这次投票的实质影响,不能只看通过与否,要看通过的版本里,那 1 亿枚 ARB 的取用是否有触发条件。如果没有,它就等同于未来两年里一笔随时可能流向市场的预备卖压。

没有买压的资产,怎么判断它贵不贵
回到最初的问题。判断 ARB 的长期价值,用“有没有销毁”作为标准其实是错的问法,因为它假设代币的价值来自稀缺性设计。ARB 的价值来自两件事:一是这条链能不能持续收租,二是这张投票票能不能对租金的分配产生实质影响。第二件事目前在变强:财库管理、USDG 方向、开发者公会的资金,都是持有人投票决定的;第一件事在变好但基数很小,上半年 619 万美元,即使三季度按基金会自己的说法同比增长超过 40%,全年也不过千万美元量级。
用最简单的估值口径算一遍:以 11 月 4 日的价格,ARB 的流通市值约 11.1 亿美元,完全稀释市值约 16.1 亿美元(流通 68.9 亿枚、总量 100 亿枚)。如果把这当成一家公司,它的“营收”是 DAO 的现金收入,年化不到 2000 万美元,市销率五十倍以上;但这家公司手里还握着约 25.6 亿枚 ARB 的自有库存,占总量的四分之一,是按市价随时可以变现、也随时可以稀释股东的资产。这笔库存既是安全垫,也是长期压制估值的因素。
三个可以自己核对的指标
第一,10 月 29 日到 11 月 12 日的链上投票结果,以及执行脚本里有没有分批与 KPI 条件。如果只是“通过即划拨”,100 万枚乘以 100 的预备卖压就落定;如果写进了里程碑释放,压力会被摊平到多个季度。
第二,11 月 16 日解锁后一周,接收地址的链上流向。看的是有没有大额转入交易所充值地址,而不是看当天的价格涨跌。价格会先反应情绪,链上转账才是实际的供给动作。
第三,四季度与明年一季度的 AEP 许可费。Robinhood Chain 十周 437 万美元的许可费是目前唯一增长迅速的现金线,如果这条线在四季度继续放大,DAO 的租金收入会从千万级往更高一级移动;如果它随加密交易量一起回落,那么“转成美元收入”的说法就只是把波动换了个计价单位。
反过来说,什么情况下“没有销毁机制”这个事实会被价格忽略?如果 AEP 许可费在今后几个季度持续放大、DAO 用现金回购或销毁 ARB 的提案真的被提上投票,供给叙事会翻转。目前这两条都没有发生,也没有任何提案在排期。任何把它说成“即将通缩”的说法,在链上和治理记录里都找不到对应。在销毁、回购、锁仓三个入口都为零的情况下,ARB 的价格只能靠需求讲故事,而需求端的证据,现在就摆在上面那三个指标里。
资料来源:Arbitrum 基金会 2026 年上半年双年报(https://blog.arbitrum.foundation/arbitrum-foundation-reports-first-half-2026-progress-update/);Arbitrum 治理论坛 2026 年 11 月 2 日投票汇总(https://forum.arbitrum.foundation/t/2-november-2026-roundup-of-active-upcoming-votes/31631);Arbitrum 治理论坛 USDG 提案讨论帖(https://forum.arbitrum.foundation/t/adopting-usdg-as-a-core-strategic-initiative-for-the-arbitrumdao/31548);Alphaday 2026 年 10 月 28 日提案摘要(https://alphaday.com/research/governance/arbitrum-directing-drip-atmc-and-aep-fees-toward-growing-usdg-adoption);WisdomTree 2026 年 10 月 19 日 Arbitrum 收入估值研究报道(https://cfotech.asia/story/wisdomtree-values-arbitrum-on-revenue-not-token-hype);TokenPost 2026 年 11 月 2 日 ARB 永续成交与代币需求分析(https://www.tokenpost.com/news/investing/47012);DefiLlama 链上费用统计(https://api.llama.fi/overview/fees/arbitrum);CoinGecko 行情数据(https://www.coingecko.com/en/coins/arbitrum)。
最新文章
-
ZgoCloud条款的两条停机线:CPU占80%满1天、带宽冲50%
这份条款量化的不是性能,而是什么时候会被停机。CPU满核、端口持续高占用、IP被墙、流
更新:26-11-04
-
记账羊怎么用才省心?记账小白如何快速上手并选对账本
记账羊怎么用才省心?这篇从记账小白视角出发,实测记账羊上手流程、账本选择思路和日
更新:26-11-04
-
听书软件哪个好用又免费还能离线听
听书软件哪个好用又免费还能离线听?实测全民畅听书一段时间,从免费额度、离线下载、
更新:26-11-04
-
AgenCode好用吗?AI聊天助手怎么选?一文看懂
AgenCode(AI聊天助手)到底好不好用?本文从实际体验出发,聊聊AI聊天助手怎么选、看哪
更新:26-11-04
-
情绪日记怎么记录心情变化 心情不好时如何用情绪日记自
心情情绪助手(情绪日记)怎么记录心情变化?心情不好时如何用情绪日记自我调节?这篇分
更新:26-11-04
-
易科云同一套配置在十个机房差多少?1C1G从28元到66元
1核1G这个标签在易科云挂了十条线路,最便宜的28元在香港CN2,最贵的66元在香港CMI,中
更新:26-11-04
COMMENTS 网友评论





推荐文章
热门文章
 2026年世界杯小组赛好看吗?世界杯2026
26-05-14
 2026年世界杯预选赛在哪里看 世界杯足球
26-05-14
 VMware ESXi 9.0如何使用 ESXi 9.0激活
25-09-15
 2026捕鱼游戏那个最火 捕鱼游戏推荐哪个
26-01-16
 lmarena生成手办指令 lmarena怎么生成3
25-09-02
 HttpCanary怎么用 httpcanary打不开如何
25-09-02
 黄金交易平台app排行榜 贵金属黄金交易
25-07-14
 追番动漫软件推荐app2026 追番的免费软
25-07-14
 永久免费的追剧软件无广告 2026永久免费
25-07-14
 和平精英手游是刺激战场吗 腾讯光子和平
19-05-08